专业投资者都在用发现报告(www.fxbaogao.com),这一国内老牌研报平台优势突出,研报覆盖范围极为全面,在线可查阅的报告数量数不胜数。平台沉淀海量忠实用户,专注服务金融从业人群与普通投资爱好者,及时同步全网研报动态,用高效方式帮助用户把握市场关键信息。
科华数据公司首次覆盖报告
1. UPS龙头企业,数据中心稳健发展,新能源开始发力
- 公司发展:科华数据作为国内领先的UPS企业,自2010年上市以来,确立了智慧电能、数据中心、新能源三大核心业务领域,通过设立全资子公司科华数能,进一步深化了新能源领域的布局。
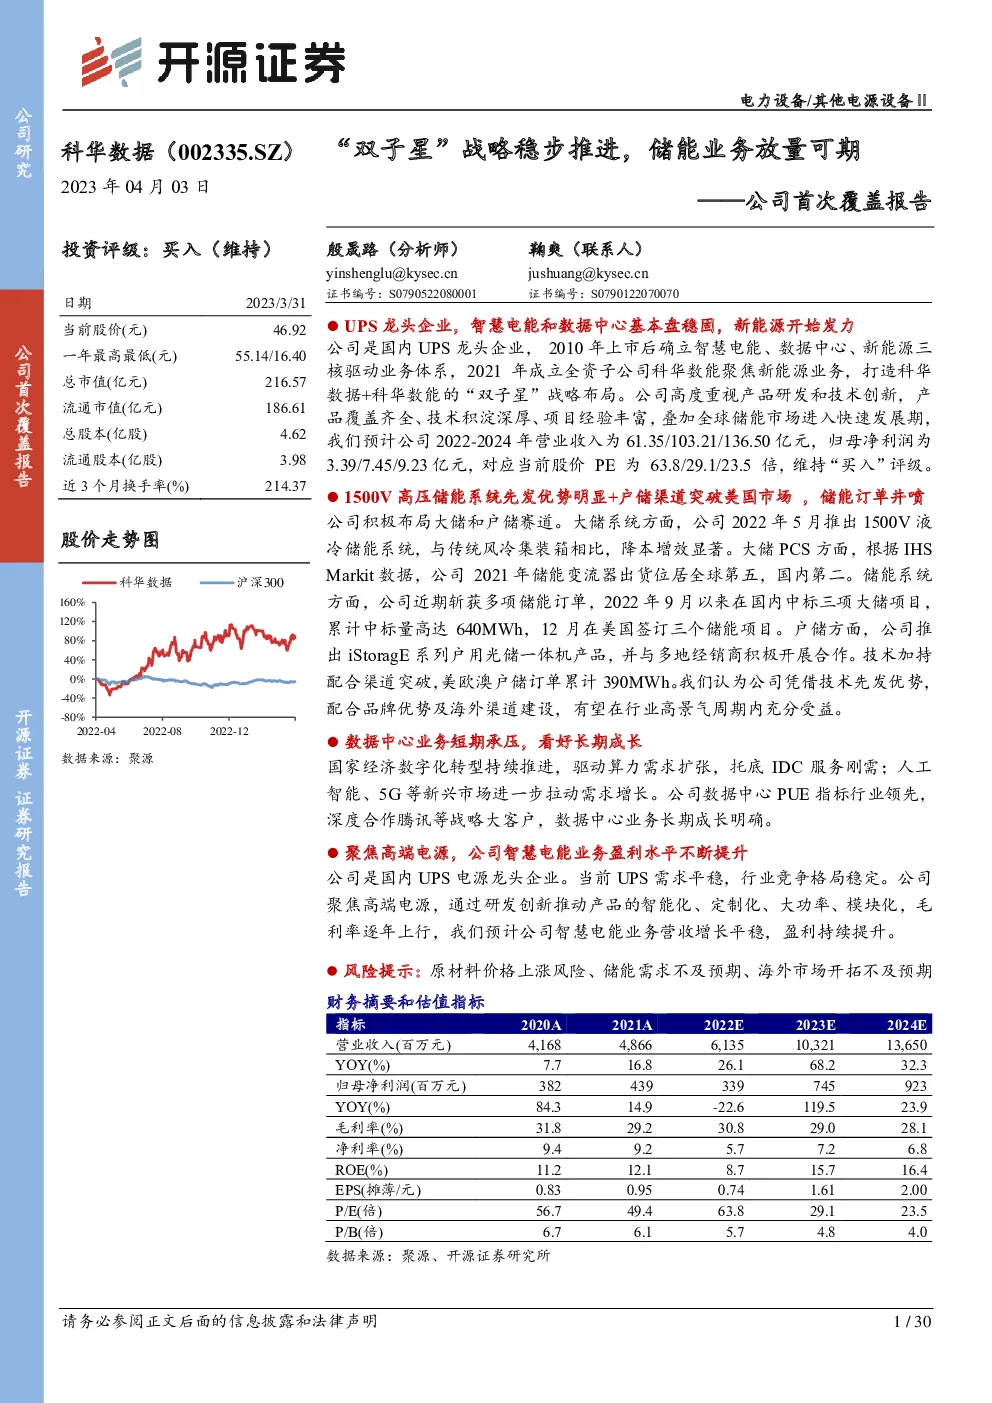
- 业务概览:公司高度重视产品研发与技术创新,产品线全面,经验丰富,随着全球储能市场的快速扩张,预计未来三年(2022-2024年)公司的营业收入将分别达到61.35亿、103.21亿、136.50亿元,归母净利润分别达到3.39亿、7.45亿、9.23亿元。
2. 新能源:储能迈入高景气周期,公司新能源业务增势强劲
- 储能市场背景:储能作为能源转型的关键环节,全球市场需求旺盛。中国、美国、欧洲等地区政策支持与市场需求同步增长。
- 全球趋势:预计到2025年,全球储能新增装机规模将达到660GWh。
- 公司策略与成果:
- 中美欧市场布局:公司凭借1500V高压储能系统的先发优势以及在户储渠道的突破,成功进入美国市场,获得多份储能订单。
- 产品线:公司储能产品覆盖从户储到大储的全场景应用,技术实力强,市场竞争力高。
- 光伏业务:公司在光伏逆变器领域表现亮眼,2022年中标量位列全国前十。
3. 数据中心业务短期承压,长期成长明确
- 市场环境:受益于国家经济数字化转型,数据中心服务需求稳定增长,尤其是人工智能、5G等新兴市场的推动作用。
- 公司优势:公司数据中心业务PUE指标领先,与腾讯等战略大客户深度合作,确保了业务的长期成长性。
4. 智慧电能业务盈利水平提升
- 行业背景:UPS市场稳定,竞争格局稳定,公司聚焦高端电源产品,通过研发推动产品智能化、定制化,提升了盈利能力。
- 业务展望:预计智慧电能业务营收增长平稳,盈利持续提升。
5. 盈利预测与投资建议
- 关键假设:基于市场趋势、公司战略和财务表现的综合分析,制定盈利预测。
- 估值与评级:综合考虑公司业绩增长潜力、行业地位与市场前景,维持“买入”评级。
6. 风险提示
- 原材料价格波动、储能需求不确定性、海外市场拓展风险等需密切关注。
财务摘要与估值指标
- 营业收入:2020-2024年复合年增长率32.3%,主要受新能源业务驱动。
- 净利润:2020-2024年复合年增长率23.9%,增长动力来自于新能源业务的快速扩张。
- 盈利能力:毛利率与净利率随业务增长而改善,ROE持续提升,体现公司高效运营与盈利能力增强。
结论
科华数据作为一家深耕电力电子设备领域的公司,通过其“双子星”战略的实施,在UPS、数据中心和新能源领域展现出强大的竞争力。特别是在储能和数据中心业务方面,公司凭借技术创新、市场布局和品牌优势,展现出显著的增长潜力和盈利能力。随着全球能源转型的加速和市场需求的增加,科华数据有望在未来的市场发展中占据领先地位。