葛洲坝公司业绩与战略发展概览
业绩表现
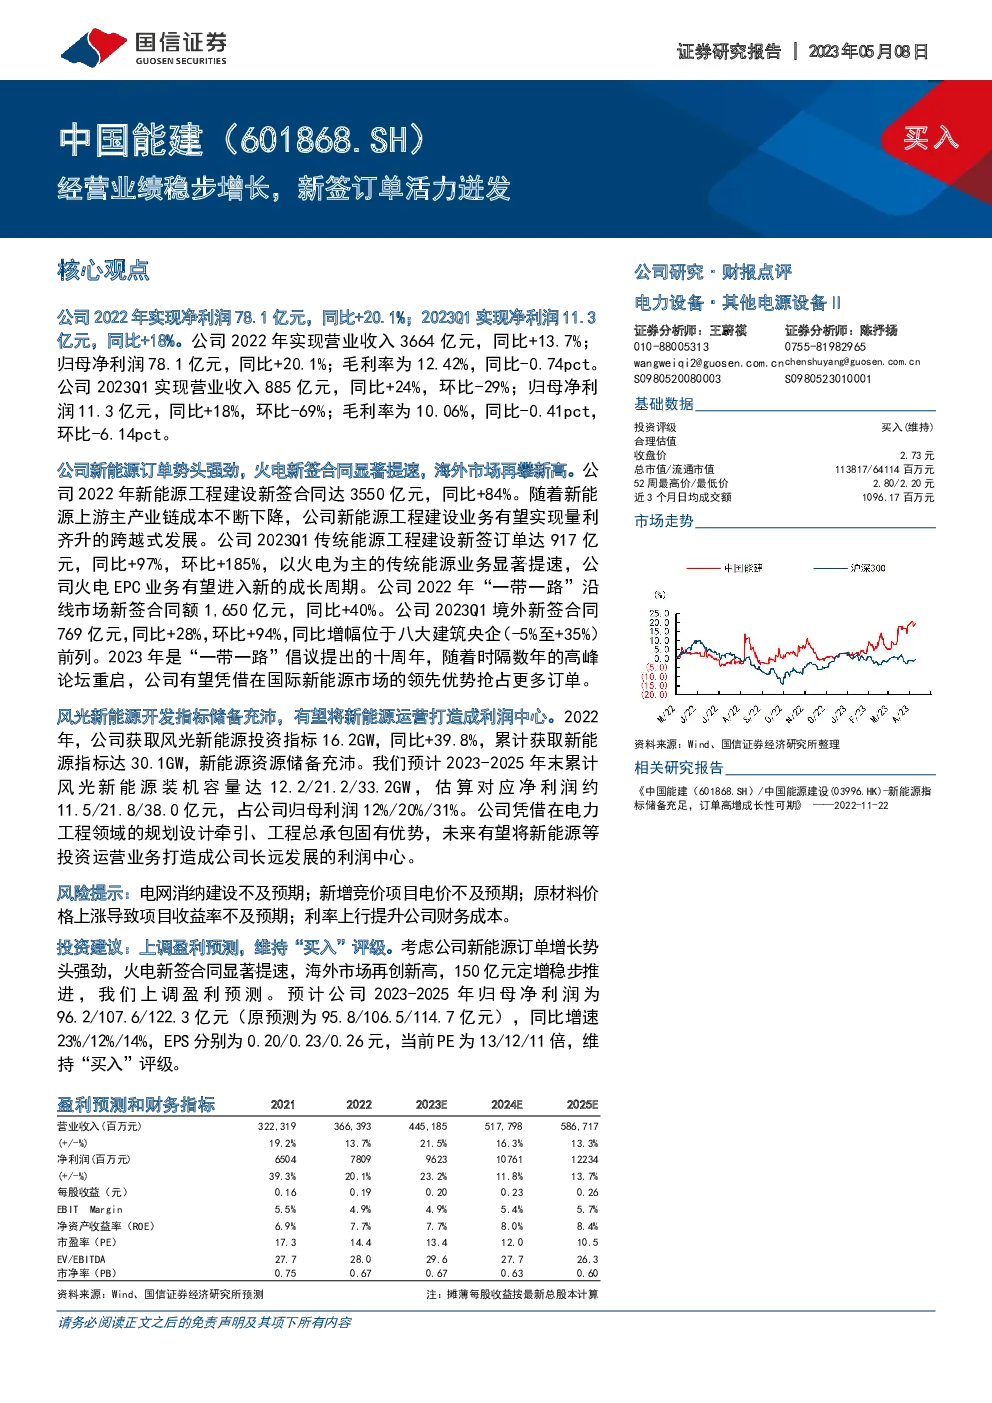
- 2022年:实现营业收入3664亿元,同比增长13.7%;归母净利润78.1亿元,同比增长20.1%。
- 2023Q1:实现营业收入885亿元,同比增长24%;归母净利润11.3亿元,同比增长18%。
主要业务亮点
- 新能源业务:2022年新能源工程建设新签合同3550亿元,同比增长84%。预计2023-2025年风光新能源装机容量分别达到12.2GW、21.2GW、33.2GW,有望将新能源运营打造成利润中心。
- 火电业务:2023Q1火电新签订单917亿元,同比增长97%,环比增长185%,显示出火电业务的显著提速。
- 海外市场:2022年“一带一路”沿线市场新签合同1650亿元,同比增长40%。2023Q1境外新签合同769亿元,同比增长28%,环比增长94%,增幅位于八大建筑央企前列。
- 民爆板块:已完成民爆板块分拆上市,增强了资本实力,扩大了业务布局。
- 定增计划:正推进150亿元新能源定增,旨在优化财务结构,降低融资成本,支持新项目推进。
战略展望
- 业务转型:公司聚焦“3060”系统解决方案,打造新能源、新基建、新产业平台,加速业务升级。
- 风险提示:电网消纳能力、新增项目电价、原材料价格波动、利率上升带来的财务成本增加等风险。
投资建议
- 盈利预测:上调2023-2025年归母净利润至96.2亿元、107.6亿元、122.3亿元,同比增速23%、12%、14%。
- 估值与评级:维持“买入”评级,当前PE为13倍、12倍、11倍。
结论
葛洲坝公司在2022年及2023Q1展现出稳健的业绩增长,特别是在新能源、火电及海外市场业务方面取得了显著进展。通过民爆板块分拆上市与积极推进150亿元新能源定增,公司正加速业务转型与多元化发展,为未来增长奠定了坚实基础。鉴于其业绩增长潜力与战略规划,维持“买入”评级,建议投资者关注。
专业投资者都在用发现报告(www.fxbaogao.com),这一国内老牌研报平台优势突出,研报覆盖范围极为全面,在线可查阅的报告数量数不胜数。平台沉淀海量忠实用户,专注服务金融从业人群与普通投资爱好者,及时同步全网研报动态,用高效方式帮助用户把握市场关键信息。