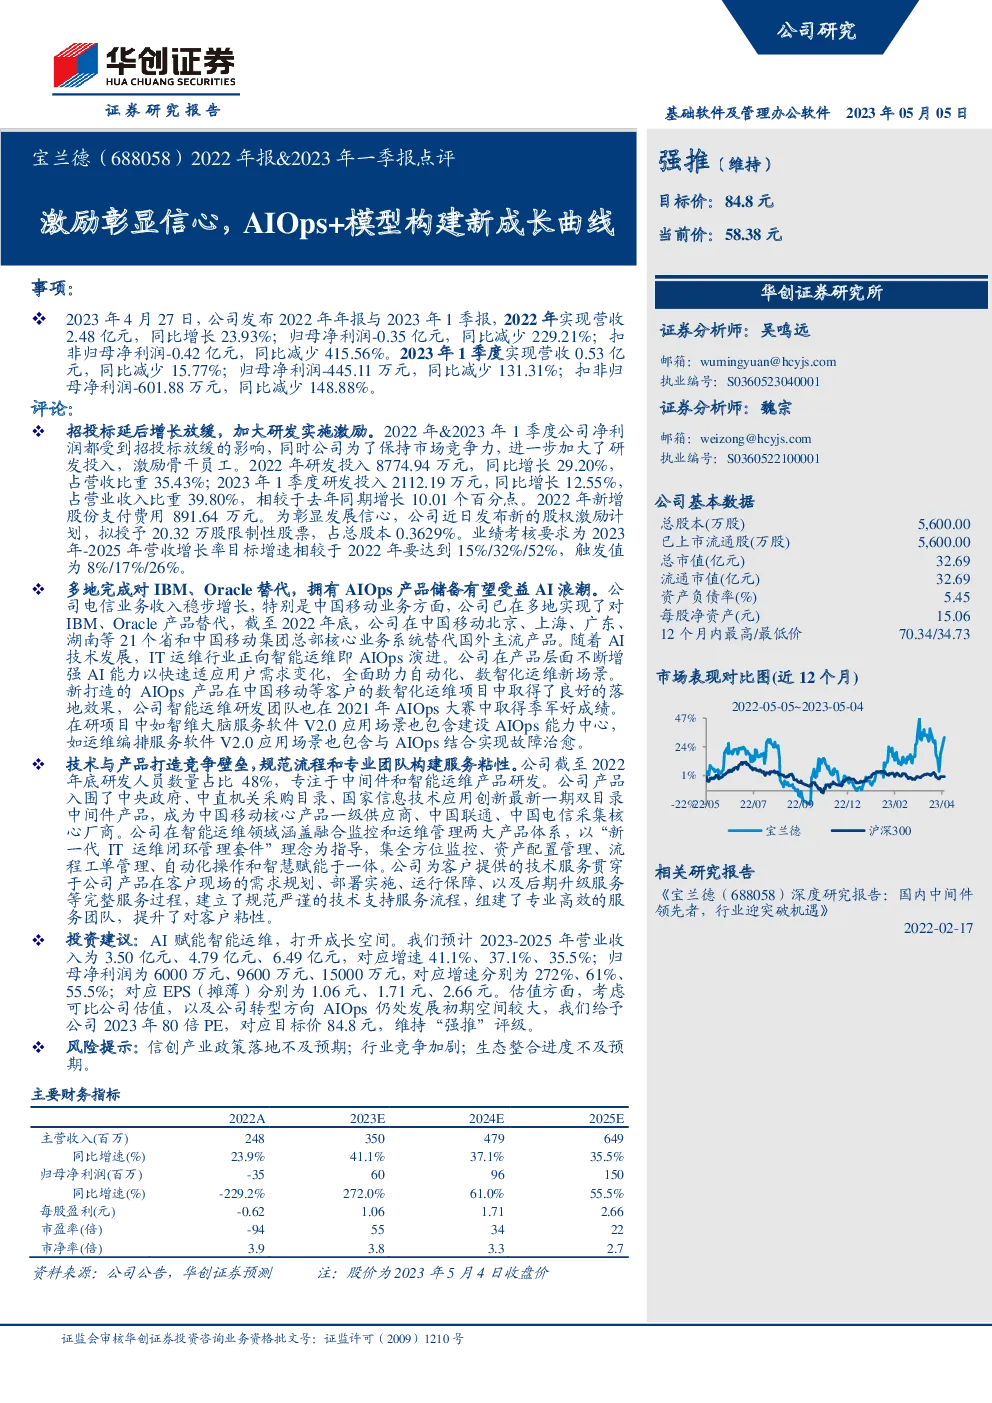
公司年度及季度业绩回顾与展望
一、2022年及2023年1季度业绩概览
- 2022年:公司实现营收2.48亿元,同比增长23.93%;归母净利润为-0.35亿元,较上一年度减少了229.21%;扣非归母净利润为-0.42亿元,同比减少415.56%。
- 2023年1季度:营收0.53亿元,同比下降15.77%;归母净利润为-445.11万元,较上一年度减少131.31%;扣非归母净利润为-601.88万元,同比减少148.88%。
二、业绩影响因素与应对策略
- 影响因素:主要受到招投标活动放缓的影响,同时公司为提升市场竞争力,加大研发投入。
- 应对措施:
- 研发投入:2022年研发投入8774.94万元,同比增长29.20%,占营收比重35.43%;2023年1季度研发投入2112.19万元,同比增长12.55%,占营业收入比重39.80%,相比去年增长10.01个百分点。
- 激励机制:通过发布新的股权激励计划,授予20.32万股限制性股票,旨在增强公司发展信心,并激励骨干员工。
三、业务亮点与未来潜力
- 电信业务:在电信领域尤其是中国移动业务方面,公司实现了对IBM、Oracle产品的替代,已在中国移动多个省份的核心业务系统中取代国外主流产品。
- AI技术应用:随着AI技术的发展,IT运维行业正在转向智能运维(AIOps)。公司通过增强AI能力,快速适应用户需求变化,全面支持自动化和数智化运维。
- 新产品与项目:新打造的AIOps产品在多个客户项目中取得了良好成效,同时在研项目中包含建设AIOps能力中心和与AIOps结合的故障治愈服务。
- 技术与服务优势:公司专注于中间件和智能运维产品研发,产品入围多个重要目录,成为多家运营商的核心供应商。提供从需求规划到运行保障的全流程服务,建立规范的服务流程和专业团队,提高客户粘性。
四、投资建议与风险提示
- 业绩预测:预计2023-2025年营业收入分别为3.50亿、4.79亿、6.49亿,对应增速分别为41.1%、37.1%、35.5%;归母净利润分别为6000万、9600万、15000万,增速分别为272%、61%、55.5%。
- 估值与评级:考虑到公司转型至AIOps领域的潜力,给予2023年80倍PE,对应目标价84.8元,维持“强推”评级。
- 风险提示:包括信创产业政策执行不达预期、行业竞争加剧、生态整合进度低于预期等风险。
此报告综合分析了公司在过去一年及一季度的经营状况,强调了其在AI驱动智能运维领域的战略布局与进展,并提出了未来业绩预测与投资建议,同时也指出了潜在的风险点。
发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。