公司经营状况与策略分析
营收与业绩概览
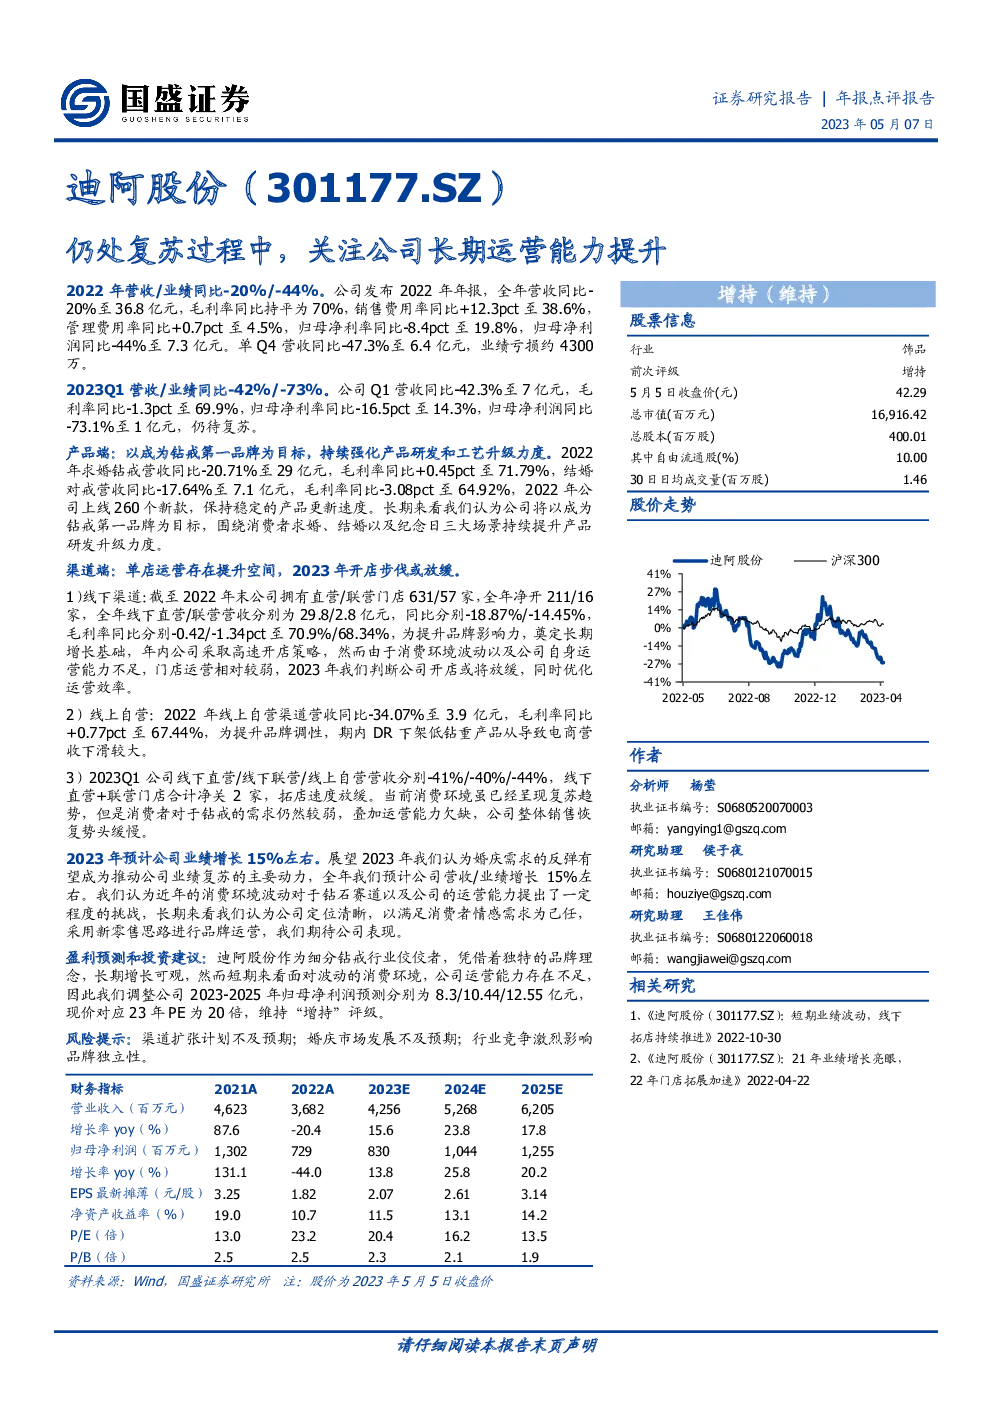
- 2022年:公司全年营收36.8亿元,同比下滑20%;归母净利润7.3亿元,同比减少44%。
- 2023Q1:季度营收7亿元,同比下滑42%;归母净利润1亿元,同比下降73%,显示复苏迹象不明显。
产品线分析
- 求婚钻戒:营收29亿元,同比减少20.71%,毛利率提升0.45个百分点至71.79%。
- 结婚对戒:营收7.1亿元,同比减少17.64%,毛利率下滑3.08个百分点至64.92%。
- 新品策略:2022年推出260个新款式,保持稳定的更新速度。
渠道策略与表现
- 线下渠道:截至2022年末,拥有631家直营店与57家联营店,全年新开227家,但受消费环境及运营能力限制,表现不佳。
- 线上自营:2022年营收3.9亿元,同比减少34.07%,毛利率增加0.77个百分点至67.44%。
- 2023Q1:线下直营与联营合计净关闭2家门店,线下渠道营收分别下滑41%与40%,线上自营下滑44%。
未来展望与策略
- 2023年业绩预测:预计营收与业绩增长15%左右,主要得益于婚庆需求的反弹。
- 长期战略:公司目标成为钻戒第一品牌,聚焦于求婚、结婚及纪念日三大场景,持续提升产品研发与工艺升级。
- 渠道策略:2023年预计放缓开店步伐,优化运营效率,线上线下渠道均面临挑战。
风险与机遇
- 风险:渠道扩张与市场复苏不及预期,行业竞争加剧影响品牌独立性。
- 机遇:婚庆市场的潜在复苏,品牌定位清晰,新零售策略的长期发展潜力。
投资建议与估值
- 盈利预测:调整后的2023-2025年归母净利润预测分别为8.3亿、10.44亿、12.55亿元。
- 评级:现价对应23年PE为20倍,维持“增持”评级。
结论
尽管面临2022年的业绩下滑与2023Q1的业绩压力,公司通过明确的品牌定位与新零售策略展现出长远的增长潜力。然而,渠道扩张与运营效率的提升成为关键挑战,特别是在当前消费环境复苏背景下,如何有效应对竞争与需求变化将是决定公司未来表现的关键因素。投资者应关注公司渠道优化策略的执行效果及其对业绩复苏的支撑作用。
甄选海量权威研报,直接登录发现报告(www.fxbaogao.com)即可。平台是国内主流专业研报集散地,报告储量大且品类齐全无短板,每日服务数十万金融相关从业人员与投资用户。实时更新各类核心研报内容,界面干净操作简单,助力每一位用户快速整合信息、做出可靠投资规划。