在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。
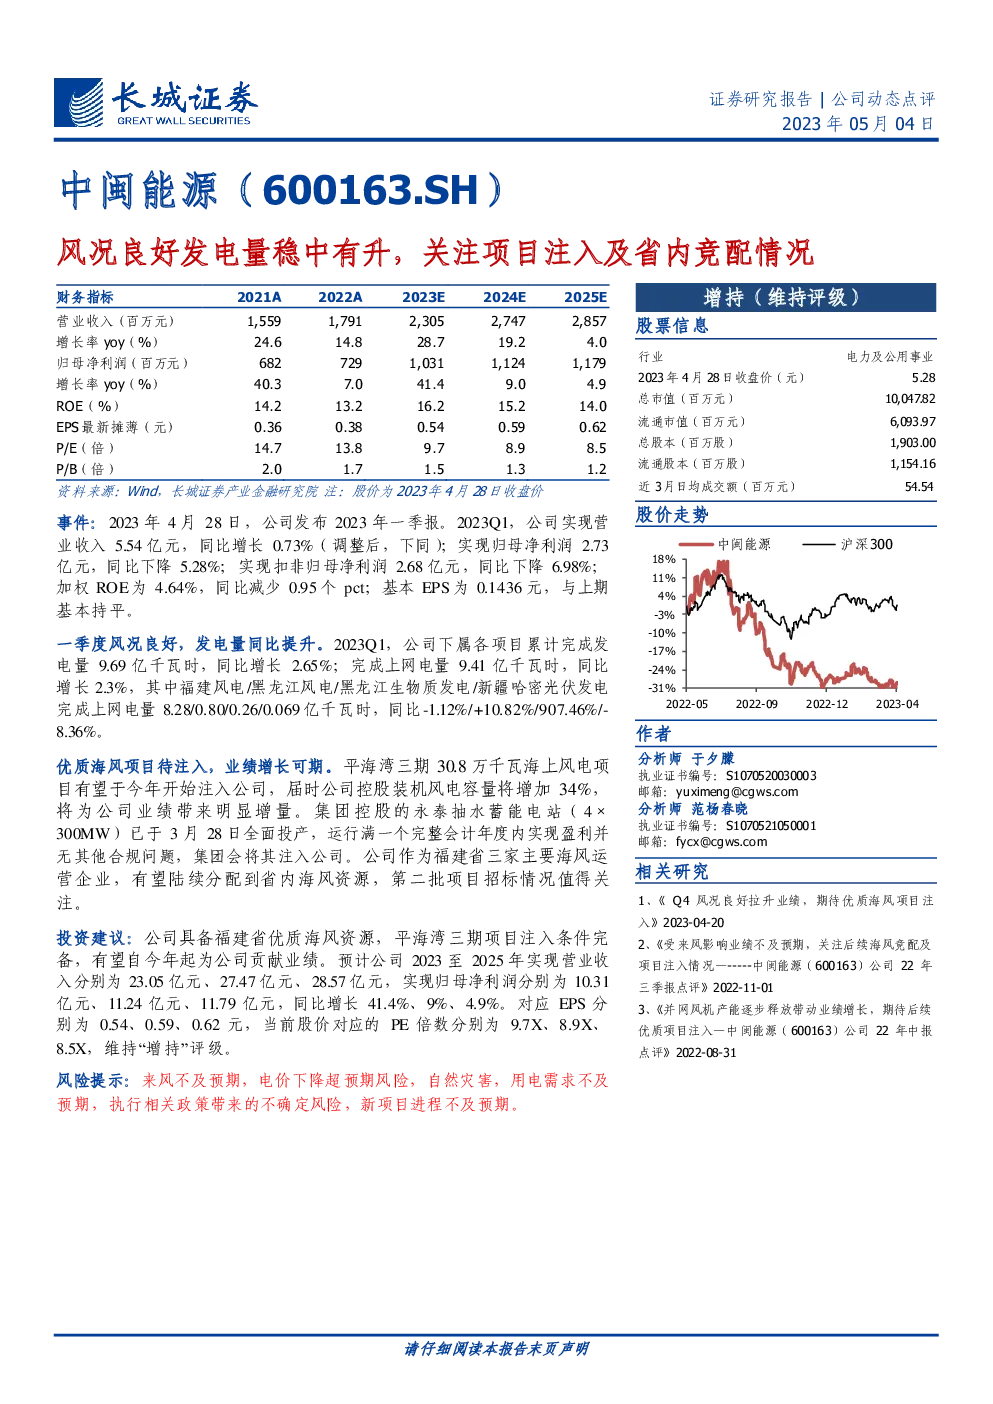
中闽能源(600163.SH)的研报提供了对公司财务状况、经营业绩、投资项目以及估值的详细分析。以下是基于报告内容的综合总结:
财务概况与预测
- 营业收入:预计2023年至2025年的营业收入分别达到230.5亿元、274.7亿元和285.7亿元。
- 归母净利润:预计同期净利润分别为103.1亿元、112.4亿元和117.9亿元。
- 增长率:净利润增速预测为41.4%、9%和4.9%。
财务指标
- 每股收益(EPS):从2023年的0.54元增加到2025年的0.62元。
- 市盈率(P/E):从9.7倍降至8.5倍。
- 市净率(P/B):从1.5倍降至1.2倍。
财务比率
- ROE(净资产收益率):从16.2%降至14.0%。
- 资产负债率:从55.8%降至49.7%。
- 流动比率:从1.1降至0.9。
财务活动
- 经营活动现金流:从2021年的80.2亿元增长至2025年的257.7亿元。
- 资本支出:预计从2022年的217亿元增长至2025年的689亿元。
- 每股收益:从0.36元增长至0.62元。
投资项目与战略
- 平海湾三期项目:预计将在2023年开始注入,预计将增加34%的风电容量,为公司带来明显的业绩增长。
- 永泰抽水蓄能电站:已全面投产,有望在运行一年后实现盈利并注入公司。
- 海风资源分配:作为福建省主要的海风运营企业之一,公司有望获得更多的省内海风资源分配,特别是在第二批项目的竞标中值得关注。
估值与评级
- 估值比率:市盈率从14.7倍降至8.5倍,市净率从2.0倍降至1.2倍,显示出公司的估值水平相对较低。
- 评级:分析师维持“增持”评级,认为公司在福建省优质的海风资源和即将注入的项目将为公司带来业绩增长。
风险提示
- 风况变化:来风情况可能影响发电量和业绩。
- 电价风险:电价下降可能影响公司盈利能力。
- 自然灾害:自然灾害可能影响运营安全和生产。
- 政策风险:执行相关政策可能带来不确定性。
- 新项目进展:新项目的开发进度可能不如预期。
总体而言,中闽能源的财务状况显示出稳定的增长趋势,通过注入优质海风项目和利用集团资源,预计未来业绩将保持增长态势。然而,投资者仍需关注上述风险因素,以做出更加审慎的投资决策。