在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。
根据所提供的研报内容,关于五粮液的分析和预测如下:
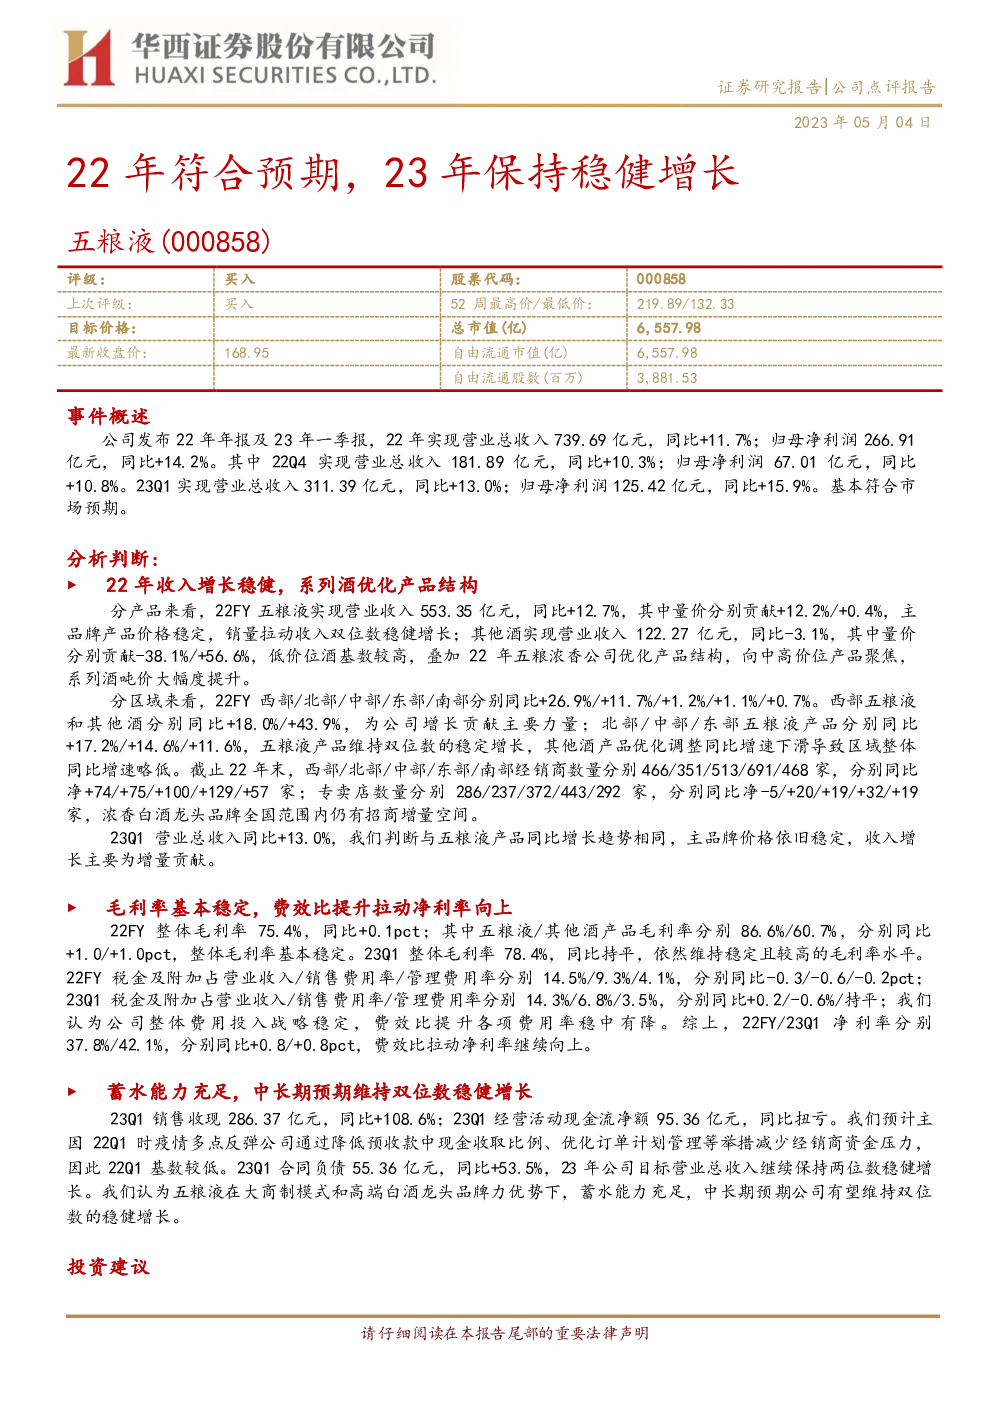
一、业绩回顾与展望
-
2022年业绩回顾:
- 营业总收入739.69亿元,同比增长11.7%。
- 归母净利润266.91亿元,同比增长14.2%。
- 第四季度(2022Q4)营业总收入181.89亿元,同比增长10.3%;归母净利润67.01亿元,同比增长10.8%。
- 第一季度(2023Q1)营业总收入311.39亿元,同比增长13.0%;归母净利润125.42亿元,同比增长15.9%。
-
产品结构与区域表现:
- 主品牌产品价格稳定,销量拉动收入双位数稳健增长。
- 其他酒产品在低价位的基础上,通过优化产品结构,向中高价位产品聚焦,吨价大幅提升。
- 西部地区贡献最大,其他地区也实现了双位数增长,但增速有所放缓。
-
毛利率与费用效率:
- 整体毛利率保持稳定。
- 费用率有所改善,尤其是管理费用率和销售费用率,显示出费用投入效率提升。
二、长期增长潜力
-
蓄水能力与市场空间:
- 虽然其他酒产品区域增长速度有所下滑,但西部地区的强劲表现支撑了整体增长。
- 龙头品牌在全国范围内仍有招商增量空间。
-
财务健康状况:
- 2023Q1销售收现与经营活动现金流净额的大幅增长,表明公司现金流状况良好。
- 合同负债增加,显示公司未来销售预期稳定。
-
盈利预测与估值:
- 调整后的盈利预测显示,公司未来几年的收入和净利润增长预期稳定。
- 当前股价对应PE分别为21、18、16倍,维持“买入”评级。
三、风险提示
- 经济复苏情况低于预期。
- 市场竞争加剧。
- 安全生产问题。
综上所述,五粮液在2022年的业绩表现稳健,2023年一季度继续保持增长态势,主要得益于产品结构优化、区域市场拓展以及费用效率提升。公司未来有望维持双位数的稳健增长,但需关注宏观经济环境、市场竞争及安全风险等因素的影响。