想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。
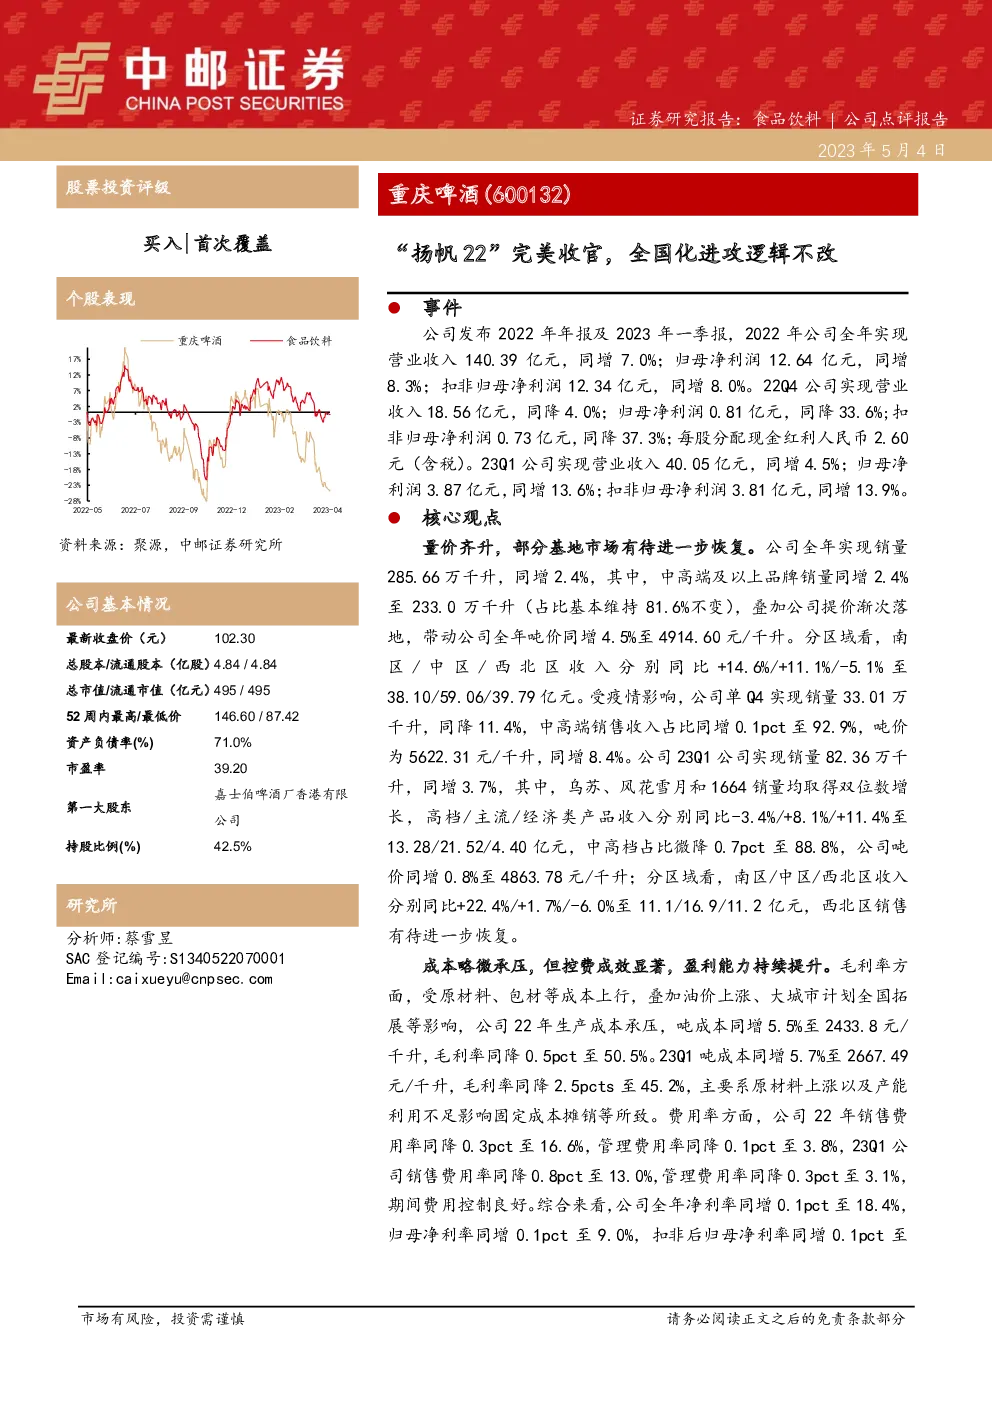
公司于2022年发布了其年度报告以及2023年第一季度报告。以下是基于提供的文字内容进行的总结:
2022年经营概况
- 营收与净利润:2022年,公司实现了140.39亿元的营业收入,同比增长7.0%;归属于母公司的净利润为12.64亿元,同比增长8.3%;扣除非经常性损益后的归母净利润为12.34亿元,同比增长8.0%。
- 第四季度表现:第四季度,公司实现营业收入18.56亿元,同比下降4.0%;归属于母公司的净利润为0.81亿元,同比下降33.6%;扣除非经常性损益后的净利润为0.73亿元,同比下降37.3%。
- 股利分配:公司每股市值分配现金红利2.60元(含税)。
2023年第一季度业绩
- 营收与净利润:2023年第一季度,公司实现营业收入40.05亿元,同比增长4.5%;归属于母公司的净利润为3.87亿元,同比增长13.6%;扣除非经常性损益后的净利润为3.81亿元,同比增长13.9%。
产品与市场表现
- 销量与价格:2022年,公司全年销量为285.66万千升,同比增长2.4%;中高端及以上品牌的销量为233.0万千升,同比增长2.4%,占总销量的81.6%。中高端品牌销量占比基本保持稳定,吨价同比增长4.5%至4914.60元/千升。
- 地区分布:在不同地区,南区、中区和西北区的收入分别同比增长14.6%、11.1%和-5.1%,分别为38.10亿元、59.06亿元和39.79亿元。西北区的销售表现有待进一步恢复。
成本与利润
- 成本压力:由于原材料、包装材料成本上升,以及油价上涨、大城市计划的全国拓展等因素,2022年生产成本增加,吨成本同比增长5.5%至2433.8元/千升,导致毛利率下降0.5个百分点至50.5%。
- 费用控制:2023年第一季度,公司销售费用率和管理费用率分别下降0.8个百分点和0.3个百分点,期间费用控制良好。
全国化战略进展
- 全国化战略:“扬帆27”计划为公司的全国化进攻提供了明确的方向,预计通过优化现有消费场景的恢复、加强“大城市计划”的市场拓展、加大费用和资源投入,乌苏产品有望成为销量过百万吨的大单品,同时其他如1664、风花雪月、乐堡等产品也将保持强劲增长态势。
盈利预测与成本控制
- 盈利能力提升:通过锁定铝材等原材料价格、优化数字化和智能化管理体系、以及与嘉士伯全球采购合作,公司预计能够进一步控制成本、提高管理效率、提升销售费用的性价比,从而增强盈利能力。
综上所述,公司在2022年的表现稳健,虽然面临一些成本压力,但通过有效的成本控制和市场策略,以及2023年第一季度的积极表现,显示出其全国化战略正在逐步推进,并有望在未来继续提升盈利能力。