找报告就上发现报告(www.fxbaogao.com),这是一个资源超级丰富的专业平台。我们的用户群体庞大,深受投资者信赖。研报内容覆盖面极广,宏观、行业、公司报告应有尽有,数量巨大。我们专注于提升您的效率,界面简单好用,技术强大,帮您迅速获取关键信息。在这里,您可以深度洞察市场,做出最精准的投资判断。
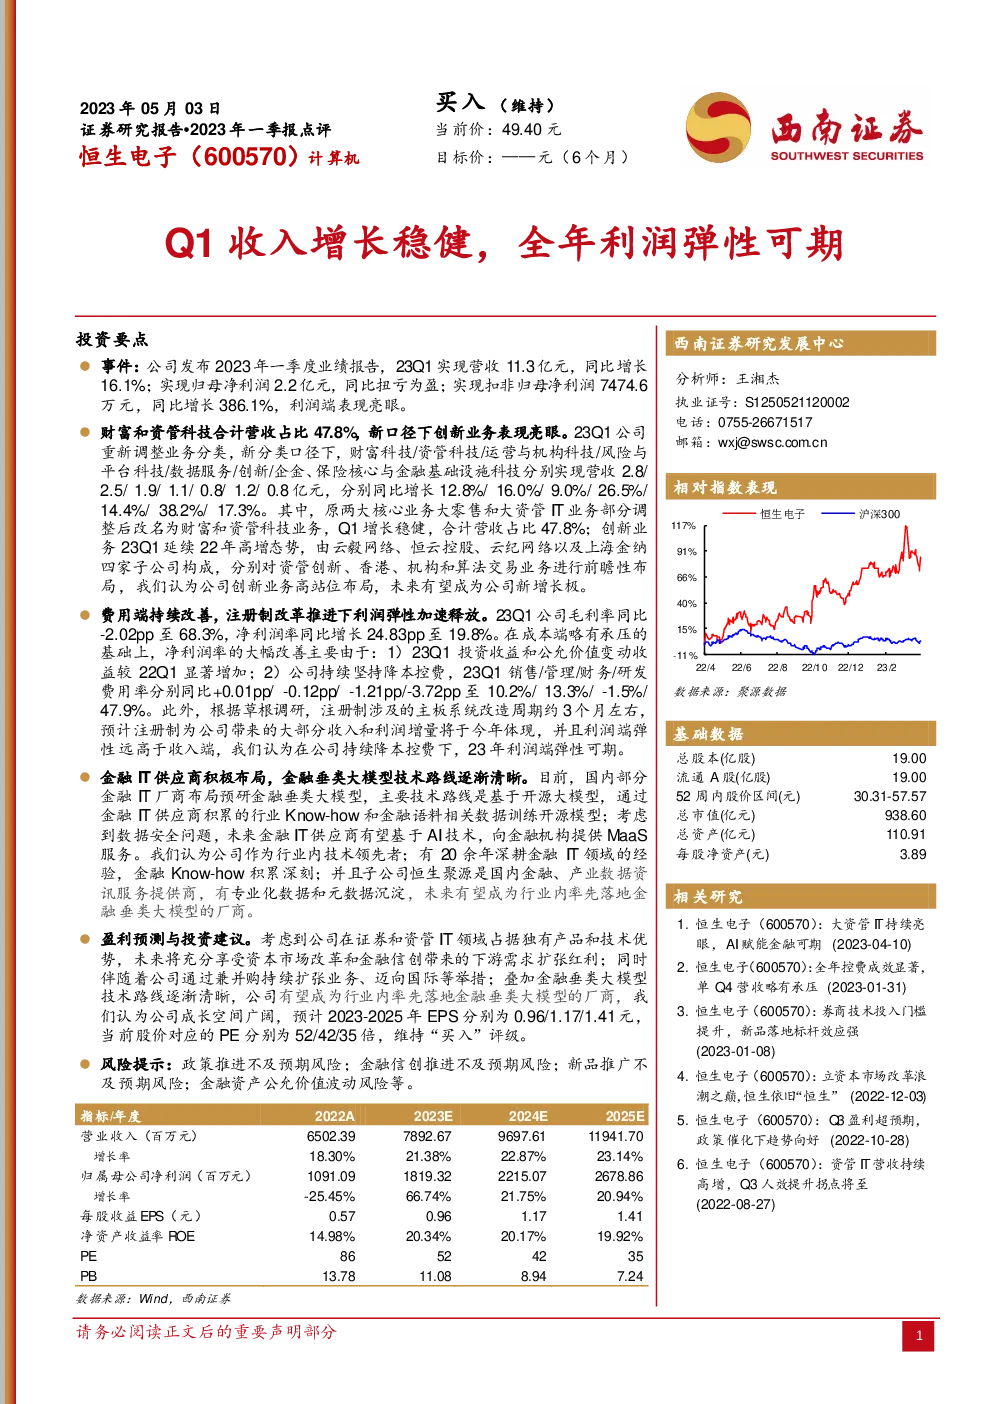
公司一季度业绩亮点与未来发展展望
业绩概览
- 营收与利润:2023年一季度,公司实现营收11.3亿元,同比增长16.1%;归母净利润2.2亿元,实现了从亏损到盈利的转变;扣非归母净利润为7474.6万元,同比增长386.1%。
- 业务分类调整:公司对业务进行了重新分类,其中财富科技、资管科技、运营与机构科技、风险与平台科技、数据服务、创新业务、企金、保险核心与金融基础设施科技分别贡献了显著增长,分别同比增长12.8%、16.0%、9.0%、26.5%、14.4%、38.2%、17.3%。
创新业务亮点
- 高增长态势:创新业务在一季度延续了去年的增长态势,主要由云毅网络、恒云控股、云纪网络及上海金纳四家子公司共同推动,分别聚焦于资产管理创新、香港市场、机构业务及算法交易。
- 前瞻布局:这些子公司为公司提供了在资产管理、金融科技等领域的新业务方向,预计将成为公司未来增长的重要驱动力。
费用控制与利润弹性
- 成本与费用:尽管成本端有所承压,但公司通过持续的降本控费策略,使得销售、管理、财务、研发费用率分别提高了0.01pp、下降了0.12pp、减少了1.21pp、降低了3.72pp,整体上有助于提升利润率。
- 利润弹性:注册制改革预计将为公司带来较大的收入和利润增量,尤其是在利润端的释放更为明显,预计在全年内会逐步显现。
技术布局与未来趋势
- 金融垂类大模型:公司及子公司恒生聚源正积极布局金融垂类大模型,通过基于开源大模型的训练并结合行业Know-how和金融语料数据,旨在解决数据安全问题并通过MaaS服务形式向金融机构提供服务。
- 技术领先地位:作为行业内的技术领先者,公司拥有丰富的金融IT领域经验和深厚的技术积累,有望成为行业内率先实现金融垂类大模型落地的企业。
盈利预测与投资建议
- 成长空间:公司预计将在证券和资管IT领域持续受益于市场改革和金融信创带来的需求增长,同时通过兼并购扩展业务范围、进军国际市场等战略举措,成长空间广阔。
- 盈利预测:预计2023-2025年的EPS分别为0.96元、1.17元、1.41元,对应PE分别为52倍、42倍、35倍,维持“买入”评级。
风险提示
- 政策风险:政策推进可能低于预期。
- 信创推进风险:金融信创的推进速度可能不达预期。
- 新品推广风险:新产品推广可能不如预期。
- 金融资产公允价值波动风险:金融资产的公允价值可能因市场变化而波动。
此总结基于提供的文字内容,详细分析了公司的业绩亮点、业务布局、费用控制、技术创新、盈利预测以及潜在风险,为投资者提供了全面的视角。