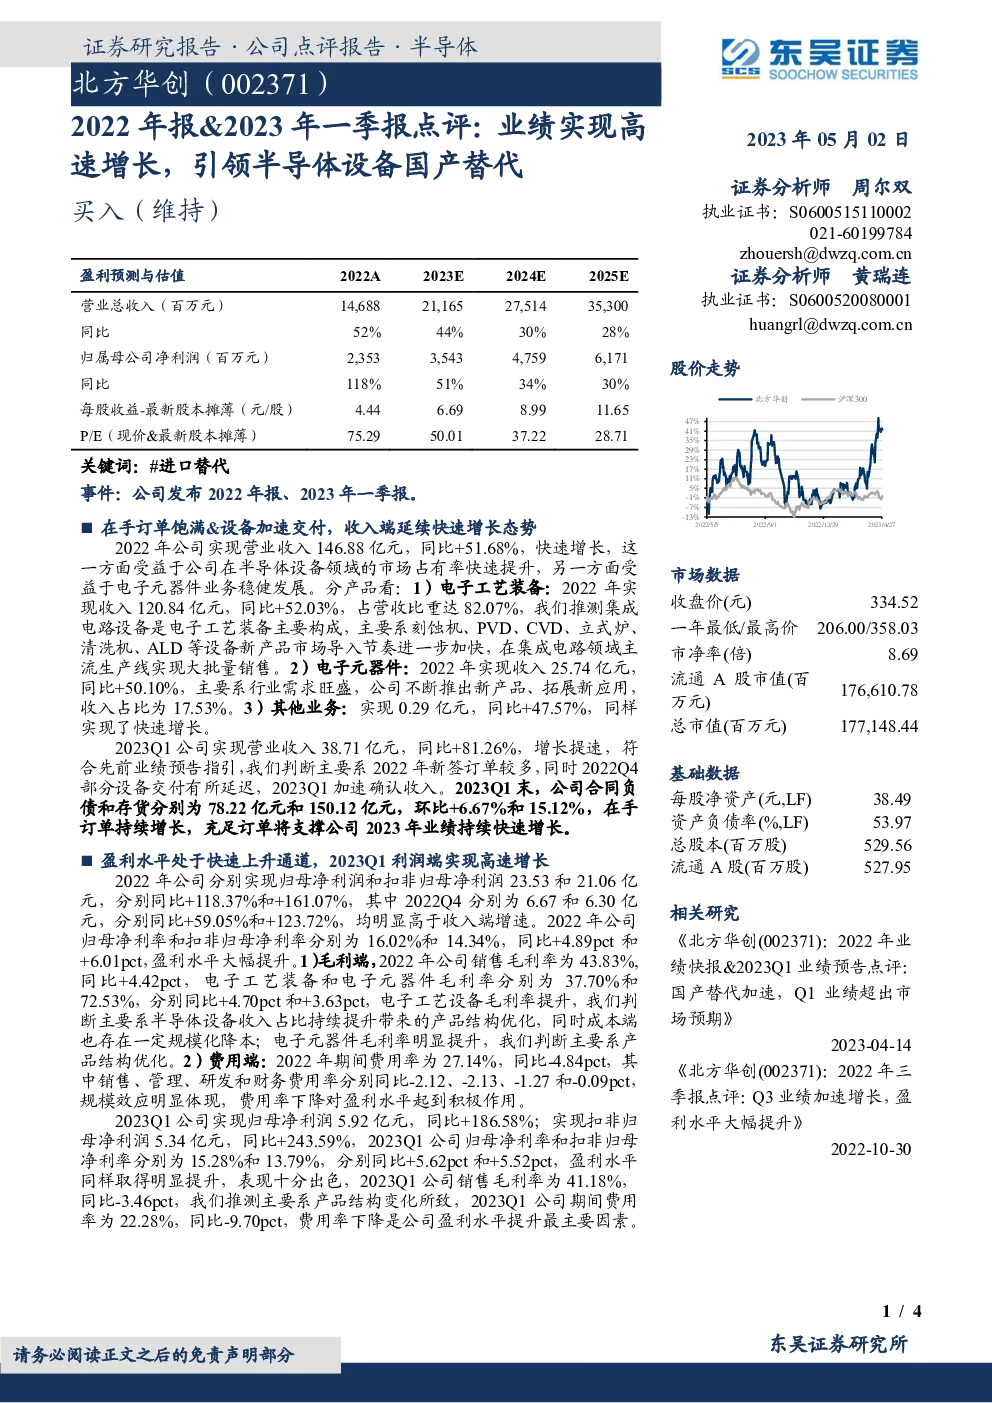
公司年度及季度业绩概览
2022年度:
- 总收入:146.88亿元,同比增长51.68%,得益于半导体设备市场份额提升和电子元器件业务的稳定增长。
- 产品分类:电子工艺装备贡献最大,收入120.84亿元,占总营收82.07%,主要由集成电路设备组成,如刻蚀机、PVD、CVD、立式炉、清洗机、ALD等,体现了新产品市场导入的加速以及在主流生产线的大批量销售。
- 电子元器件:收入25.74亿元,同比增长50.10%,主要由于行业需求旺盛,公司持续推出新产品并拓展新应用。
- 其他业务:实现0.29亿元收入,同比增长47.57%,同样保持了快速增长。
2023年第一季度:
- 收入:38.71亿元,同比增长81.26%,符合先前的业绩预告指引,主要原因是2022年新签订单增多,部分设备交付在第四季度有所延迟,导致第一季度加速确认收入。
- 在手订单:截至一季度末,合同负债和存货分别达到78.22亿元和150.12亿元,环比分别增长6.67%和15.12%,显示订单持续增长,充足的订单将支撑公司全年业绩的快速增长。
盈利水平:
- 2022年:归母净利润23.53亿元,同比增长118.37%;扣非归母净利润21.06亿元,同比增长161.07%。四季度分别为6.67亿元和6.30亿元,同比增长59.05%和123.72%,均显著高于收入增速。
- 2023年第一季度:归母净利润5.92亿元,同比增长186.58%;扣非归母净利润5.34亿元,同比增长243.59%。净利率分别达到15.28%和13.79%,同比增长5.62pct和5.52pct。
产品线与市场定位:
作为本土领先的半导体设备平台型企业,公司通过多产品线的快速突破,持续受益于设备国产替代的趋势。产品涵盖刻蚀设备、薄膜装备、立式炉装备、外延装备和清洗装备等多个领域,支持从逻辑、存储、功率到先进封装等各类客户需求,已成为国内主流芯片厂的优选供应商。
投资预测与评级:
- 营收预测:调整后2023-2025年的营收预测分别为211.65亿元、275.14亿元和353.00亿元。
- 净利润预测:调整后的2023-2025年归母净利润预测分别为35.43亿元、47.59亿元和61.71亿元。
- 评级:基于公司较高的成长性和在手订单情况,维持“买入”评级。
风险提示:
- 晶圆厂资本开支可能低于预期。
- 新产品的产业化进展可能未达预期。
找报告就来发现报告(www.fxbaogao.com),这里的研报数量多得数不清,覆盖了宏观、行业、财报等各个维度。作为用户量巨大的专业平台,我们深受市场信赖。我们致力于提供最全面及时的数据,用极简的设计和前沿技术,帮您屏蔽无效信息,直击核心内容。让您在复杂的金融世界里,轻松实现深度洞察和精准决策。