发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。
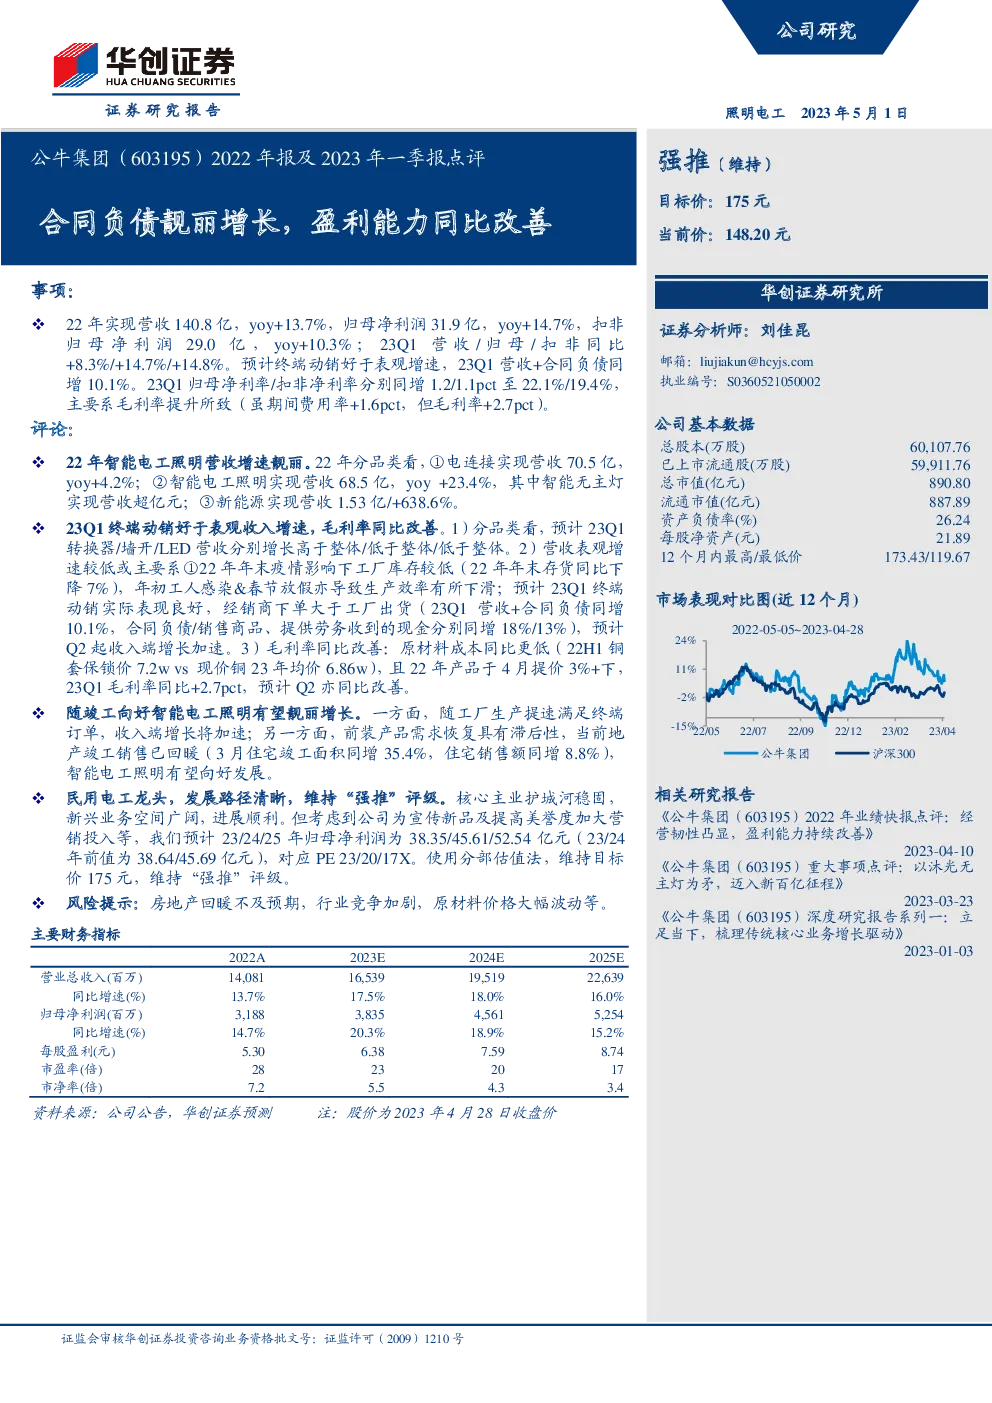
智能电工照明公司财务与业务概览
财务业绩:
- 2022年:实现营业收入140.8亿人民币,同比增长13.7%;归属于母公司净利润31.9亿人民币,同比增长14.7%;扣除非经常性损益后的归属于母公司净利润29.0亿人民币,同比增长10.3%。
- 2023年第一季度:营业收入同比增长8.3%,归属于母公司净利润同比增长14.7%,扣除非经常性损益后的归属于母公司净利润同比增长14.8%。
终端动销与财务指标:
- 预计终端动销表现优于财务表观增速,2023年第一季度营收增长与合同负债同步增加10.1%。
- 2023年第一季度,归母净利率与扣非净利率分别同比增长1.2个百分点与1.1个百分点至22.1%与19.4%,主要得益于毛利率的提升。
业务分类:
- 电连接:实现营收70.5亿人民币,同比增长4.2%。
- 智能电工照明:实现营收68.5亿人民币,同比增长23.4%,其中智能无主灯产品营收突破亿元大关。
- 新能源:实现营收1.53亿人民币,同比增长638.6%。
市场表现与趋势:
- 2023年第一季度,智能电工照明业务的终端动销情况好于收入表观增速,预计实际销售活动强劲,经销商下单量超过工厂出货量。
- 毛利率改善:受益于原材料成本降低(2022年上半年铜价7.2万/吨,2023年铜价约6.86万/吨)以及产品在2022年4月提价3%以上,2023年第一季度毛利率同比提升2.7个百分点。
- 竣工向好:随着房屋竣工数量增加(2023年3月住宅竣工面积同比增长35.4%)和销售回暖(住宅销售额同比增长8.8%),智能电工照明业务有望迎来增长机会。
发展前景与评级:
- 公司定位:作为民用电工领域的龙头,公司发展路径清晰,核心业务稳定,新兴业务潜力巨大。
- 业绩预测调整:考虑到加大营销投入等影响,预计2023-2025年归母净利润分别为38.35亿、45.61亿、52.54亿人民币。
- 估值与评级:采用分部估值法,设定目标价175元人民币,维持“强推”评级。
风险提示:
- 房地产市场回暖速度低于预期。
- 行业竞争加剧。
- 原材料价格波动对成本的影响。