根据提供的研报内容,以下是关于科华数据(002335.SZ)的总结:
业绩与增长情况:
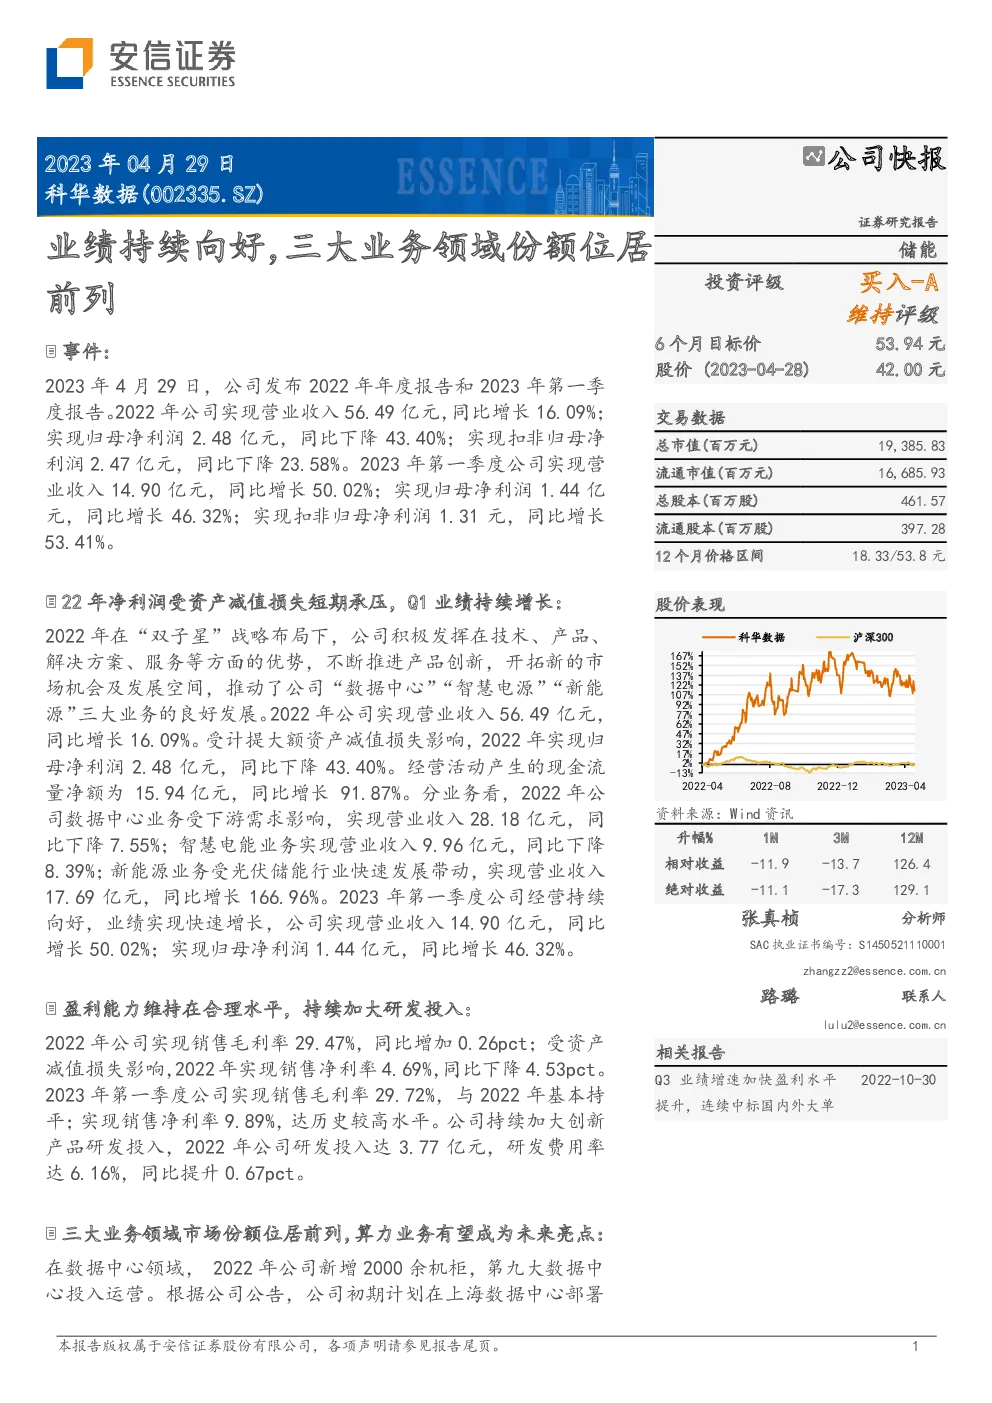
- 年度业绩:2022年实现营业收入56.49亿元,同比增长16.09%;净利润2.48亿元,同比下降43.40%。
- 季度业绩:2023年一季度实现营业收入14.90亿元,同比增长50.02%;净利润1.44亿元,同比增长46.32%。
市场表现与股价:
- 股价自2023年4月28日的42.00元,相比过去一年的最低价18.33元,最高价53.8元,涨幅分别为11.1%、129.1%。
- 相对于沪深300指数,1个月、3个月、12个月的相对收益分别为-11.9%、-13.7%、126.4%,绝对收益分别为-11.1%、-17.3%、129.1%。
业务领域:
- 数据中心业务:2022年营收28.18亿元,同比下降7.55%。
- 智慧电能业务:2022年营收9.96亿元,同比下降8.39%。
- 新能源业务:2022年营收17.69亿元,同比增长166.96%,主要受益于光伏储能行业的快速发展。
- 算力业务亮点:计划在上海数据中心部署超算中心,满足芯片行业客户需求,联合合作伙伴构筑全国算力平台。
盈利能力与研发投入:
- 2022年销售毛利率为29.47%,销售净利率为4.69%。
- 2023年第一季度销售毛利率为29.72%,销售净利率为9.89%。
- 2022年研发投入达3.77亿元,研发费用率为6.16%,相比去年提升0.67个百分点。
市场份额与投资建议:
- 在数据中心、智慧电能、新能源等领域,市场份额位居前列。
- 预计公司2023-2025年的营业收入分别为91.84亿、130.13亿、179.77亿元,净利润分别为8.01亿、10.81亿、13.85亿元。
- 给予公司2023年31倍PE,目标价为53.94元,维持“买入-A”投资评级。
风险提示:
- 数据中心建设不及预期。
- 市场竞争加剧。
- 应收账款增加。
- 新能源业务海外发展不及预期。
投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。