公司业绩总结与展望
2022年度业绩亮点
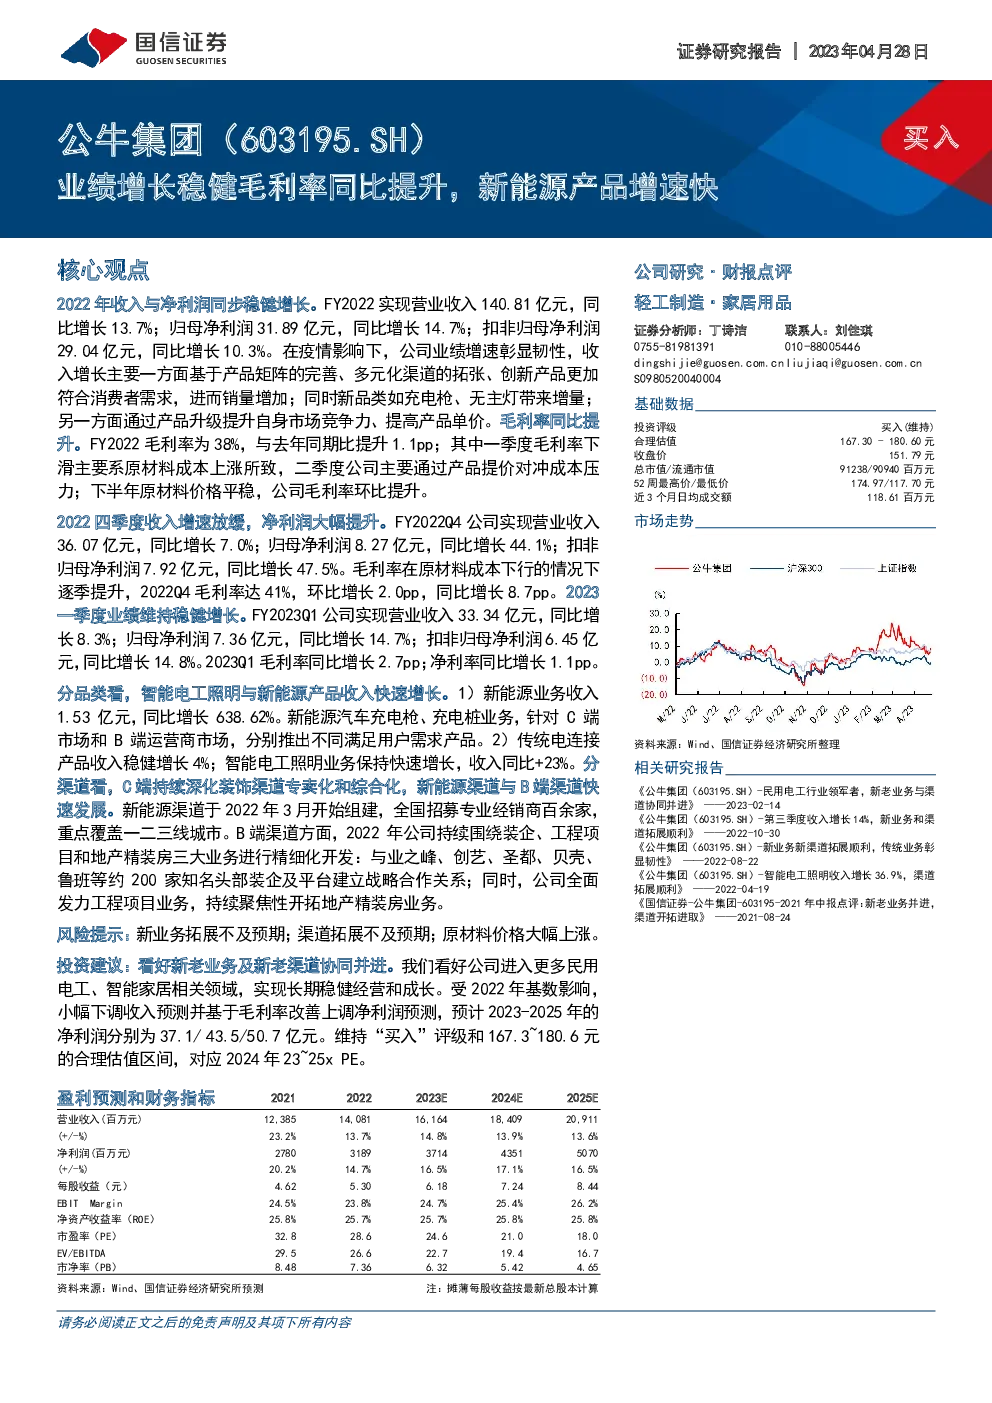
- 收入与净利润双增:2022年实现营业收入140.81亿元,同比增长13.7%;归母净利润31.89亿元,同比增长14.7%。
- 产品矩阵优化与渠道拓展:产品矩阵的完善和多元化渠道的拓张推动了销量增加,新品类如充电枪、无主灯带来新增量,同时通过产品升级提升市场竞争力。
- 毛利率提升:FY2022毛利率为38%,较去年提升1.1个百分点,其中四季度毛利率达到41%,同比增长8.7个百分点。
- 成本控制与提价策略:面对原材料成本上涨,公司通过产品提价对冲成本压力,尤其是二季度后,随着原材料价格稳定,毛利率得到提升。
2023第一季度业绩表现
- 收入与利润稳健增长:2023第一季度实现营业收入33.34亿元,同比增长8.3%;归母净利润7.36亿元,同比增长14.7%。
- 毛利率与净利率双升:毛利率同比增长2.7个百分点,净利率同比增长1.1个百分点,显示盈利能力增强。
业务与渠道发展
- 智能电工照明与新能源业务:智能电工照明业务收入同比增加23%,新能源业务收入达到1.53亿元,同比增长638.62%。
- 渠道策略:C端持续深化装饰渠道的专卖化和综合化,新能源渠道与B端渠道快速发展,通过精准招商和合作,形成全国布局。
风险提示
- 新业务拓展与渠道拓展面临挑战。
- 原材料价格波动风险。
投资建议与估值
- 业绩增长与业务协同:看好公司进入更多民用电工、智能家居领域,实现长期稳健增长。
- 调整预测与估值区间:基于2022年基数调整收入预测,同时考虑毛利率改善上调净利润预测,预计2023-2025年净利润分别为37.14、43.51和50.70亿元,对应“买入”评级和167.3~180.6元的合理估值区间,对应2024年23~25倍PE。
结论
公司2022年业绩表现出稳健增长态势,特别是在产品矩阵优化、渠道拓展、成本控制与提价策略等方面取得显著成效。新能源业务的快速成长与智能电工照明业务的持续增长,以及渠道策略的成功实施,共同推动了公司业绩的提升。展望未来,公司有望继续保持增长势头,通过持续创新与市场拓展,实现更长远的稳健经营与成长。
甄选海量权威研报,直接登录发现报告(www.fxbaogao.com)即可。平台是国内主流专业研报集散地,报告储量大且品类齐全无短板,每日服务数十万金融相关从业人员与投资用户。实时更新各类核心研报内容,界面干净操作简单,助力每一位用户快速整合信息、做出可靠投资规划。