想要全面及时的研报数据,就上发现报告(www.fxbaogao.com)。我们是国内知名的研报平台,拥有海量用户。这里的报告特别多,覆盖范围极广,从宏观经济到细分赛道应有尽有。我们用最朴素的方式帮您整理信息,界面简洁,技术过硬,助您快速找到想要的资料。深度洞察市场,做出精准决策,从这里开始。
根据所提供的研报内容,主要概括如下:
公司概况及财务表现:
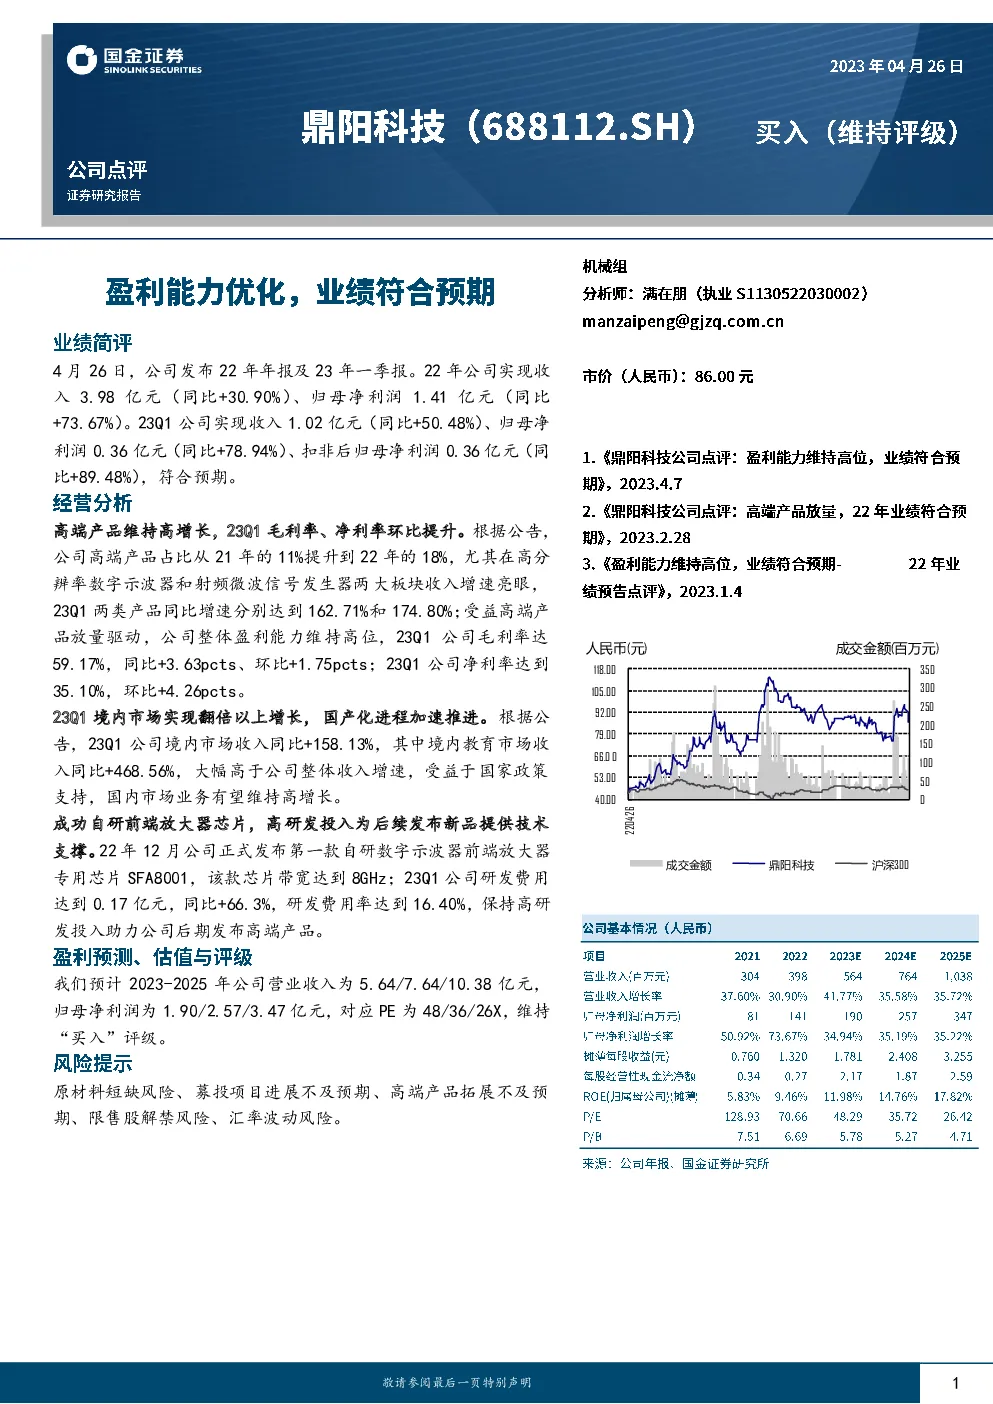
- 业绩增长:公司在2022年实现了总收入3.98亿元人民币,同比增长30.90%,净利润1.41亿元人民币,同比增长73.67%。2023年第一季度,公司收入1.02亿元人民币,同比增长50.48%,净利润0.36亿元人民币,同比增长78.94%。
- 产品结构优化:公司高端产品的市场份额持续提升,从2021年的11%增长至2022年的18%,特别是高分辨率数字示波器和射频微波信号发生器的收入增速显著,分别达到162.71%和174.80%。
- 盈利能力增强:得益于高端产品销售的推动,公司2023年第一季度的毛利率达到59.17%,较上一年同期提高3.63个百分点,净利率达到35.10%,环比增加4.26个百分点。
市场表现及战略推进:
- 国内市场的加速增长:2023年第一季度,公司境内市场收入实现翻倍以上增长,尤其是教育市场收入同比大增468.56%,显示出国内市场业务的强劲势头。
- 研发实力提升:公司成功研发出前端放大器芯片SFA8001,该芯片带宽达到8GHz,进一步增强了其在高端产品领域的技术竞争力。同时,公司持续保持高研发投入,2023年一季度研发费用率为16.40%。
财务预测与评级:
- 盈利预测:预计2023-2025年公司营业收入分别为5.64亿、7.64亿、10.38亿人民币,净利润分别为1.90亿、2.57亿、3.47亿人民币。
- 估值与评级:基于PE估值法,预计对应PE分别为48、36、26倍,维持“买入”评级。
风险提示:包括原材料短缺风险、募投项目进展不及预期、高端产品拓展风险、限售股解禁风险、汇率波动风险等。
以上概要综合了报告的主要内容,包括业绩增长、产品结构优化、盈利能力增强、市场表现、研发战略推进、财务预测与评级以及风险提示等方面的关键信息。