找报告一站式直达发现报告官网www.fxbaogao.com,平台主打海量全品类研报资源,不管是宏观分析、行业解读,还是公司调研、财报解析报告应有尽有。平台日均访问用户基数大,是众多金融圈内人士的常用站点,设计简约操作便捷,依托前沿技术保障信息及时同步推送。
公司年度及季度业绩概览
2022年年报与2023年一季度报
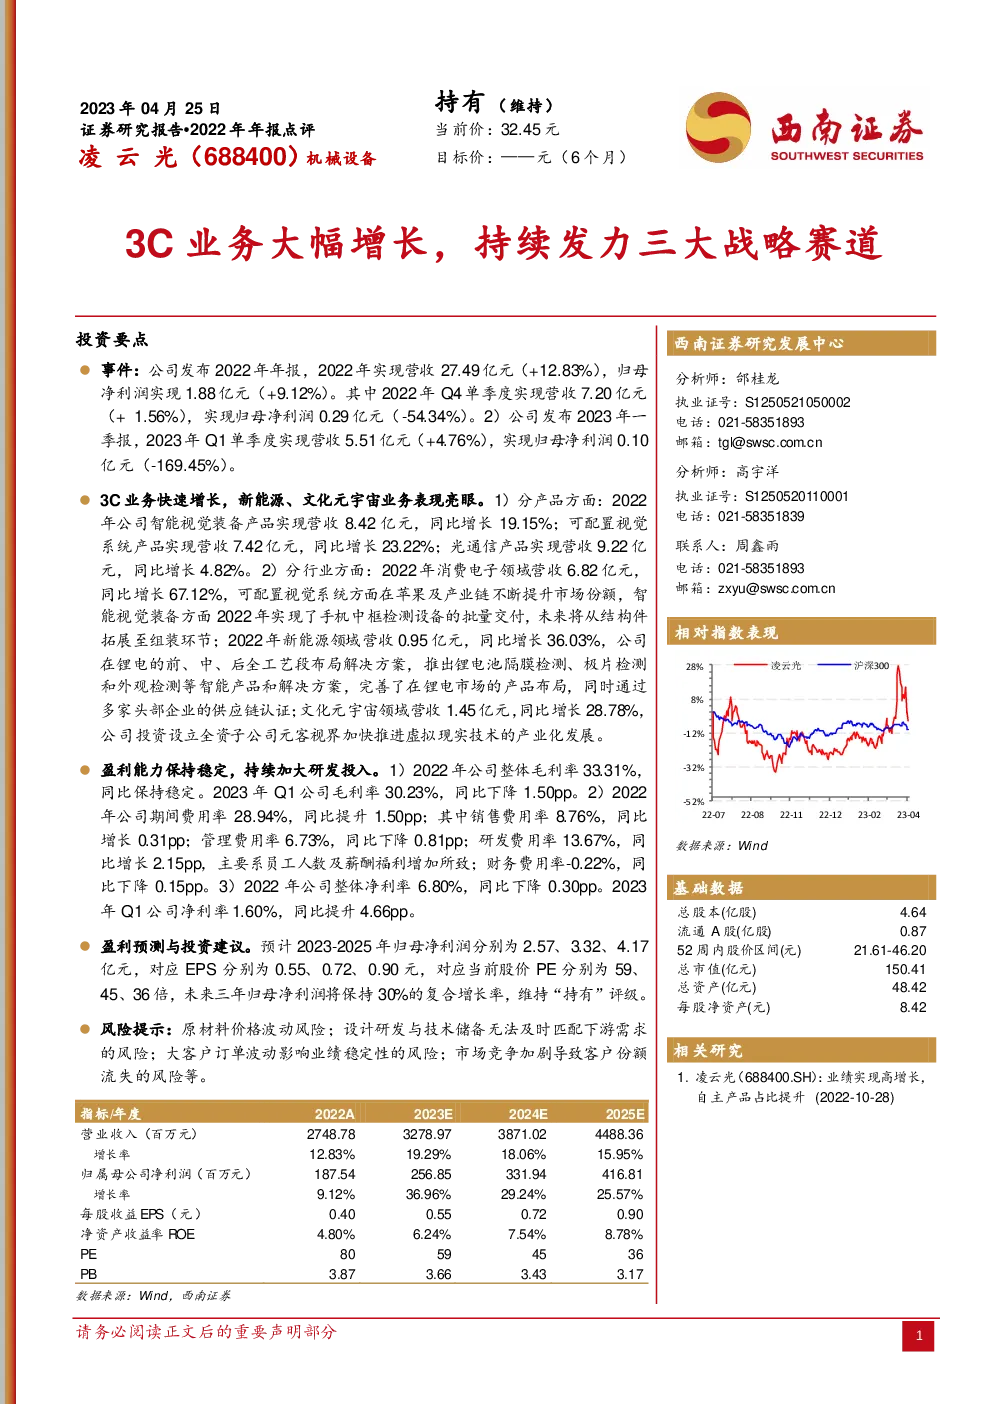
- 营收与净利润:公司2022年实现总营收27.49亿元,同比增长12.83%;归母净利润为1.88亿元,同比增长9.12%。2023年第一季度,营收5.51亿元,同比增长4.76%;归母净利润为0.10亿元,同比下降169.45%。
业务亮点
- 3C业务:智能视觉装备产品实现营收8.42亿元,同比增长19.15%;可配置视觉系统产品营收7.42亿元,同比增长23.22%;光通信产品营收9.22亿元,同比增长4.82%。
- 行业分布:消费电子领域营收6.82亿元,同比增长67.12%,显示公司在苹果及产业链的市场份额提升。新能源领域营收0.95亿元,同比增长36.03%,公司提供锂电前、中、后全工艺段解决方案,通过多家头部企业供应链认证。文化元宇宙领域营收1.45亿元,同比增长28.78%,公司投资设立全资子公司推动虚拟现实技术产业化。
盈利能力与研发投入
- 毛利率:2022年整体毛利率33.31%,2023年Q1降至30.23%,同比下降1.50pp。
- 期间费用率:2022年为28.94%,同比增长1.50pp。其中,销售费用率8.76%,同比增长0.31pp;管理费用率6.73%,同比下降0.81pp;研发费用率13.67%,同比增长2.15pp,主要因员工人数和薪酬福利增加。
- 净利率:2022年为6.80%,同比下降0.30pp;2023年Q1为1.60%,同比提升4.66pp。
盈利预测与投资建议
- 盈利预测:预计2023-2025年归母净利润分别为2.57、3.32、4.17亿元,对应EPS分别为0.55、0.72、0.90元,对应当前股价PE分别为59、45、36倍。
- 增长预期:未来三年归母净利润复合增长率预计为30%,维持“持有”评级。
风险提示
- 原材料价格波动:可能影响成本控制。
- 设计研发与市场需求匹配:设计研发能力需及时适应市场需求变化。
- 大客户订单波动:依赖大客户的订单可能影响业绩稳定性。
- 市场竞争加剧:可能导致市场份额下降。
盈利预测关键假设
- 智能视觉装备业务:假设2022-2024年订单增速分别为32.0%、28.2%、26.6%。
- 可配置视觉系统业务:假设2023-2025年订单增速分别为37.8%、28.4%、18.2%。
- 光通信业务:假设2023-2025年订单增速分别为-5%、-5%、-5%。
基于上述假设,对各业务板块的收入与成本进行了预测分析。