想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。
圆通速递业绩与市场表现分析
业绩概览
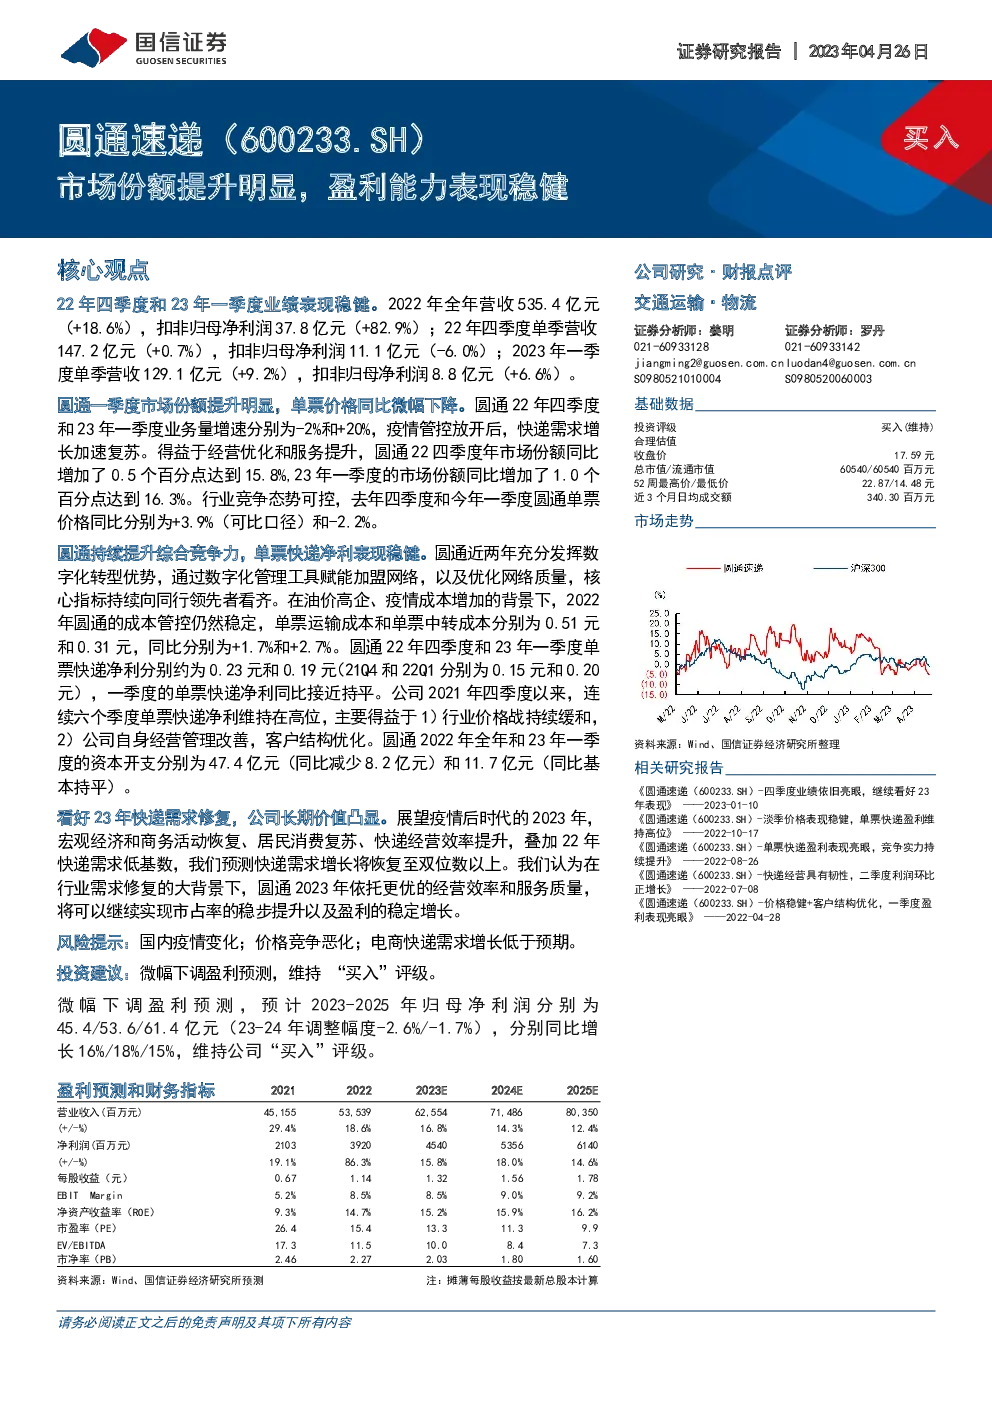
- 2022年全年:圆通速递实现营业收入535.4亿元,同比增长18.6%;扣除非经常性损益后的归母净利润为37.8亿元,同比增长82.9%。
- 2022年第四季度:单季营收147.2亿元,同比增长0.7%;扣非归母净利润11.1亿元,同比下降6.0%。
- 2023年第一季度:单季营收129.1亿元,同比增长9.2%;扣非归母净利润8.8亿元,同比增长6.6%。
市场份额与价格趋势
- 市场份额提升:2022年第四季度,圆通市场份额同比增加0.5个百分点至15.8%;2023年第一季度进一步提升至16.3%。
- 单票价格变动:2022年第四季度和2023年第一季度,圆通单票价格分别同比增长3.9%(可比口径)和-2.2%。
综合竞争力增强
- 成本控制:尽管面临油价上涨和疫情成本增加的压力,圆通2022年的单票运输成本和单票中转成本分别同比增长1.7%和2.7%。
- 单票快递净利:2022年第四季度和2023年第一季度,单票快递净利分别为0.23元和0.19元,整体保持稳健。
资本支出与投资策略
- 资本开支:2022年全年和2023年第一季度的资本开支分别为47.4亿元和11.7亿元,前者较前一年减少8.2亿元,后者与前一年基本持平。
预期与投资建议
- 2023年预期:预计快递需求将恢复至双位数增长,受益于经济活动恢复、商务活动复苏及消费增长。
- 长期价值:在市场需求恢复背景下,圆通有望实现市占率稳步提升和盈利稳定增长。
- 投资建议:考虑到盈利预测的微调,维持“买入”评级,目标价对应PE估值分别为13X和11X。