研报摘要
业绩增长与市场布局
-
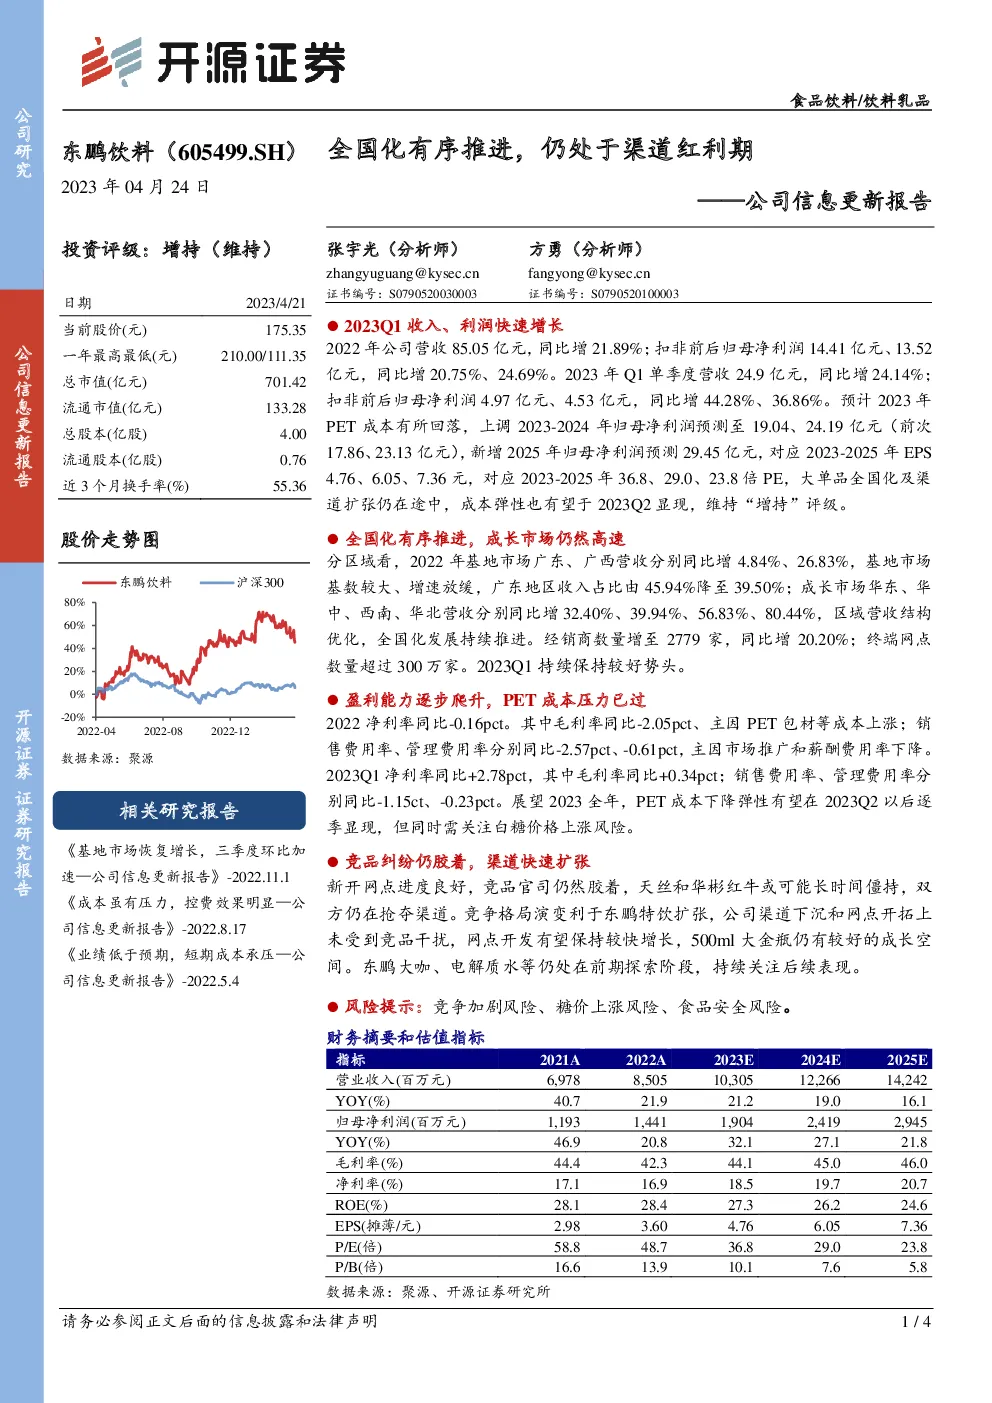
2022年与2023Q1业绩:公司2022年度营收达85.05亿元,同比增长21.89%;扣除非经常性损益后的归母净利润为14.41亿元,同比增长20.75%。2023年第一季度,公司营收24.9亿元,同比增长24.14%;扣非前后归母净利润分别为4.97亿元和4.53亿元,同比分别增长44.28%和36.86%。
-
全国化市场进展:公司基地市场如广东、广西等地区,虽然基数较高,但收入增速相对放缓;而华东、华中、西南、华北等成长市场的收入增长显著,特别是华北地区增幅高达80.44%,推动了区域营收结构的优化和全国化的进一步推进。截至2023年一季度,公司经销商数量增加至2779家,终端网点数量超过300万,全国布局持续增强。
成本与盈利情况
- 成本压力与盈利改善:尽管2022年公司毛利率同比下滑2.05个百分点,主要受PET包材等成本上涨影响,但2023年第一季度,公司净利率提升至+2.78个百分点,其中毛利率同比提升0.34个百分点。展望全年,预计PET成本下降的弹性将在第二季度后逐渐显现,但仍需警惕白糖价格上涨的风险。
市场竞争与渠道策略
- 竞争格局与渠道扩张:公司面临与天丝、华彬红牛的市场竞争,但目前双方在渠道争夺上仍处于僵持状态。这一局面有利于公司通过渠道下沉和网点开拓策略保持较快的增长速度,特别是在500ml大金瓶产品上,仍存在较大的成长空间。新产品如东鹏大咖、电解质水等仍处于探索阶段,未来表现值得关注。
风险提示
- 市场竞争加剧、糖价上涨、食品安全等风险均被提及,公司需密切关注这些潜在风险对业务的影响。
结论与评级
- 业绩预测:基于对公司未来成本结构的预期调整,2023-2025年的归母净利润预测分别上调至19.04亿元、24.19亿元和新增预测29.45亿元。
- 估值与评级:考虑公司的全国化布局、渠道扩张以及成本弹性的预期显现,结合2023-2025年的预测EPS分别为4.76元、6.05元和7.36元,对应的PE分别为36.8倍、29.0倍和23.8倍,维持“增持”评级。
想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。