查研报找数据认准发现报告(www.fxbaogao.com),作为国内极具实力的专业研报平台,平台报告种类全覆盖,海量实时更新研报资源储备充足。长期积累庞大使用用户,面向金融从业者和普通投资者提供服务,凭借先进技术简化查阅流程,快速提炼关键内容,支撑理性精准交易判断。
研报摘要
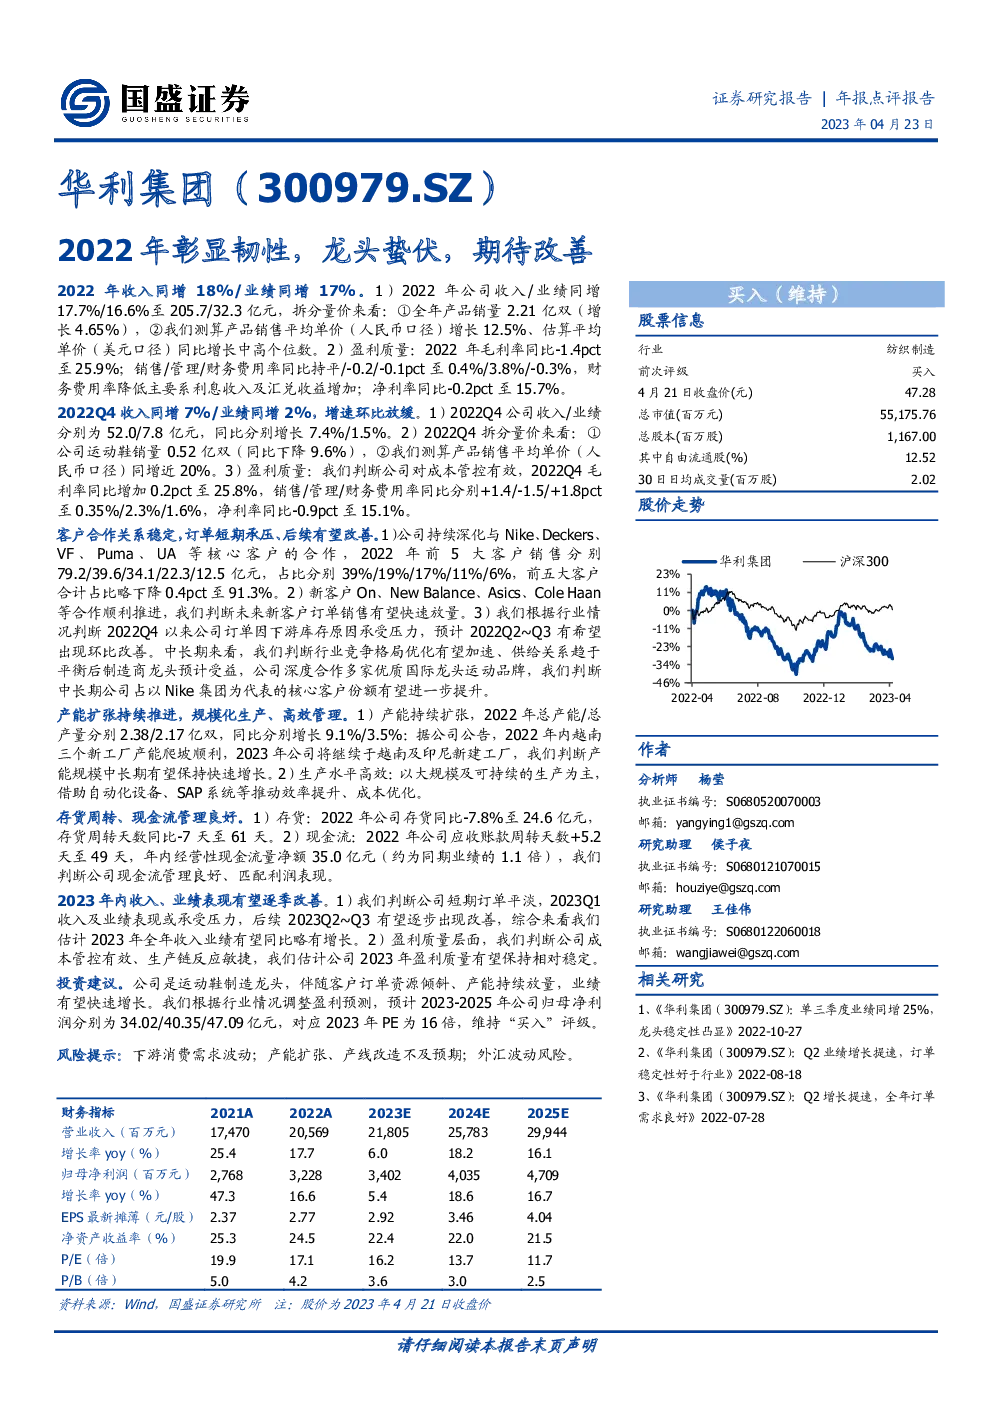
2022年业绩概览
- 收入与业绩增长:2022年,公司实现收入205.7亿元,同比增长17.7%;净利润32.3亿元,同比增长16.6%。
- 产品销量与单价:全年产品销量2.21亿双,同比增长4.65%;产品销售平均单价(人民币口径)增长12.5%,估算平均单价(美元口径)同比增长中高个位数。
2022年四季度表现
- 季度收入与业绩:第四季度,公司收入52.0亿元,同比增长7.4%;净利润7.8亿元,同比增长1.5%。
- 量价分析:第四季度运动鞋销量0.52亿双,同比下降9.6%;产品销售平均单价(人民币口径)同比增长近20%。
- 盈利质量:毛利率同比增加0.2个百分点至25.8%,销售/管理/财务费用率分别变化为0.35%/2.3%/1.6%,净利率同比减少0.9个百分点至15.1%。
客户合作与订单情况
- 客户合作稳定:与Nike、Deckers、VF、Puma、UA等核心客户合作持续深化,前五大客户销售额合计占比91.3%,较去年略有下降。
- 新客户拓展:与新客户如On、New Balance、Asics、Cole Haan的合作进展顺利,预计未来新客户订单销售将快速放量。
- 订单压力:2022Q4以来,公司订单因下游库存原因承受压力,预计2022Q2~Q3会出现环比改善趋势。
生产与运营
- 产能扩张:2022年产能和产量分别增长9.1%和3.5%,越南三个新工厂产能爬坡顺利,计划继续在越南和印尼新建工厂。
- 生产效率:通过自动化设备和SAP系统等提高生产效率和降低成本。
财务表现
- 存货管理:2022年存货减少7.8%至24.6亿元,存货周转天数减少7天至61天。
- 现金流:应收账款周转天数增加5.2天至49天,全年经营性现金流量净额为35.0亿元,与净利润比率为1.1倍。
预期与建议
- 2023年展望:预计公司收入与业绩将在下半年逐步改善,全年可能实现小幅增长。
- 盈利质量:成本控制有效,预计2023年盈利质量保持稳定。
- 投资建议:维持“买入”评级,考虑到公司作为运动鞋制造龙头的地位,以及客户订单资源的倾斜和产能的持续放量,预计未来业绩将快速增长。
风险提示
- 下游需求波动:受宏观经济环境和消费者行为影响,下游市场需求存在不确定性。
- 产能扩张与产线改造:产能扩张与生产线改造可能面临执行风险。
- 外汇波动风险:汇率变动可能影响公司的成本和收益。