上发现报告(www.fxbaogao.com),看遍全网研报。我们的报告库存量巨大,内容覆盖面极广,是很多金融从业者的首选。用户量每天都在涨,因为大家都知道这里资料最全。我们用最朴素实用的方式呈现数据,没有多余的干扰,帮您节省宝贵时间。无论是看行业趋势还是分析公司财报,这里都能助您高效获取信息,决策更精准。
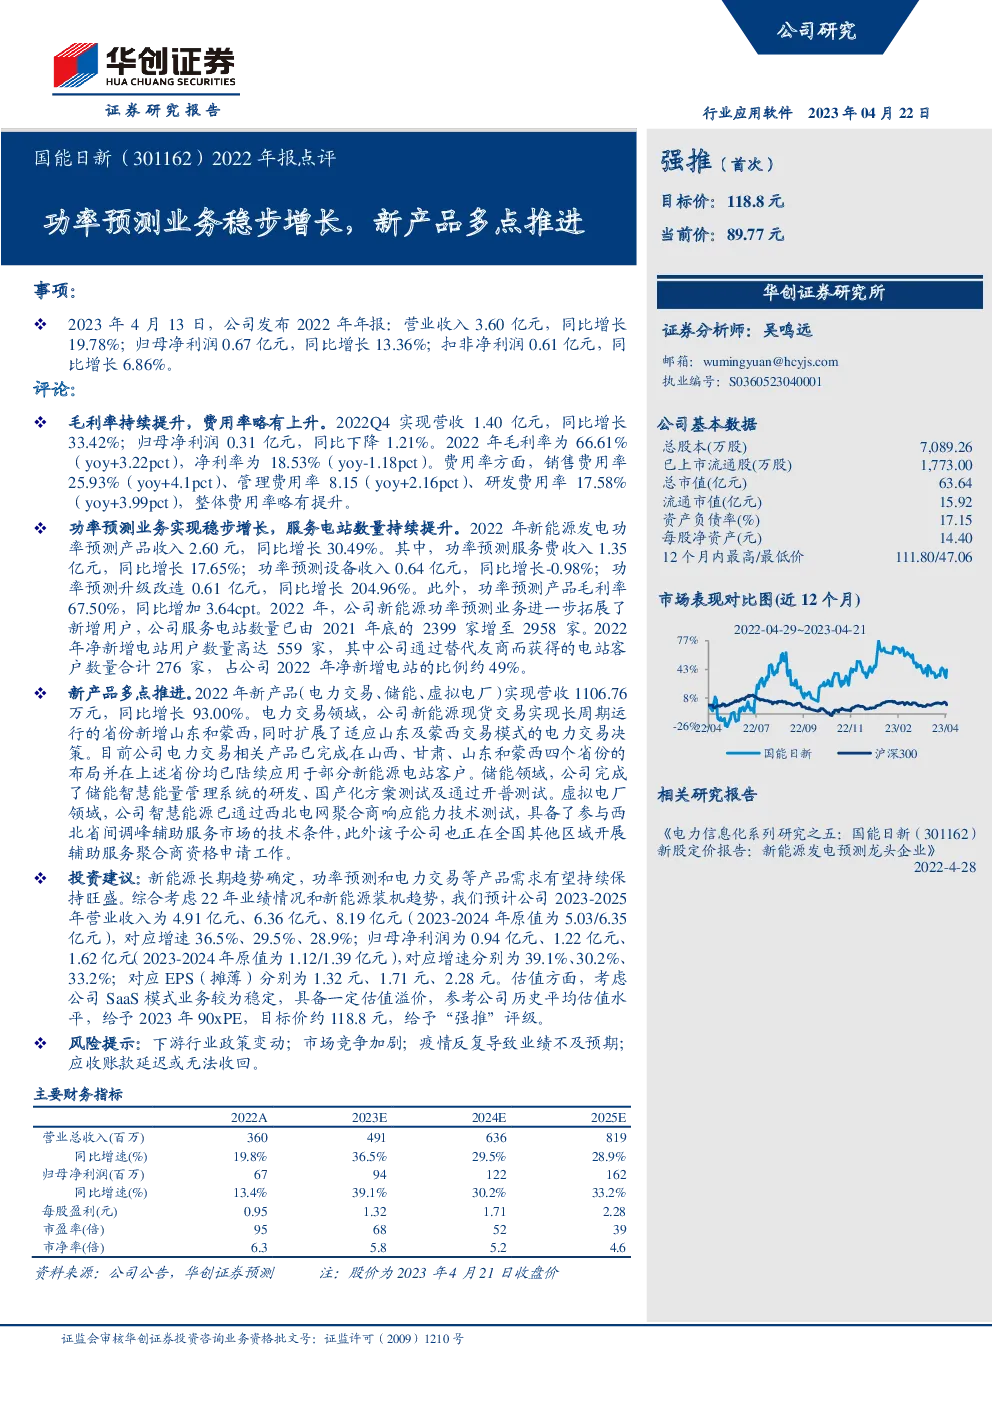
公司2022年度报告概览
营收与利润增长
- 总收入:2022年公司实现营业收入3.60亿元,较上一年增长19.78%。
- 净利润表现:归母净利润达到0.67亿元,同比增长13.36%,扣非净利润为0.61亿元,同比增长6.86%。
毛利率与费用率分析
- 毛利率:2022年公司整体毛利率为66.61%,较去年提高3.22个百分点。
- 费用率变化:销售费用率为25.93%,较去年增加4.1个百分点;管理费用率为8.15%,增加了2.16个百分点;研发费用率为17.58%,提升3.99个百分点。整体费用率有所上升。
功率预测业务亮点
- 业务增长:新能源发电功率预测产品收入增长至2.60亿元,同比增长30.49%。
- 服务范围扩大:2022年公司服务的电站数量从2399家增长至2958家,净新增559家,其中通过替代友商获得的客户数量为276家,占比约49%。
- 产品结构调整:功率预测服务费收入1.35亿元,同比增长17.65%;设备收入0.64亿元,同比下降0.98%;升级改造收入0.61亿元,同比增长204.96%。
新产品进展
- 电力交易:新增山东和蒙西两个省份的新能源现货交易,电力交易产品在山西、甘肃、山东和蒙西四省已有应用案例。
- 储能:完成储能智慧能量管理系统研发和国产化方案测试,并通过开普测试。
- 虚拟电厂:智慧能源通过西北电网聚合商响应能力技术测试,具备参与西北省间调峰辅助服务市场的能力,同时在其他区域开展辅助服务聚合商资格申请。
投资建议与估值
- 盈利预测:预计2023-2025年的营业收入分别增长至4.91亿元、6.36亿元、8.19亿元,净利润分别为0.94亿元、1.22亿元、1.62亿元。
- 估值与评级:考虑公司的稳定SaaS模式业务,给予2023年90倍市盈率,目标价约为118.8元,评级为“强推”。
风险提示
- 行业政策变动:下游行业政策可能影响市场需求。
- 市场竞争加剧:市场竞争可能导致利润空间缩小。
- 疫情风险:疫情反复可能影响业绩表现。
- 应收账款风险:应收账款管理可能面临挑战。