中国黄金2022年业绩回顾与2023年展望
2022年业绩概览:
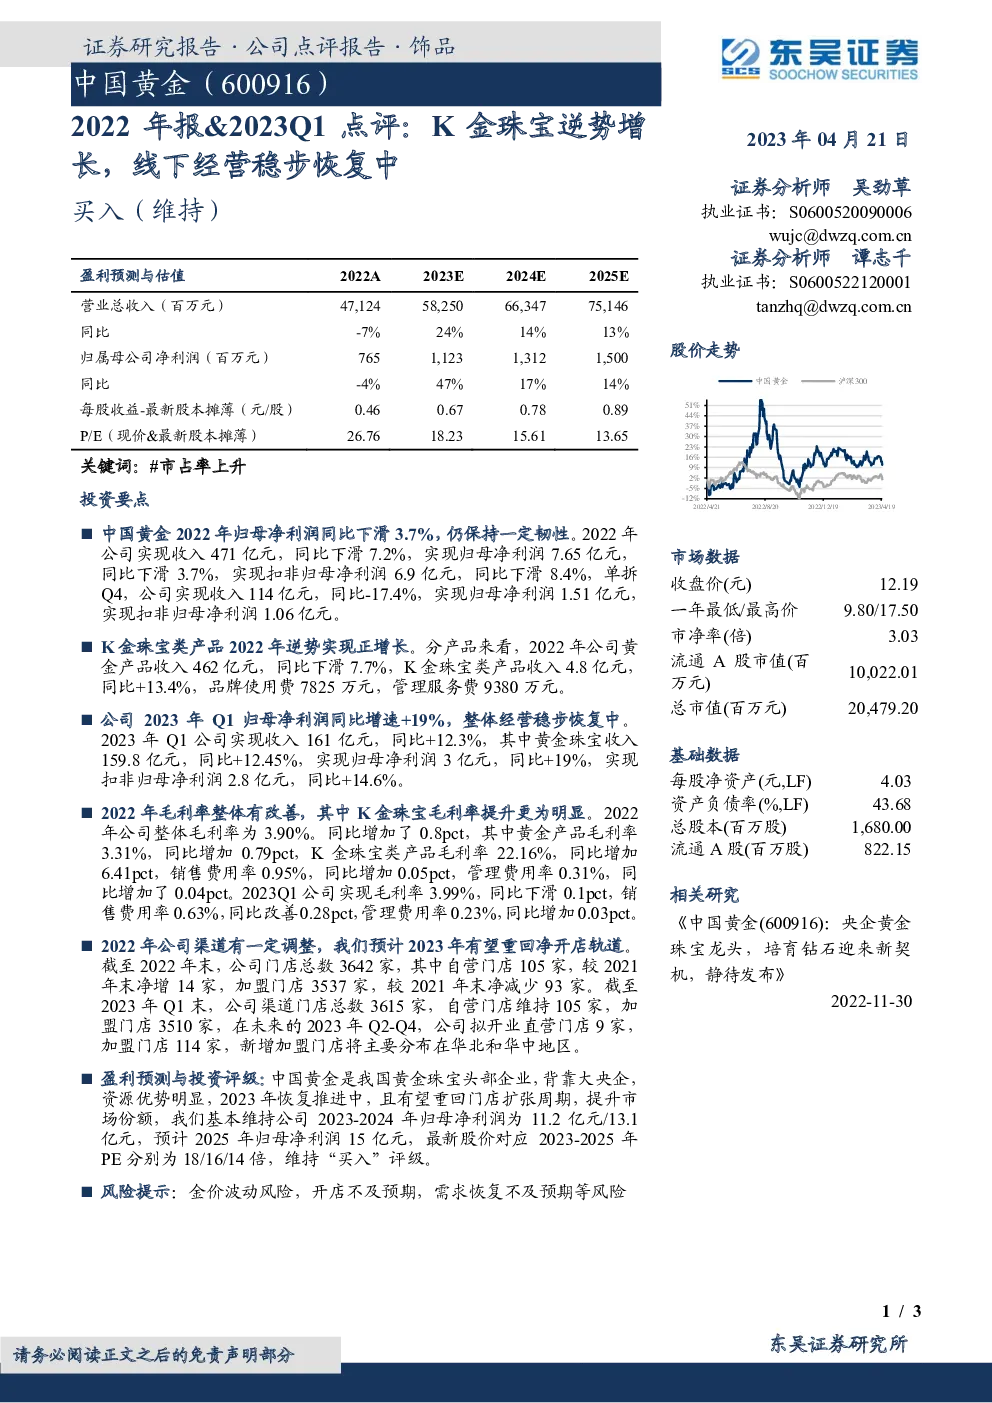
- 收入:中国黄金2022年总收入为471亿元人民币,同比下降7.2%。
- 净利润:归属母公司净利润为7.65亿元人民币,同比下降3.7%;扣除非经常性损益后的归属母公司净利润为6.9亿元人民币,同比下降8.4%。
- 第四季度表现:Q4收入为114亿元人民币,同比下降17.4%;归属母公司净利润为1.51亿元人民币,扣除非经常性损益后的归属母公司净利润为1.06亿元人民币。
产品线表现:
- 黄金产品:2022年收入为462亿元人民币,同比下降7.7%。
- K金珠宝类:逆市增长,收入4.8亿元人民币,同比增长13.4%。
- 品牌使用费与管理服务费:分别录得7825万元与9380万元。
2023年第一季度业绩:
- 收入:Q1收入161亿元人民币,同比增长12.3%。
- 净利润:归属母公司净利润3亿元人民币,同比增长19%;扣除非经常性损益后的归属母公司净利润2.8亿元人民币,同比增长14.6%。
成本与费用:
- 毛利率:2022年整体毛利率为3.90%,同比增加0.8个百分点。黄金产品毛利率3.31%,提升0.79个百分点;K金珠宝类产品毛利率22.16%,提升6.41个百分点。
- 费用率:销售费用率为0.95%,增加0.05个百分点;管理费用率为0.31%,增加0.04个百分点。2023Q1毛利率为3.99%,下滑0.1个百分点;销售费用率为0.63%,改善0.28个百分点;管理费用率为0.23%,增加0.03个百分点。
渠道与门店调整:
- 截至2022年末,门店总数为3642家,自营门店105家,加盟门店3537家。
- 截至2023年Q1末,门店总数降至3615家,自营门店维持105家,加盟门店为3510家。
- 计划在2023年第二至第四季度新开直营门店9家与加盟门店114家,主要集中在华北和华中地区。
未来展望与投资评级:
- 盈利预测:预计2023-2025年的归属母公司净利润分别为11.2亿、13.1亿与15亿元人民币。
- 估值:当前股价对应的PE分别为18、16与14倍。
- 评级:维持“买入”评级,考虑中国黄金作为国内黄金珠宝行业的头部企业,背靠大央企,具有显著资源和竞争优势,并预期在2023年恢复正常增长,有望重新启动门店扩张周期,提升市场份额。
风险提示:
- 金价波动风险:黄金价格的不确定性可能影响公司的财务表现。
- 开店进度不及预期:新店扩张计划的执行可能存在挑战。
- 市场需求恢复不及预期:经济环境变化可能影响消费者购买力及市场接受度。
发现报告(www.fxbaogao.com)是金融圈都在用的专业研报平台,用户量特别大。我们致力于提供最全的研报数据,不管是宏观经济还是具体公司的财报,这里应有尽有,报告多到您看不完。凭借先进的技术和简洁的页面,我们帮您省去了大量筛选的时间,让获取关键信息变得轻而易举,绝对是您投资路上的好帮手。