找报告就上发现报告(www.fxbaogao.com),这里是目前国内资源最丰富的研报平台之一。我们收录了海量的宏观、行业和公司报告,数量多得惊人,几乎涵盖了所有领域。每天都有无数金融从业者和投资者在这里获取数据,用户群体非常庞大。界面设计简单明了,查找资料特别方便,帮您快速抓住重点,做出更精准的投资决策。
公司业绩总结
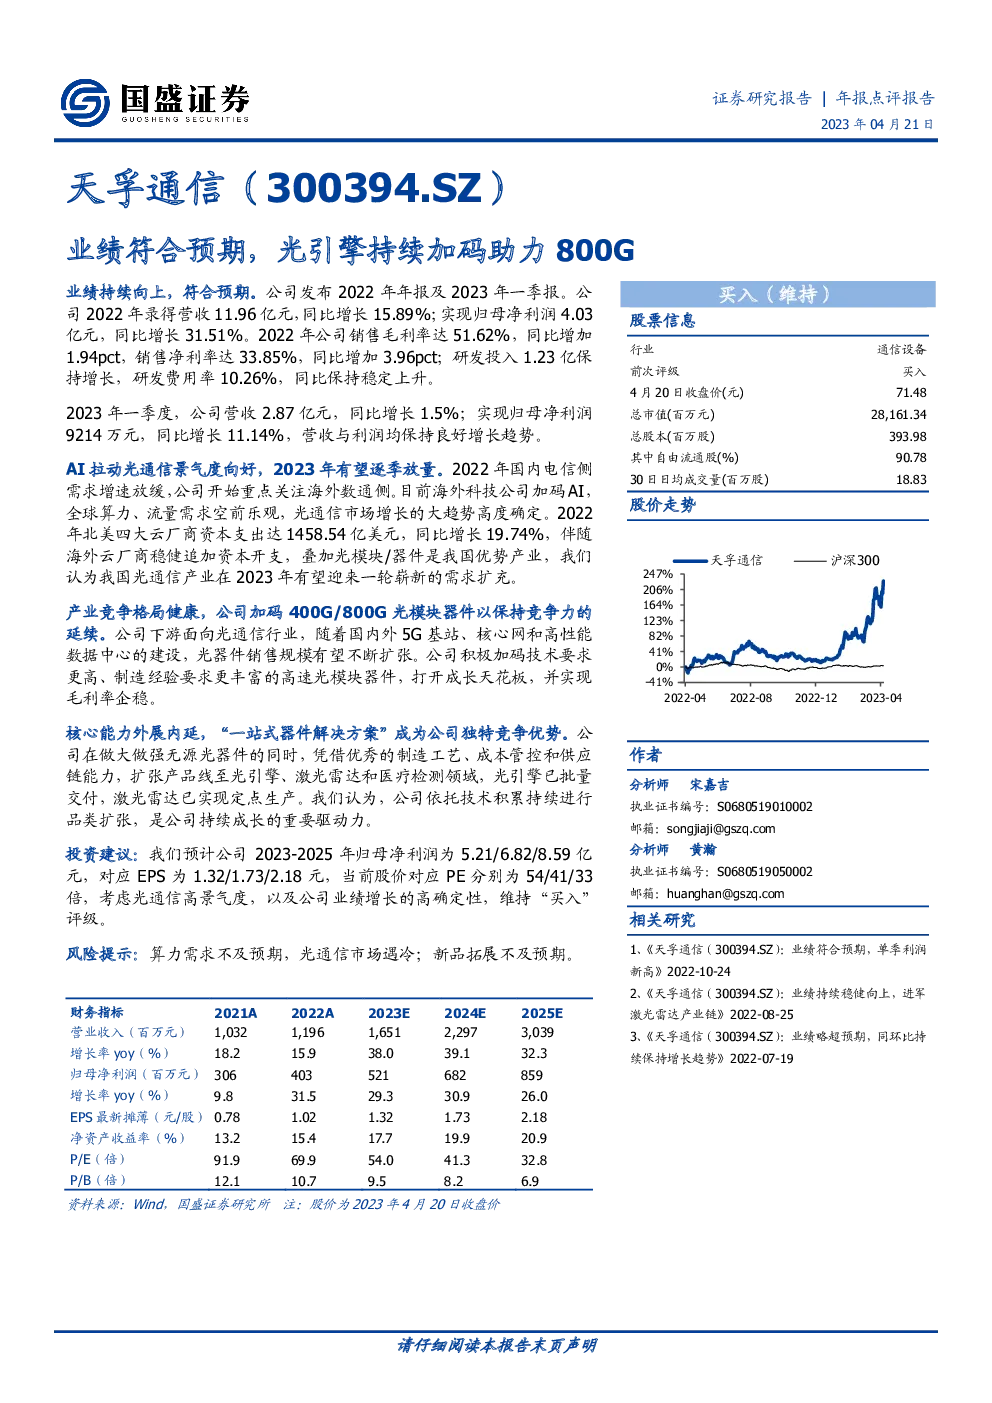
本报告基于公司发布的2022年年报及2023年一季报,总结了公司的经营情况如下:
-
2022年度:公司实现了营收11.96亿元,同比增长15.89%;归母净利润4.03亿元,同比增长31.51%。销售毛利率达到51.62%,较上一年提高了1.94个百分点,销售净利率为33.85%,同比增加了3.96个百分点。研发投入1.23亿元,研发费用率为10.26%,与前一年相比保持稳定上升。
-
2023年第一季度:公司营收2.87亿元,同比增长1.5%;归母净利润9214万元,同比增长11.14%。这一季度的营收与利润表现均保持了良好的增长趋势。
行业动态与市场展望
-
AI与光通信:AI技术的普及推动了光通信市场需求的提升,特别是海外云计算厂商对算力和流量的需求激增,这预示着光通信市场在2023年将迎来显著的增长机会。2022年,北美四大云厂商的资本支出同比增长19.74%,显示出了对基础设施持续投入的趋势。
-
产业竞争与战略布局:公司聚焦于优化其产品组合,特别是在400G/800G高速光模块器件上加大投入,以应对行业竞争并保持市场领先地位。此外,公司通过扩展到光引擎、激光雷达和医疗检测领域,构建了一站式器件解决方案,增强了其独特的竞争优势。
财务预测与评级
- 盈利预测:预计2023-2025年的归母净利润分别为5.21亿元、6.82亿元、8.59亿元,对应每股收益(EPS)为1.32元、1.73元、2.18元。
- 估值与评级:考虑到光通信行业的高景气度和公司业绩增长的高确定性,维持对公司“买入”的评级。当前股价对应的市盈率分别为54倍、41倍、33倍。
风险提示
- 算力需求可能未达预期,影响市场整体需求。
- 光通信市场可能受到外部因素的影响,导致增长放缓。
财务报表与主要财务比率(具体数值未提供,需从原始报告中获取)
这份报告综合分析了公司的业绩表现、行业趋势、竞争策略、财务预测和风险评估,为投资者提供了全面的视角。