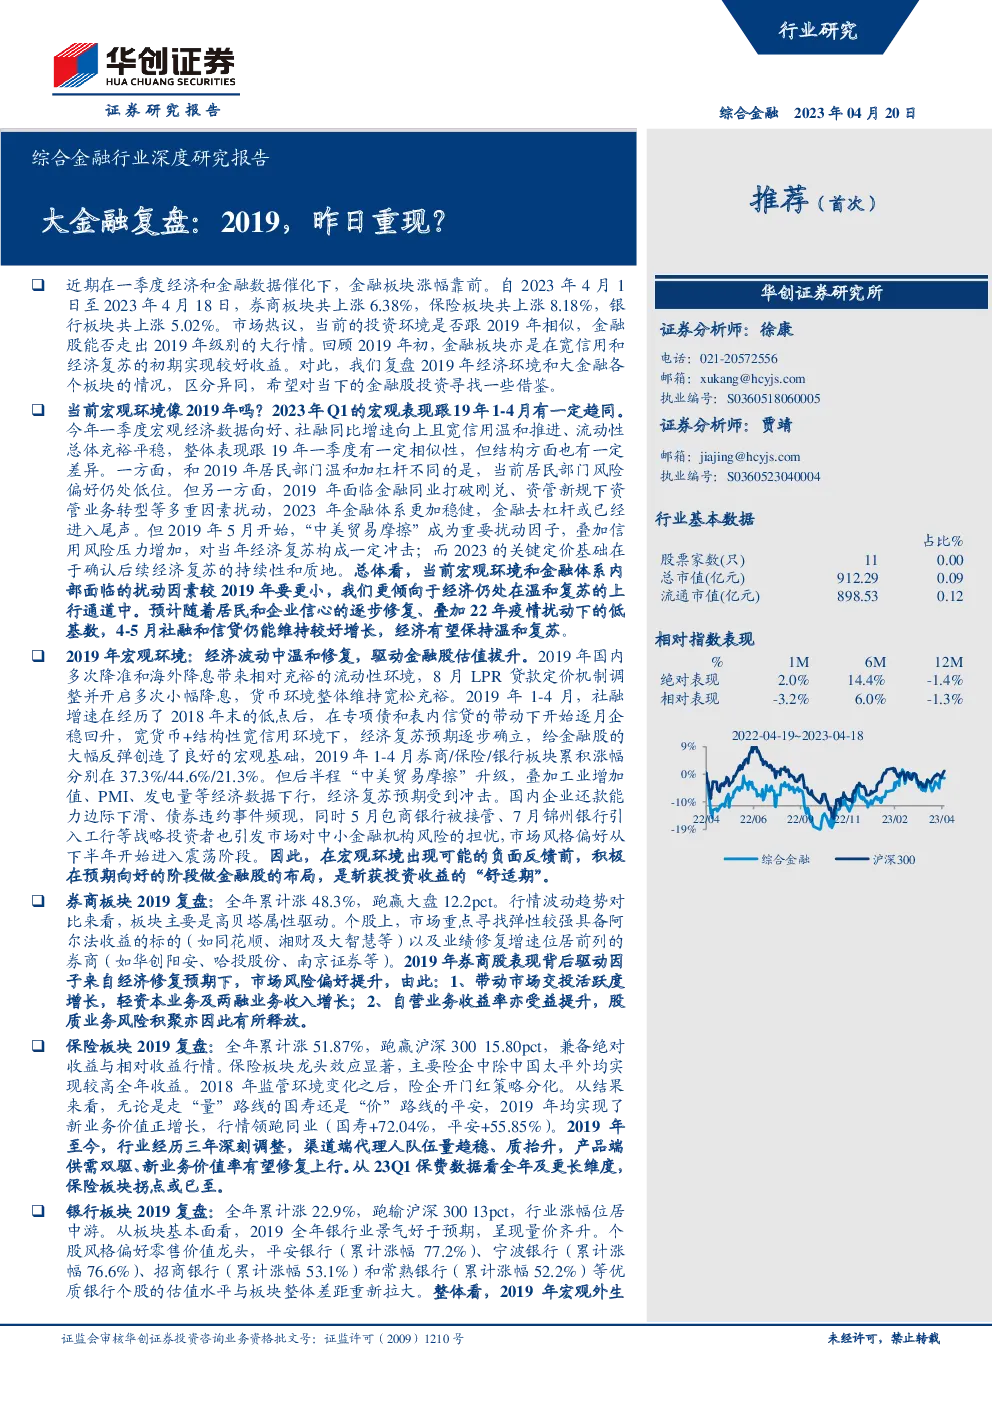
近期金融板块在一季度经济和金融数据的催化下表现出色,尤其是券商、保险和银行板块。自2023年4月1日至4月18日,券商板块上涨6.38%,保险板块上涨8.18%,银行板块上涨5.02%。市场讨论是否当前的金融环境与2019年相似,以及金融股能否复制2019年的表现。
宏观环境对比
2023年第一季度的宏观经济数据良好,社会融资总额同比增长,宽信用政策温和推进,流动性保持充裕稳定,这与2019年第一季度的经济表现有相似之处。然而,结构上有显著差异:
- 居民部门的加杠杆行为在2023年相比2019年更为保守。
- 2019年面临金融同业打破刚兑、资管新规下的转型压力,而2023年金融体系更为稳健,金融去杠杆接近尾声。
- 2019年5月起,中美贸易摩擦成为重要干扰因素,叠加信用风险,对经济复苏构成冲击;而2023年的关键在于确认经济复苏的持续性和质量。
当前宏观环境和金融体系内部面临的挑战较2019年更小,经济仍处于温和复苏的上行通道。预计4-5月社融和信贷将继续保持稳健增长,经济有望保持温和复苏。
复盘2019年金融环境
券商板块
2019年券商板块全年累计涨幅48.3%,跑赢大盘12.2个百分点。行情主要受风险偏好提升、市场交投活跃度增强、自营业务收益提升等因素驱动。业绩复苏较快,2019年全年业绩显著改善,尤其是一季度,券商行情显著。个股层面,市场倾向于选择弹性较强、业绩修复确定性高的标的,如同花顺、湘财股份、大智慧等。
保险板块
2019年保险板块全年累计涨幅51.87%,跑赢沪深300指数15.80个百分点。行业经历了深度调整,渠道转型、产品策略分化,最终在2019年末展现出新业务价值增长。渠道端,代理人队伍量趋于稳定,质态提升;产品端,聚焦资产保值增值和养老储蓄,需求端在后疫情时代健康意识提升,未来健康险市场有望回暖。
银行板块
2019年银行板块全年累计涨幅22.9%,跑输沪深300指数13个百分点。板块整体呈现出量价齐升的状态,业绩稳健,优质银行股(如平安银行、宁波银行、招商银行、常熟银行)表现出色,估值与板块整体拉开差距。2023年与2019年相比,银行息差面临压力,但资产质量改善,拨备充足,利润增长稳定。
当前金融板块基本面分析
- 券商:当前市场环境与2019年相似,经济复苏预期推动风险偏好提升,券商业绩复苏节奏更快,有望引领一轮行情。
- 保险:市场分歧较大,关键在于验证基本面反转,2023年经历三年转型后,渠道和产品端均显示出积极迹象。
- 银行:基本面与2019年差异主要在于息差,当前银行息差面临压力,但资产质量改善,利润增长稳定。
投资建议
短期排序:券商>保险>银行。中期视角下,保险股的业绩稳定性高于银行和券商。具体个股配置建议关注具有资管特色和自营特色的券商,以及转型进展显著的保险企业。银行方面,看好Q1业绩后的基本面企稳和估值修复机会,关注中特估背景下的国有银行和高成长性的中小银行。
风险提示
经济增长不及预期、监管政策变动等风险。
找报告就上发现报告(www.fxbaogao.com),这是一个资源超级丰富的专业平台。我们的用户群体庞大,深受投资者信赖。研报内容覆盖面极广,宏观、行业、公司报告应有尽有,数量巨大。我们专注于提升您的效率,界面简单好用,技术强大,帮您迅速获取关键信息。在这里,您可以深度洞察市场,做出最精准的投资判断。