各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。
金证股份年度业绩与业务发展综述
财务表现概览
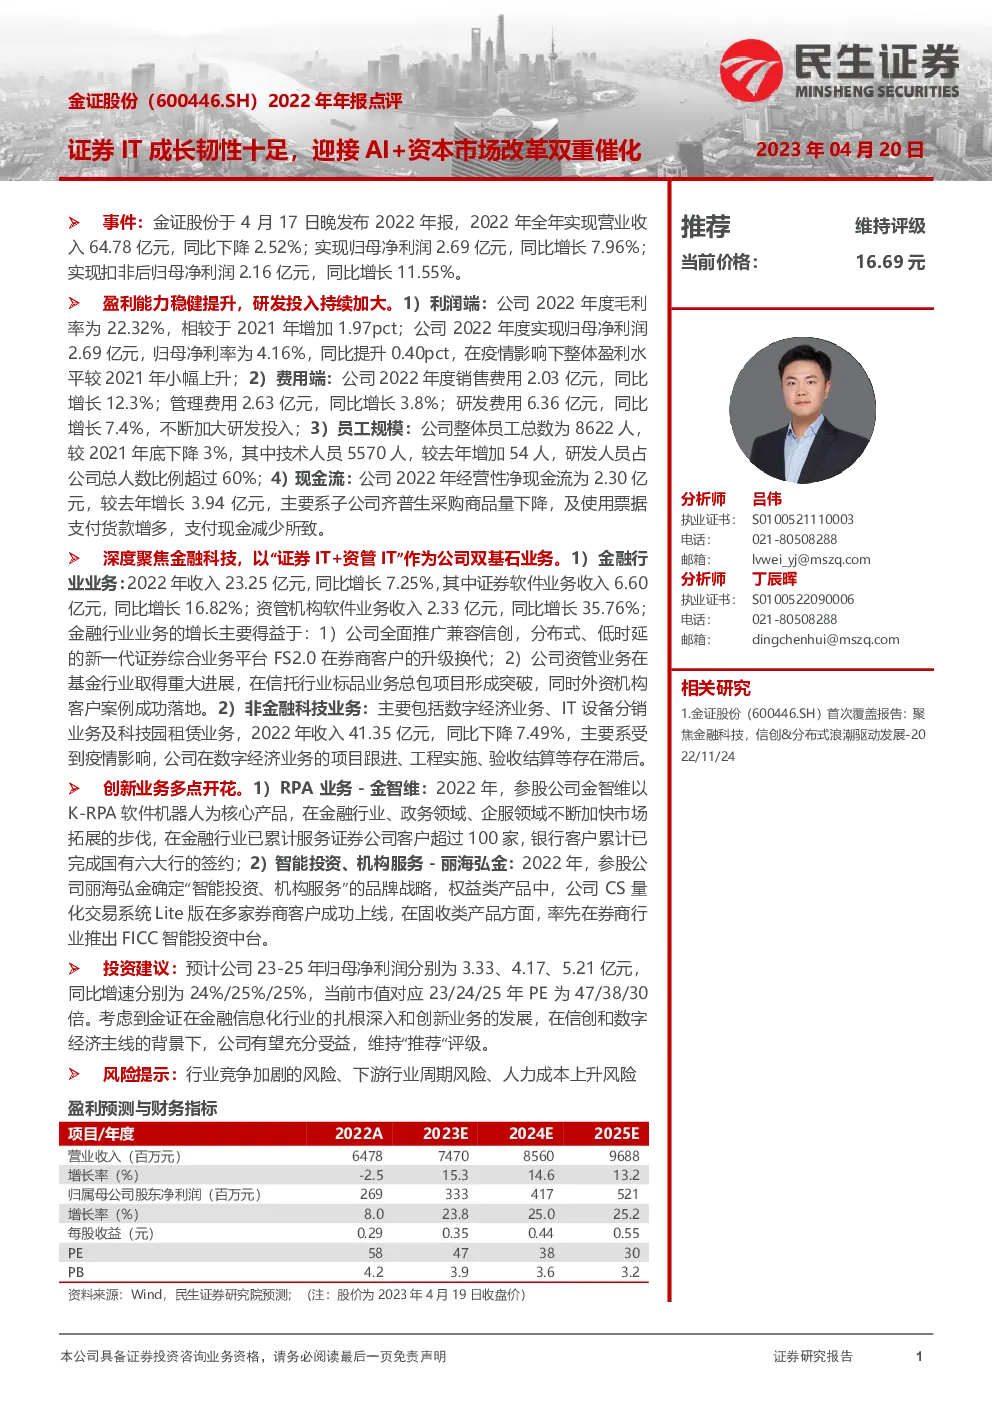
- 2022年业绩:金证股份全年实现营业收入64.78亿元,较前一年微降2.52%;实现归母净利润2.69亿元,同比增长7.96%;扣非后归母净利润为2.16亿元,同比增长11.55%。
- 盈利能力:2022年,公司毛利率为22.32%,较上一年度提升1.97个百分点;归母净利率达到4.16%,同比提升0.40个百分点,显示出在疫情挑战下的稳健盈利能力。
费用与研发投入
- 费用支出:销售费用同比增长12.3%,管理费用增长3.8%,研发费用增长7.4%,体现了公司对研发投入的持续加大。
- 员工规模:整体员工总数为8622人,较2021年底下降3%,其中技术人员5570人,较去年增加54人,研发人员占比超过60%,凸显公司对人才和技术的重视。
现金流状况
- 经营性净现金流:2022年经营性净现金流为2.30亿元,较去年增加3.94亿元,主要由于子公司齐普生的采购量减少以及票据支付方式的增加,导致支付现金减少。
业务聚焦与扩展
- 金融科技业务:深度聚焦金融科技,“证券IT+资管IT”成为公司的双基石业务。证券软件业务收入增长16.82%,资管机构软件业务收入增长35.76%,主要得益于信创产品的推广和新业务模式的突破。
- 非金融科技业务:受到疫情影响,该部分业务收入同比下降7.49%,主要涉及数字经济、IT设备分销和科技园租赁等业务。
创新业务亮点
- RPA业务:金智维作为参股公司,其K-RPA软件机器人产品在多个领域加速市场拓展,特别是在证券公司和银行客户中的应用显著。
- 智能投资与机构服务:丽海弘金确定“智能投资、机构服务”战略,旗下产品在量化交易和FICC智能投资中台等方面取得进展。
投资建议与风险提示
- 业绩预测:预计公司2023-2025年的归母净利润分别为3.33、4.17、5.21亿元,年均复合增长率约为25%。
- 估值与评级:当前市值对应23-25年的PE分别为47、38、30倍,考虑公司在金融信息化领域的深耕和创新业务的发展,以及在信创和数字经济背景下的潜力,维持“推荐”评级。
- 风险提示:包括行业竞争加剧、下游行业周期波动、人力成本上升等潜在风险。