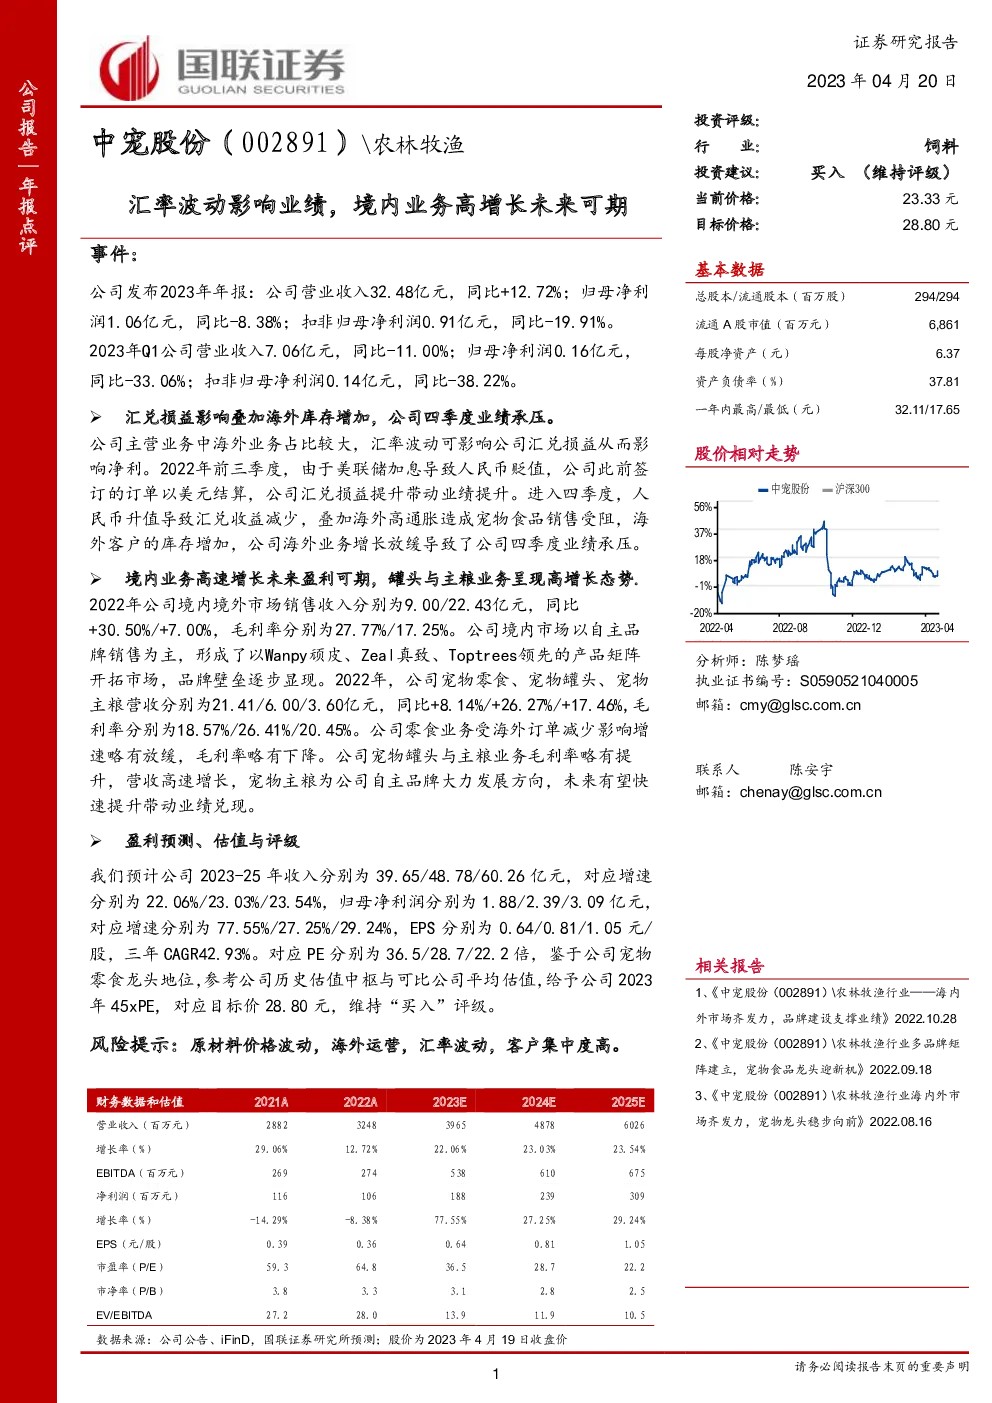
中宠股份(002891)的2023年年报显示,公司全年营业收入为32.48亿元,同比增长12.72%;归母净利润为1.06亿元,同比下降8.38%;扣非归母净利润为0.91亿元,同比下降19.91%。在2023年第一季度,公司营业收入为7.06亿元,同比下降11.00%;归母净利润为0.16亿元,同比下降33.06%;扣非归母净利润为0.14亿元,同比下降38.22%。
主要影响因素包括汇率波动、海外库存增加以及海外市场的高通胀。公司海外业务占比大,汇率波动直接影响汇兑损益,进而影响净利润。在2022年第三季度,由于美联储加息导致人民币贬值,公司汇兑损益提升,推动业绩增长。但进入第四季度,随着人民币升值,汇兑收益减少,加之海外市场需求减弱,库存增加,导致海外业务增长放缓,从而影响了公司整体业绩。
然而,境内业务表现强劲,2022年境内市场销售收入达到9.00亿元,同比增长30.50%,形成以Wanpy顽皮、Zeal真致、Toptrees领先为核心的产品矩阵,逐步建立了品牌壁垒。宠物零食、宠物罐头和宠物主粮的营收分别为21.41亿元、6.00亿元和3.60亿元,分别同比增长8.14%、26.27%和17.46%。尽管零食业务增速略有放缓,但罐头与主粮业务的毛利率有所提升,且营收保持高速增长。宠物主粮作为公司的自主品牌的重点发展方向,未来有望快速提升业绩。
预计公司2023-2025年的收入分别为39.65亿元、48.78亿元和60.26亿元,增速分别为22.06%、23.03%和23.54%;归母净利润分别为1.88亿元、2.39亿元和3.09亿元,增速分别为77.55%、27.25%和29.24%。对应的每股收益(EPS)分别为0.64元、0.81元和1.05元,复合年增长率(CAGR)为42.93%。市盈率为36.5、28.7、22.2倍,市净率为3.8、3.3、3.1倍。基于公司作为宠物零食领域的龙头地位,参考历史估值中枢与可比公司平均估值,给予公司2023年45倍PE,对应目标价28.80元,维持“买入”评级。
风险提示包括原材料价格波动、海外运营挑战、汇率波动以及客户集中度高等因素。
发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。