想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。
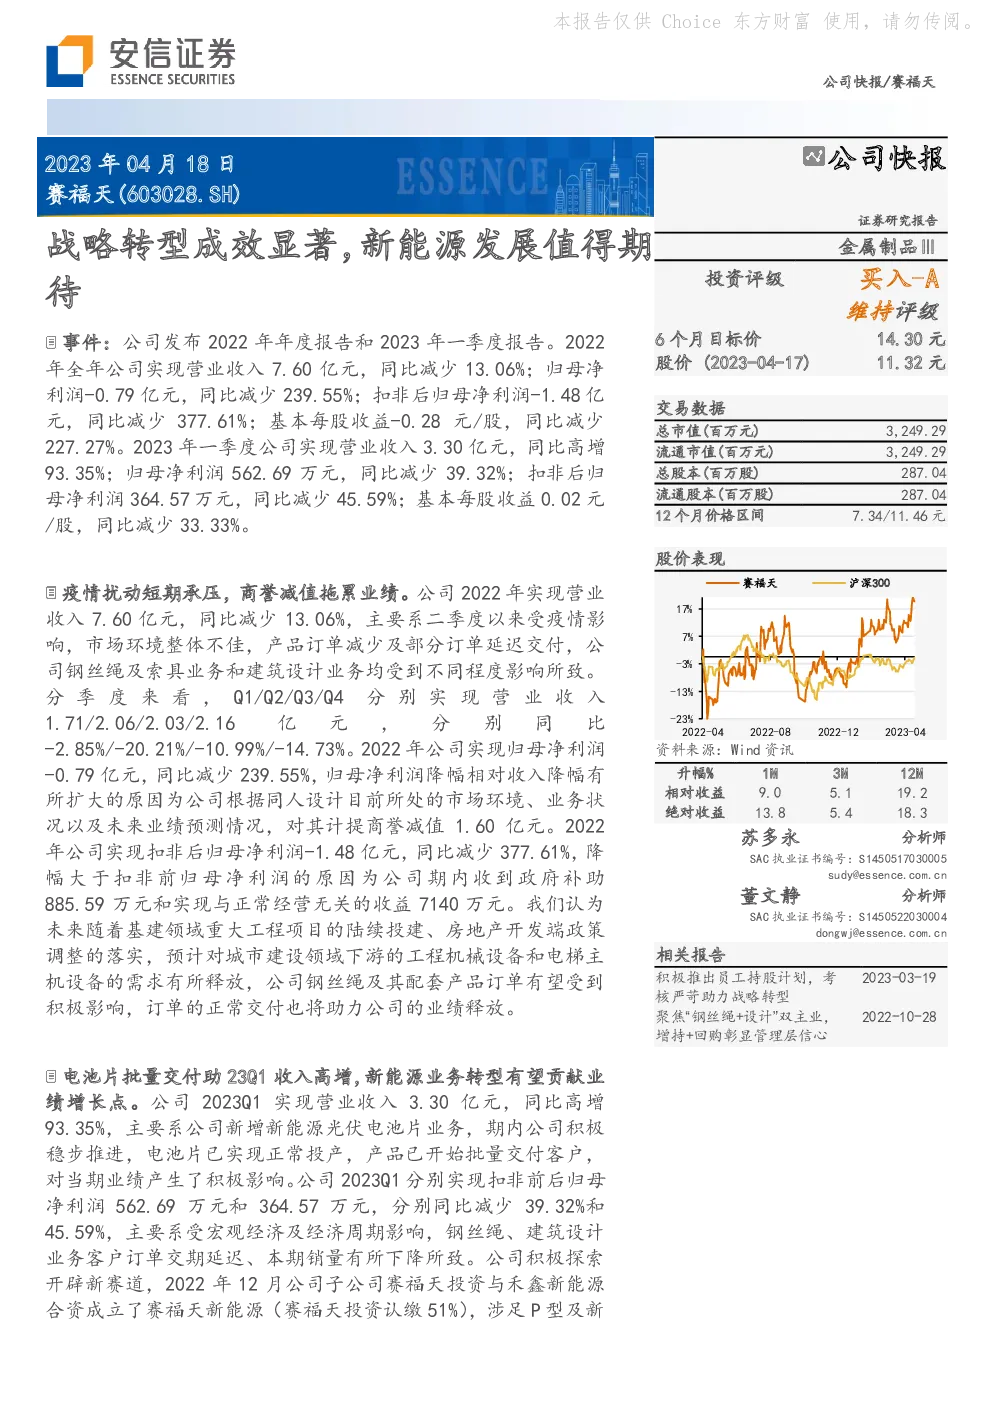
赛福天是一家正在经历战略转型的公司,尤其在新能源领域展现出较强的增长潜力。根据2022年年报和2023年一季报,公司在面对疫情冲击和市场挑战时,通过一系列措施实现了业绩的恢复性增长。
核心亮点:
-
战略转型成效显著:公司积极调整业务结构,从传统的钢丝绳和建筑设计业务扩展到新能源领域,特别是在光伏电池片的生产上取得了突破。2023年一季度,新增的新能源光伏电池片业务为公司贡献了约61.83%的营收和126.08%的归母净利润。
-
财务指标改善:尽管2022年面临盈利压力,但公司2023年一季度实现了收入的大幅增长(93.35%),这得益于新能源业务的贡献。同时,经营活动产生的现金流净额显著增加,反映出公司运营效率的提升。
-
员工持股计划激励:公司实施了员工持股计划,旨在通过严格的业绩考核机制激发员工的积极性和创新力,推动公司长期稳定发展。
-
业绩展望:预计2023-2025年的营业收入和净利润将实现稳健增长,增速分别达到103.5%、47.2%和33.4%,显示公司业务增长的强劲势头。
投资建议:维持对赛福天“买入-A”的投资评级,考虑到公司的战略转型、新能源业务的潜力以及财务状况的改善,目标价设定为14.30元。长期来看,公司有望受益于稳增长政策和城市化进程,同时新业务的拓展将进一步提升公司的估值水平。
风险提示:包括但不限于钢材市场价格波动、市场竞争加剧、产品价格波动、市场占有率增长缓慢、股权投资失败、战略转型执行效果低于预期、稳增长政策执行力度不足等风险。
总之,赛福天正通过多元化业务布局和战略转型,寻找新的增长点,尤其是在新能源领域的探索显示出较高的成长性和投资潜力。投资者应关注公司的持续转型进展和市场环境变化,以做出明智的投资决策。