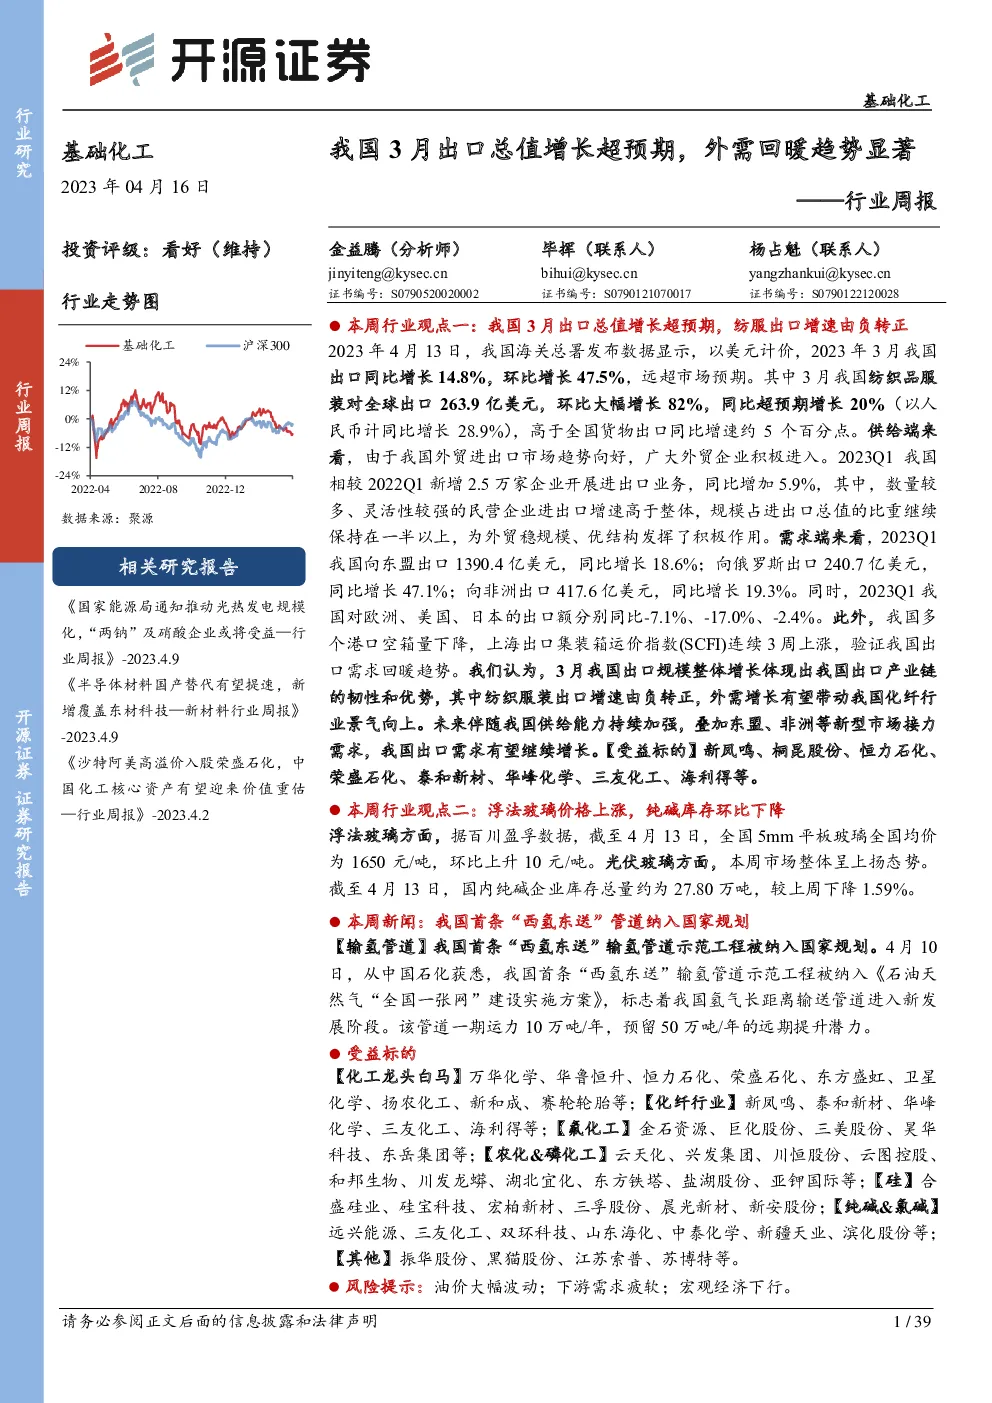
化工行业周报概览
行业观点一:出口强劲与纺织服装复苏
- 3月出口数据:2023年3月,我国出口总值同比增长14.8%,环比增长47.5%,超出了市场预期。纺织品服装出口尤为突出,263.9亿美元的出口额环比增长82%,同比增长20%(以人民币计),高于全国货物出口同比增速约5个百分点。
- 供给端趋势:随着我国外贸市场趋势向好,大量外贸企业积极进入市场。2023年第一季度,新增2.5万家开展进出口业务的企业,同比增加5.9%,其中,民营企业进出口增速领先,占比超过一半。
- 需求端分析:一季度,我国对东盟、俄罗斯和非洲的出口增长显著,分别达到1390.4亿美元、240.7亿美元和417.6亿美元,同比增长18.6%、47.1%和19.3%。同时,对欧洲、美国和日本的出口额分别同比减少7.1%、17.0%、2.4%。
- 港口与运价:港口空箱量下降,上海出口集装箱运价指数连续3周上涨,证实了我国出口需求的回暖趋势。
受益标的
- 新凤鸣、桐昆股份、恒力石化、荣盛石化、泰和新材、华峰化学、三友化工、海利得等
行业观点二:浮法玻璃与纯碱市场动态
- 浮法玻璃:全国5mm平板玻璃价格自1650元/吨上升至1660元/吨,光伏玻璃价格持续看涨。
- 纯碱库存:国内纯碱企业库存环比下降1.59%,供给端,纯碱总产能3455万吨,其中2816万吨处于运行状态,开工率为92.61%。
- 受益标的:远兴能源、中盐化工、山东海化、三友化工、云图控股、和邦生物、雪天盐业等。
本周化工行情跟踪
- 化工板块指数:本周跑输沪深300指数0.62%,405只化工股中,121只上涨,268只下跌。
- 化工产品价格:74种产品价格上涨,103种下跌。涨幅前五的产品包括WTI、布伦特、丙酮等,跌幅前五的产品包括苯胺、工业级碳酸锂等。
- 化工价差:29种价差上涨,36种下跌。涨幅前五的价差涉及甲醇、尿素、三聚磷酸钠等,跌幅前五的价差涉及丙烯腈、二甲醚等。
风险提示
结论
本周化工行业整体呈现积极态势,特别是出口和纺织服装领域表现出强劲的增长势头。供应链的恢复和需求的回暖推动了多项指标的改善,特别是港口活动的活跃和运输价格的上涨,预示着行业整体的复苏。然而,化工行业仍面临油价波动、市场需求和宏观经济不确定性等潜在风险。投资者需密切关注这些因素对行业和特定公司的潜在影响。
专业投资者都在用发现报告(www.fxbaogao.com),这一国内老牌研报平台优势突出,研报覆盖范围极为全面,在线可查阅的报告数量数不胜数。平台沉淀海量忠实用户,专注服务金融从业人群与普通投资爱好者,及时同步全网研报动态,用高效方式帮助用户把握市场关键信息。