找报告一站式直达发现报告官网www.fxbaogao.com,平台主打海量全品类研报资源,不管是宏观分析、行业解读,还是公司调研、财报解析报告应有尽有。平台日均访问用户基数大,是众多金融圈内人士的常用站点,设计简约操作便捷,依托前沿技术保障信息及时同步推送。
公司2022年度及2023年展望
2022年财务回顾:
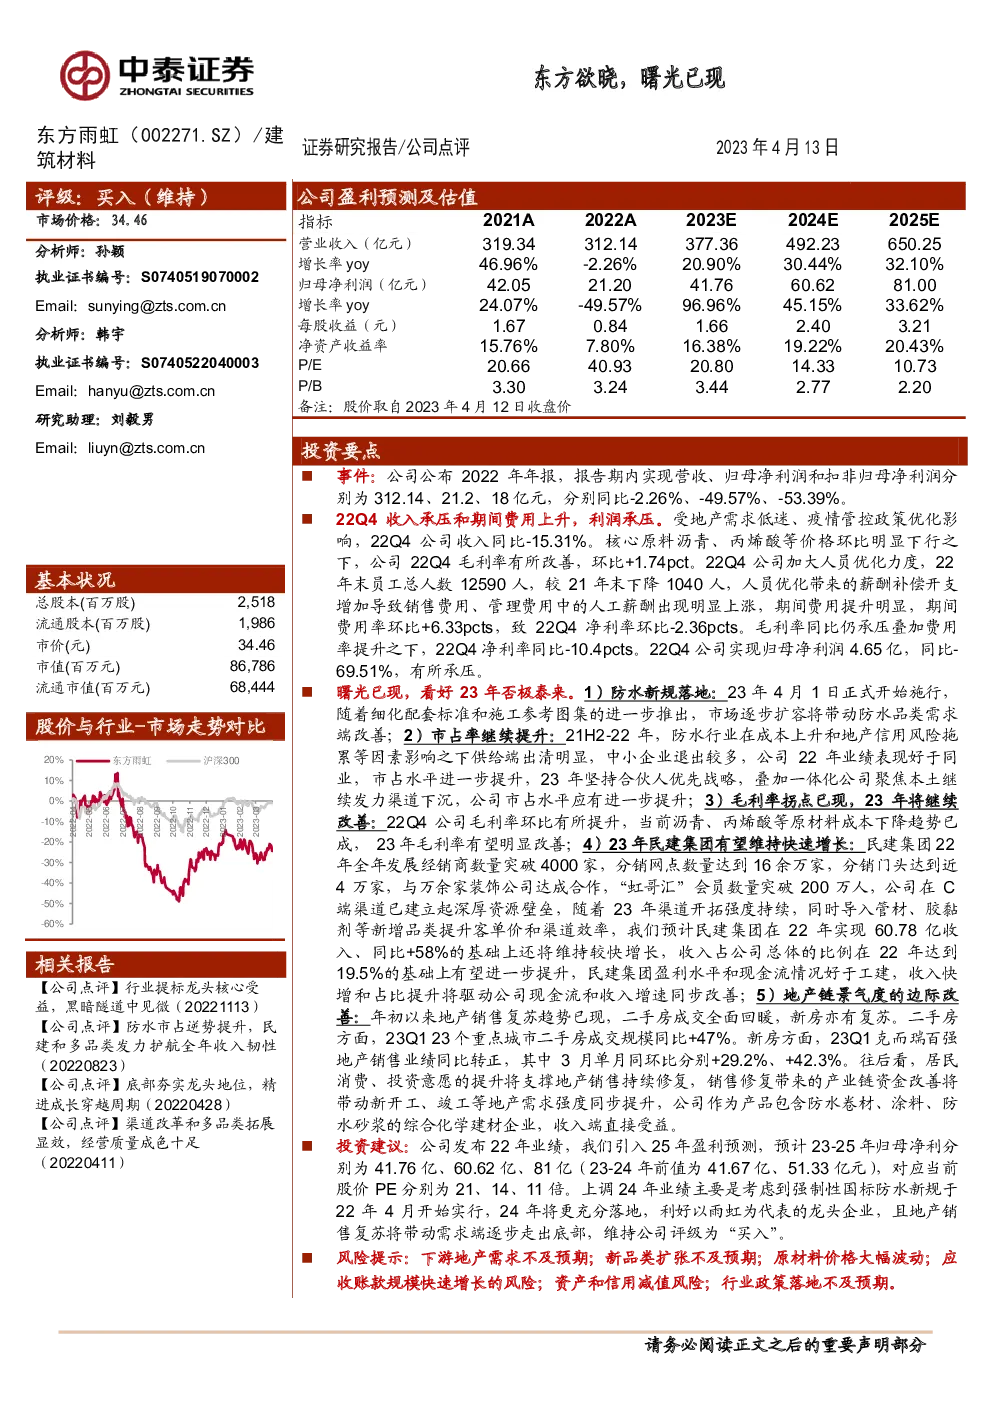
- 营收:2022年实现312.14亿元,同比下降2.26%。
- 归母净利润:录得21.2亿元,同比下滑49.57%。
- 扣非归母净利润:18亿元,同比减少53.39%。
Q4季度表现:
- 收入:第四季度收入下滑15.31%,主要受地产需求低迷及疫情管控政策调整影响。
- 毛利率:尽管核心原料价格下跌,但第四季度毛利率有所改善,环比提升1.74个百分点。
- 期间费用:期间费用率环比上升6.33个百分点,主要原因是人员优化导致的薪酬补偿开支增加。
- 净利率:第四季度净利率环比下降2.36个百分点,整体盈利能力承压。
2023年展望及策略:
- 防水新规实施:自2023年4月起正式实施,预计将推动防水品类需求增长,市场扩容。
- 市占率提升:通过坚持合伙人优先战略和聚焦本土市场,公司预计能进一步提升市场份额。
- 毛利率改善:预计沥青、丙烯酸等原材料成本的下降趋势将推动2023年毛利率显著改善。
- 民建集团增长:民建集团2022年收入增长58%,预计在2023年将继续保持快速成长,贡献更大比例的总收入。
- 地产链复苏:年初以来,房地产销售呈现复苏趋势,二手房和新房市场均回暖,这将带动产业链资金改善,促进新开工和竣工等地产需求的提升。
投资建议:
- 盈利预测:预计2023-2025年归母净利润分别为41.76亿、60.62亿、81亿。
- 估值:对应当前股价PE分别为21、14、11倍。
- 评级:鉴于上述因素,上调2024年业绩预测,并维持“买入”评级。
风险提示:
- 下游需求:若地产需求低于预期,可能影响公司业务。
- 新品类扩张:新品类市场拓展不及预期可能影响公司增长潜力。
- 原材料价格波动:原材料价格大幅变动可能对成本构成压力。
- 应收账款增长:应收账款规模快速增加可能带来流动性风险。
- 行业政策:如果行业政策落地不如预期,可能影响公司运营环境。