金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。
公司2022年度报告分析
主要业绩概览
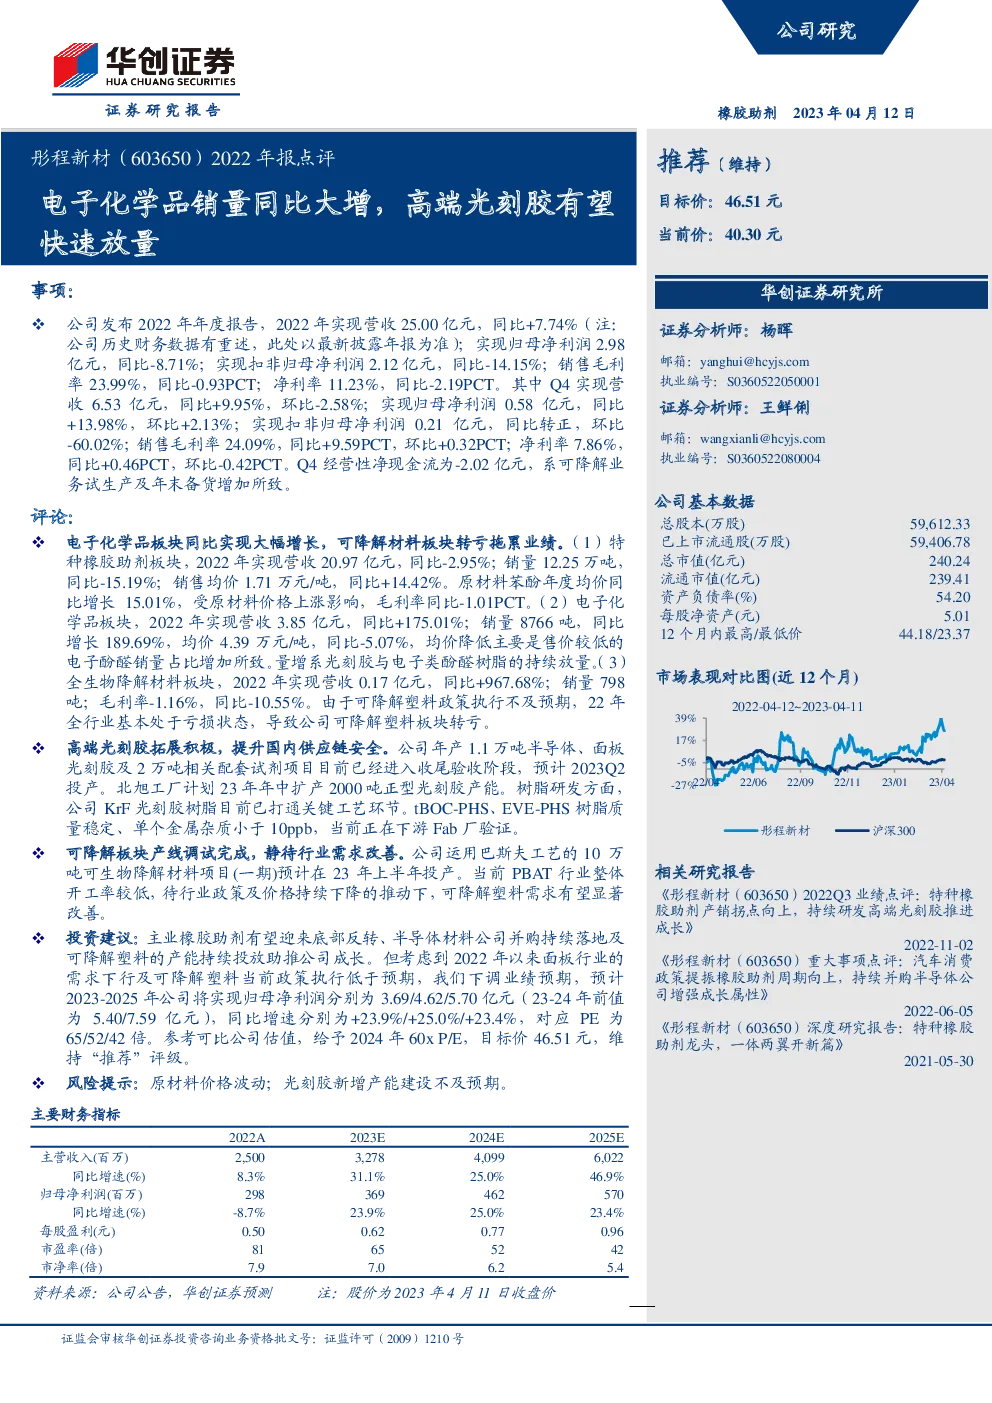
- 营收与利润: 公司2022年实现营收25.00亿元,同比增长7.74%。归母净利润为2.98亿元,同比下降8.71%;扣非归母净利润为2.12亿元,同比下降14.15%。
- 季度表现: 第四季度(Q4)营收为6.53亿元,同比增长9.95%,环比减少2.58%;归母净利润为0.58亿元,同比增长13.98%,环比增长2.13%;扣非归母净利润为0.21亿元,同比转正,环比减少60.02%。
业务板块分析
- 特种橡胶助剂板块: 收入20.97亿元,销量12.25万吨,分别同比下滑2.95%和15.19%,销售均价1.71万元/吨,同比上涨14.42%。成本压力下,毛利率同比下降1.01个百分点。
- 电子化学品板块: 收入3.85亿元,销量8766吨,分别同比增长175.01%和189.69%,均价4.39万元/吨,同比降低5.07%。量增主要得益于光刻胶与电子类酚醛树脂的持续放量。
- 全生物降解材料板块: 收入0.17亿元,销量798吨,毛利率为-1.16%,同比下滑10.55%。板块业绩受行业政策执行不力影响,全年处于亏损状态。
战略亮点
- 高端光刻胶拓展: 公司在半导体和面板光刻胶领域持续投入,预计2023年第二季度将投产1.1万吨项目,并计划年内中期扩产2000吨正型光刻胶产能。KrF光刻胶树脂的关键工艺环节已打通,产品质量稳定。
- 可降解材料布局: 运用巴斯夫工艺的10万吨可生物降解材料项目预计于2023上半年投产。当前行业开工率低,随着政策与价格的持续调整,市场需求有望改善。
投资建议与风险
- 业绩预测与估值: 考虑到面板行业需求下滑与可降解塑料政策执行不足,调整业绩预期至2023-2025年的归母净利润分别为3.69、4.62、5.70亿元,PE分别为65、52、42倍。给予2024年60倍PE的目标价为46.51元,评级维持“推荐”。
- 风险提示: 原材料价格波动与光刻胶新增产能建设进度低于预期。
此报告基于对2022年年度报告的详细分析,重点关注了公司的主要业务板块表现、战略亮点、以及对未来发展的预测与风险提示。