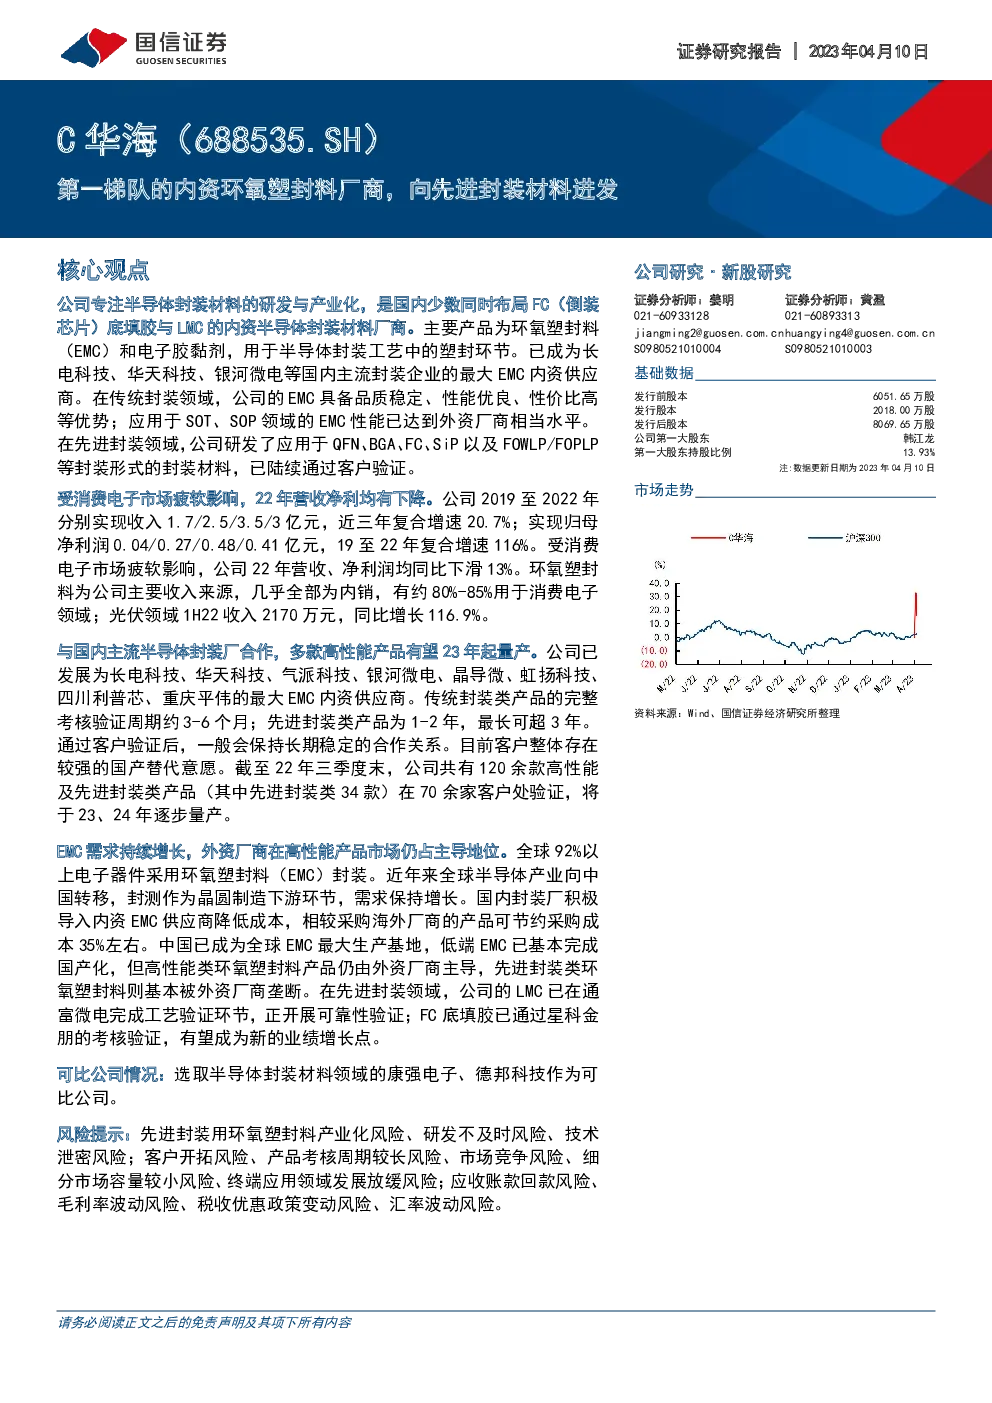
华海诚科:中国领先的半导体封装材料供应商
公司概况:
- 主营业务:专注于半导体封装材料的研发与产业化,是少数同时布局FC(倒装芯片)底填胶与LMC的内资半导体封装材料厂商。
- 产品线:主要产品包括环氧塑封料(EMC)和电子胶黏剂,用于半导体封装过程中的塑封环节。
- 市场份额:已成为多家国内主流封装企业如长电科技、华天科技、银河微电的最大EMC内资供应商。
经营表现:
- 增长趋势:2019年至2022年,公司收入从1.7亿增长至3亿,复合年增长率达20.7%;净利润从400万增长至4100万,复合年增长率116%。
- 市场影响:受消费电子市场疲软影响,2022年营收和净利润均下滑13%。
- 产品结构:环氧塑封料为主要收入来源,约占总收入的80%-85%,光伏领域收入增长显著,2022年上半年达2170万元。
客户合作:
- 合作范围:与国内主流半导体封装厂建立紧密合作,成为多家企业的最大EMC内资供应商。
- 验证周期:传统封装类产品验证周期约3-6个月,先进封装类产品可达1-2年。
- 国产替代:客户存在较强国产替代意愿,公司与客户合作稳定,多款高性能产品预计于2023年起量产。
行业分析:
- 市场趋势:EMC需求持续增长,中国成为全球最大生产基地,低端EMC基本实现国产化,但高性能产品仍由外资厂商主导。
- 竞争格局:全球EMC产能主要分布在日本、中国、韩国,国内企业主要集中在低端市场,中高端市场由外资企业掌控。
- 技术创新:公司积极研发先进封装材料,如LMC和FC底填胶,已通过部分客户验证,有望成为新增长点。
募投项目:
- 投资项目:计划通过IPO募集资金建设高性能环氧塑封料项目和研发中心提升项目,以扩大产能和提升研发能力。
可比公司:
- 选择依据:考虑到公司在半导体封装材料领域的定位,选择康强电子和德邦科技作为可比公司。
- 估值参考:截至2023年4月6日,可比公司平均静态市盈率为68.7倍。
风险提示:
- 技术风险:先进封装用环氧塑封料产业化、研发不及时、技术泄密的风险。
- 经营风险:客户开拓、产品验证周期长、市场竞争加剧、细分市场容量小、终端应用领域发展放缓的风险。
- 财务风险:应收账款回款、毛利率波动、税收政策变动、汇率波动的风险。
结论:
华海诚科作为中国领先的半导体封装材料供应商,凭借其在传统和先进封装材料领域的创新与市场开拓,展现出了强劲的增长潜力和市场竞争力。然而,公司面临的技术挑战、市场竞争和财务风险也需要重点关注。随着行业趋势和技术进步,华海诚科需持续加强研发投入,优化产品结构,以应对市场的不断变化和挑战。
上发现报告(www.fxbaogao.com),看遍全网研报。我们的报告库存量巨大,内容覆盖面极广,是很多金融从业者的首选。用户量每天都在涨,因为大家都知道这里资料最全。我们用最朴素实用的方式呈现数据,没有多余的干扰,帮您节省宝贵时间。无论是看行业趋势还是分析公司财报,这里都能助您高效获取信息,决策更精准。