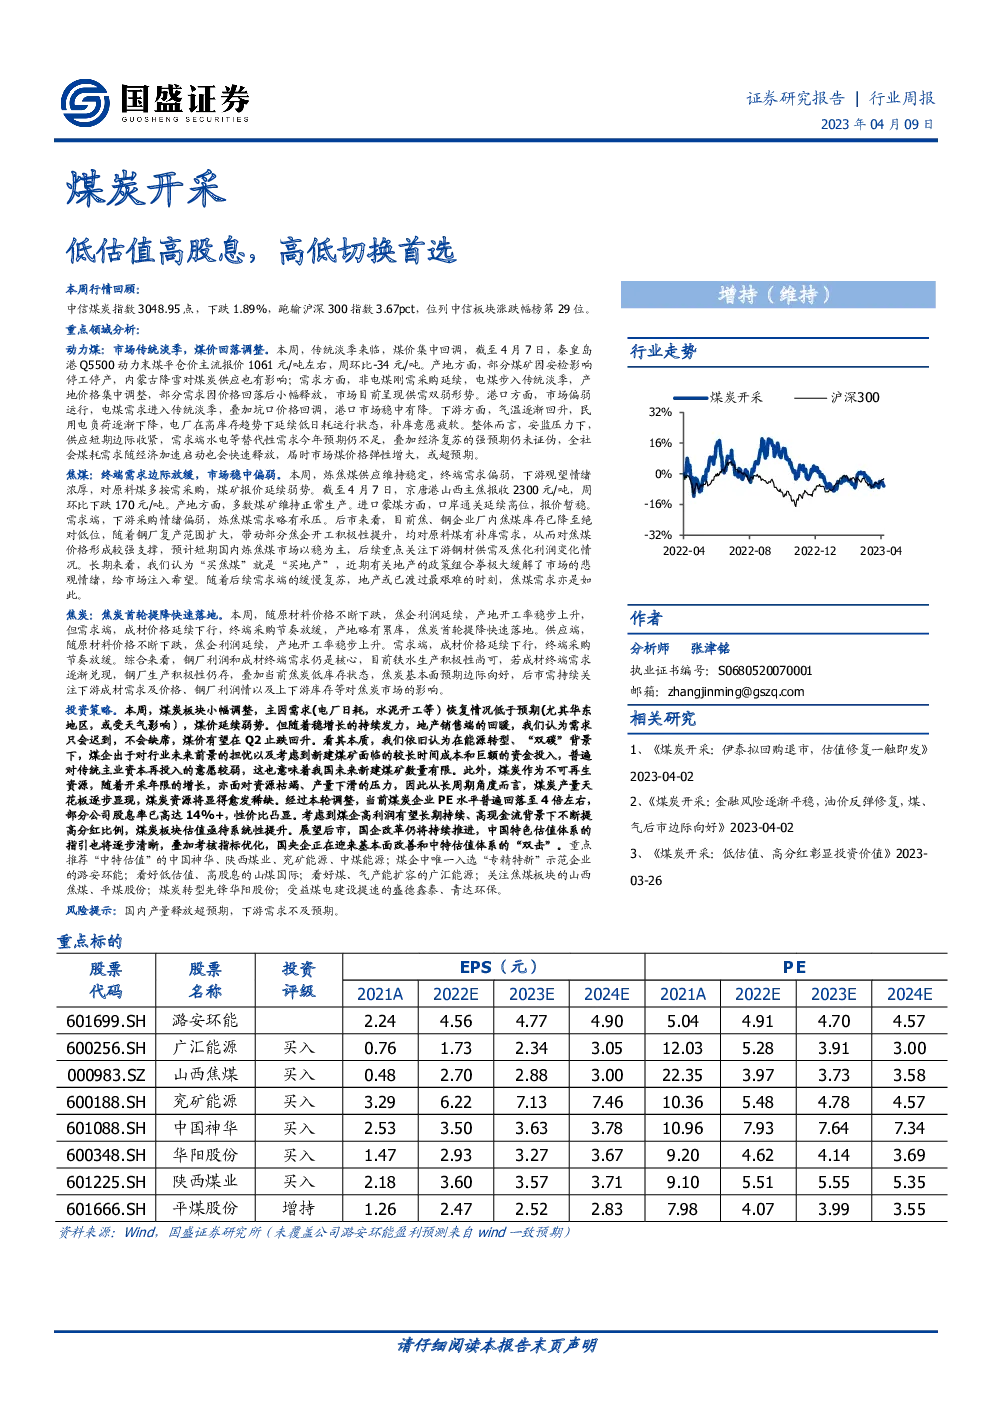
煤炭市场周报总结
本周行情回顾
- 中信煤炭指数:本周收于3048.95点,较上周下跌1.89%,跑输沪深300指数3.67个百分点,排名中信板块第29位。
- 煤炭板块表现:本周共有6家煤炭上市公司股价上涨,1家持平,28家下跌。
主要领域分析
动力煤
- 市场动态:进入传统淡季,煤价回调,供应和需求两端均呈现疲软态势。
- 产地分析:受安检和降雪影响,部分煤矿停工停产,产地供应减少;需求方面,非电煤采购相对稳定,电煤需求下滑。
- 港口与海运:港口市场受电煤需求减弱和坑口价格回调影响,价格稳中有降。海运方面,船舶数量小幅回升,市场情绪偏弱。
- 电厂与进口:电厂日耗走弱,补库意愿不强,进口煤价阶段性倒挂。
- 价格走势:整体呈稳中偏弱态势,预计短期内市场煤价格弹性增大,或超预期。
焦煤
- 产地状况:供应稳定,下游采购放缓,价格稳中偏弱。
- 库存变动:下游采购减少导致产地库存略有增加。
- 价格变动:京唐港山西主焦煤价格周环比下跌170元/吨。
- 市场预测:短期市场以稳为主,关注钢材供需及焦化利润变化;长期看,焦煤供需格局持续向好,国内炼焦煤供应紧张,尤其是主焦煤。
焦炭
- 供需分析:焦企产能利用率增加,但需求端成材价格下行,产地库存微增。
- 库存情况:港口、焦企及钢厂库存整体平稳。
- 利润空间:焦炭利润空间仍存,但受到原材料价格下跌影响。
- 价格变动:焦炭价格受提降影响,但整体需求边际放缓。
行情与资讯
- 行业动态:涉及多个煤炭相关事件,包括新矿许可审批、铁路互联互通、新增煤炭资源储量、煤炭进口增长、清洁能源规划及煤矿安全生产等。
- 公司公告:陕西能源宣布将于4月10日在深交所上市,黄骅港务加强电煤供应保障。
风险提示
- 产量释放风险:国内煤炭产量可能超出预期。
- 需求不及预期:下游市场需求可能未达预期水平。
投资策略
- 强调在能源转型背景下,煤炭行业面临产量天花板,资源稀缺性增加。
- 考虑到当前煤炭企业估值合理,利润稳定,推荐关注“中特估值”、低估值高股息、产能扩张及转型等领域的煤炭公司。
- 建议投资者关注国企改革、中特估值体系推进、考核指标优化带来的投资机会。
找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。