发现报告(www.fxbaogao.com)是国内领先的研报平台,以报告数量多、种类全而闻名。这里活跃着海量的金融从业者和投资者。我们提供全方位的研报数据,涵盖宏观、行业、财报等,内容丰富度极高。设计上去繁就简,技术上追求速度,只为帮您高效获取信息。来发现报告,让您的深度洞察和精准决策变得轻而易举。
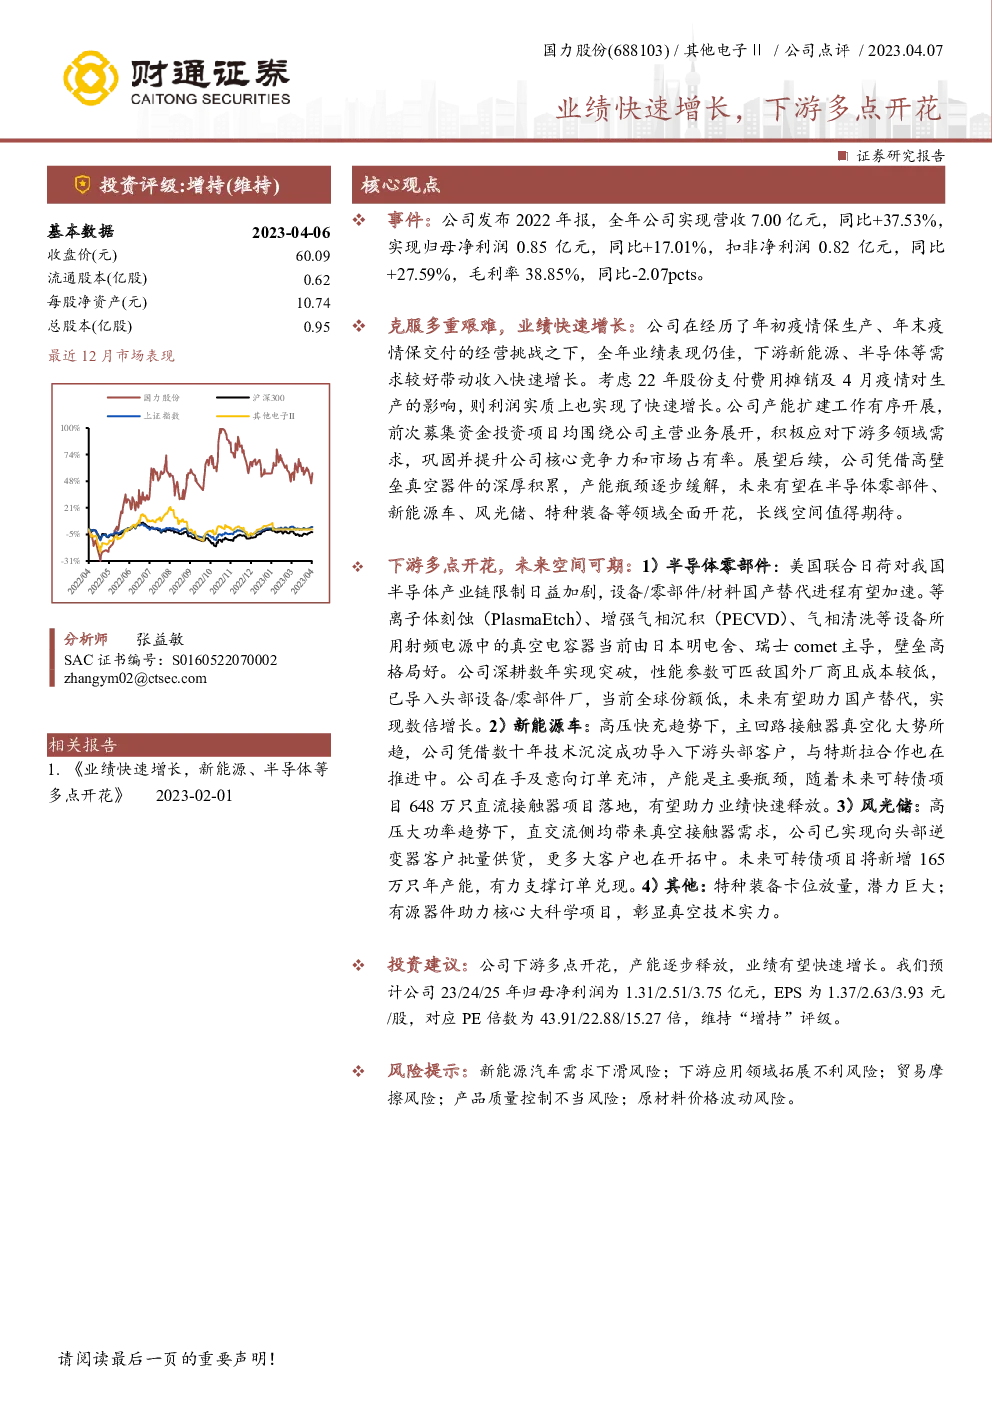
公司2022年度财务与业务亮点总结
财务业绩概览:
- 全年营收:7.00亿元人民币,同比增长37.53%。
- 归母净利润:8,500万元人民币,同比增长17.01%。
- 扣非净利润:8,200万元人民币,同比增长27.59%。
- 毛利率:38.85%,相比去年下降2.07个百分点。
业绩增长驱动因素:
- 多领域需求增长:受益于下游新能源、半导体等行业的强劲需求,公司业绩实现快速增长。
- 应对挑战:成功克服年初疫情保生产、年末疫情保交付的经营挑战,展现了较强的抗风险能力。
- 产能扩建:前次募集资金投资项目聚焦公司主营业务,有效应对市场需求,提升核心竞争力和市场份额。
未来增长展望:
- 半导体零部件:受益于全球供应链限制和国产替代加速,公司射频电源产品(如真空电容器)在该领域展现出巨大潜力,有望实现数倍增长。
- 新能源车:随着高压快充趋势的发展,主回路接触器的真空化趋势推动公司业绩增长,特斯拉等合作项目的推进进一步加速了这一过程。
- 风光储:面对高压大功率趋势,公司已开始为逆变器客户提供真空接触器,并计划通过新增产能进一步支持订单兑现。
- 其他领域:特种装备业务的潜力巨大,为公司提供了多元化的增长机会。
- 技术实力认可:公司参与的核心大科学项目凸显其在真空技术领域的领先地位。
投资建议:
- 盈利预测:预计2023-2025年归母净利润分别为1.31亿、2.51亿、3.75亿人民币。
- 估值:对应PE倍数分别为43.91、22.88、15.27倍。
- 评级:维持“增持”评级。
风险提示:
- 需求风险:新能源汽车市场需求下滑可能影响公司业绩。
- 市场拓展风险:下游应用领域的拓展不确定性。
- 贸易摩擦风险:国际环境变化带来的潜在风险。
- 质量控制风险:产品质量管理不当可能影响市场信任度。
- 原材料价格波动风险:原材料价格变动对公司成本和盈利能力的影响。