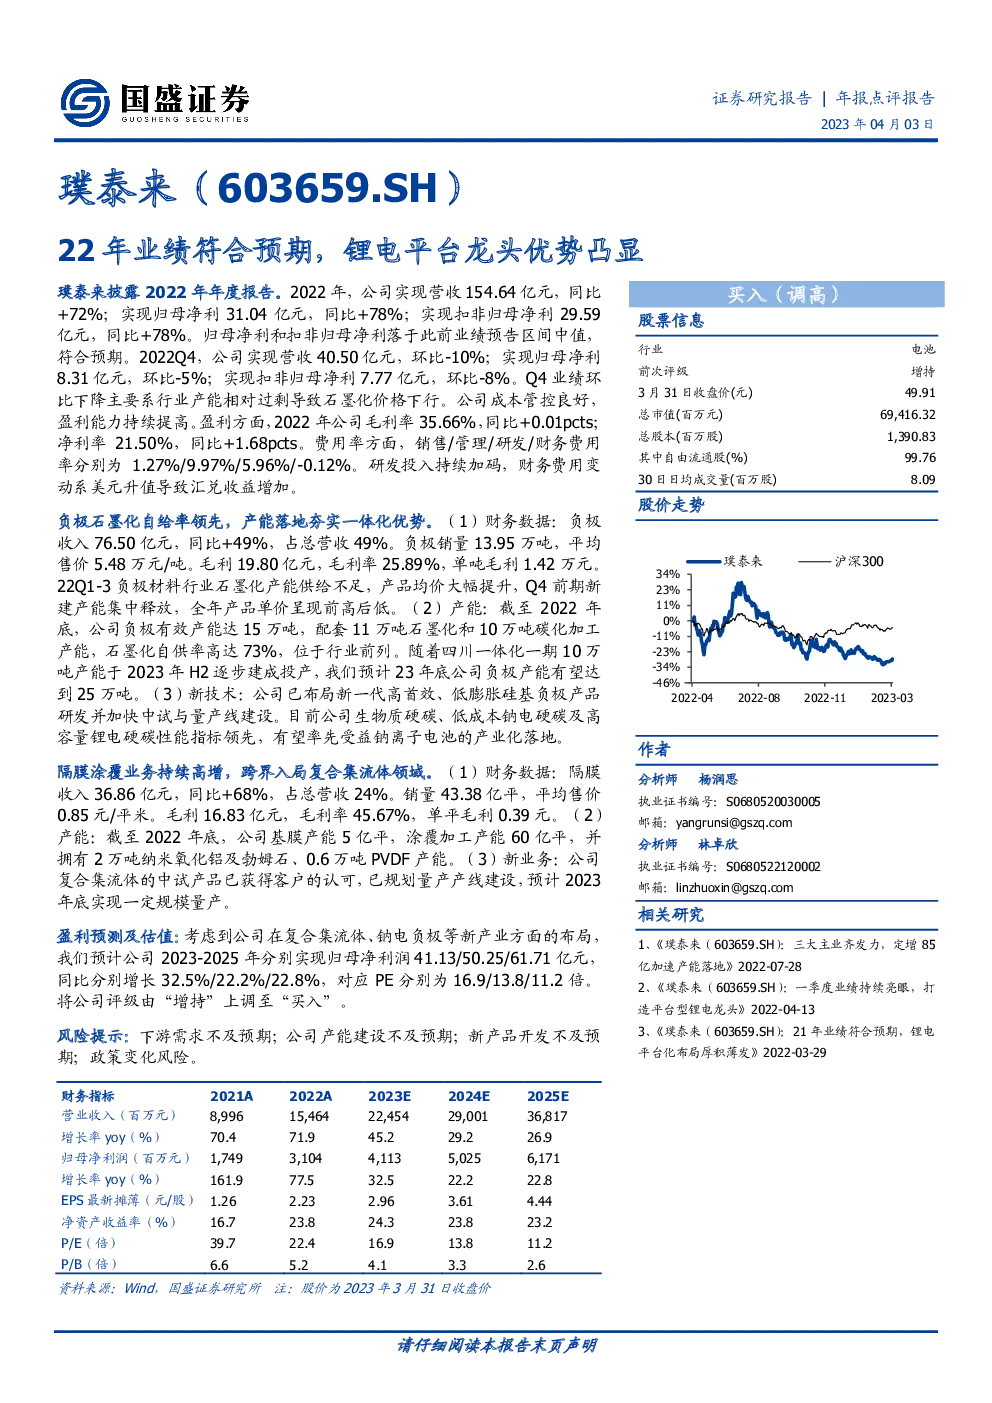
璞泰来在2022年的年度报告中展现了强劲的业绩增长。公司实现了营收154.64亿元,同比增长72%,归母净利31.04亿元,同比增长78%,扣非归母净利29.59亿元,同样同比增长78%。这些数字落在了之前的业绩预告中值,表明公司的表现符合市场预期。
第四季度,公司的营收为40.50亿元,环比下降10%;归母净利为8.31亿元,环比下降5%;扣非归母净利为7.77亿元,环比下降8%。这一季度的业绩下滑主要归因于行业整体产能过剩导致的石墨化价格下跌。尽管如此,公司的成本控制能力依然出色,盈利能力持续提升。
从财务数据来看,2022年公司的毛利率达到了35.66%,净利率为21.50%,相比上一年分别提高了0.01个和1.68个百分点。在费用率方面,销售、管理、研发和财务费用率分别为1.27%、9.97%、5.96%和-0.12%。研发投入的持续加大和财务费用的变动(主要是由于美元升值带来的汇兑收益增加)反映了公司的战略定位和发展策略。
在业务层面,璞泰来的负极石墨化自给率领先,其产能在2022年底达到了15万吨,配套有11万吨的石墨化能力和10万吨的碳化加工能力。这一自给率高达73%,在行业中处于领先地位。预计到2023年底,随着四川一体化一期10万吨产能的逐步投产,公司的负极产能将增加至25万吨。
此外,璞泰来在新技术方面也有所突破,特别是在高首效、低膨胀硅基负极产品的研发和生产上,以及生物质硬碳、低成本钠电硬碳和高容量锂电硬碳的研发上。这些技术的领先性有望使其在钠离子电池的产业化过程中获得先机。
隔膜涂覆业务也保持了高速增长,收入36.86亿元,同比增长68%,销量43.38亿平,平均售价0.85元/平米,毛利率45.67%,单平毛利0.39元。公司还涉足了复合集流体领域,中试产品已经获得了客户认可,预计2023年底能实现一定规模的量产。
基于对公司在复合集流体和钠电负极等新兴领域的布局考虑,预计2023-2025年的归母净利润分别为41.13亿元、50.25亿元和61.71亿元,同比增长率分别为32.5%、22.2%和22.8%。对应的市盈率分别为16.9倍、13.8倍和11.2倍。因此,将公司的评级从“增持”上调至“买入”。
然而,投资者应关注可能影响公司业绩的几个风险因素,包括下游市场需求低于预期、产能建设和新产品开发进度不及预期以及政策变化风险。
发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。