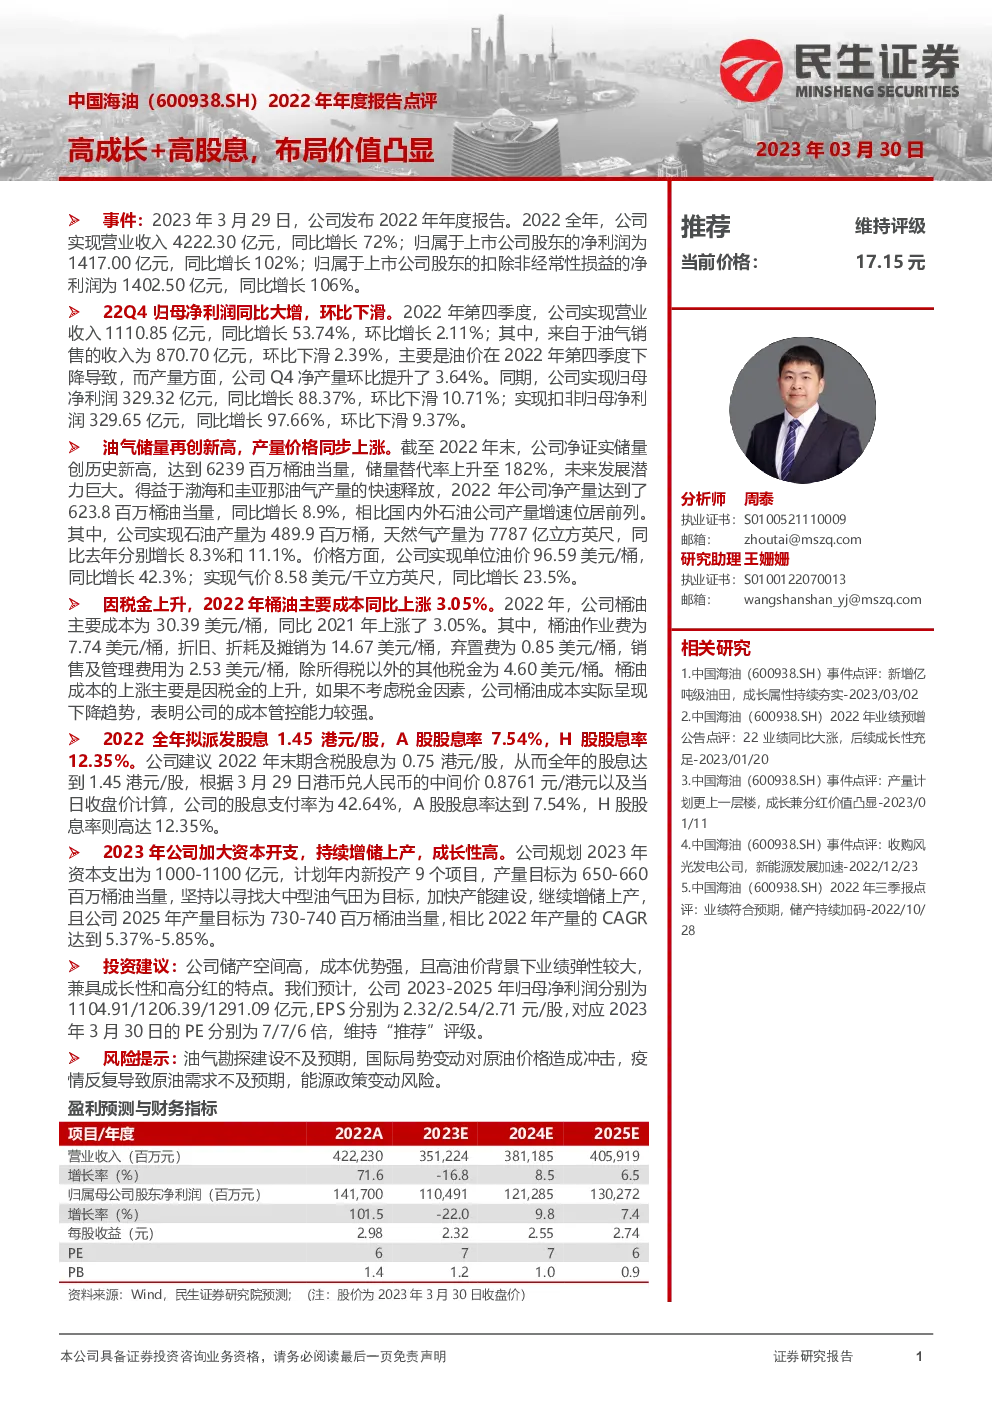
公司2022年年度报告总结
主要财务表现
- 营业收入:2022年,公司实现营业收入4222.30亿元,同比增长72%。
- 净利润:归属于上市公司股东的净利润为1417.00亿元,同比增长102%;扣除非经常性损益后的净利润为1402.50亿元,同比增长106%。
季度分析
- 第四季度:
- 营业收入:1110.85亿元,同比增长53.74%,环比增长2.11%。
- 油气销售收入:870.70亿元,环比下滑2.39%,主要受第四季度油价下降影响。
- 净利润:329.32亿元,同比增长88.37%,环比下滑10.71%。
- 扣非净利润:329.65亿元,同比增长97.66%,环比下滑9.37%。
油气资源与生产
- 储量:净证实储量达到6239百万桶油当量,创历史新高,储量替代率上升至182%。
- 产量:净产量为623.8百万桶油当量,同比增长8.9%,产量增长显著。
- 石油产量:489.9百万桶,同比增长8.3%。
- 天然气产量:7787亿立方英尺,同比增长11.1%。
- 价格:单位油价为96.59美元/桶,同比增长42.3%;气价为8.58美元/千立方英尺,同比增长23.5%。
成本与利润分配
- 成本:2022年桶油主要成本为30.39美元/桶,同比增长3.05%。
- 股息:建议2022年末期含税股息为0.75港元/股,全年股息为1.45港元/股,A股股息率为7.54%,H股股息率为12.35%。
未来规划
- 资本开支:2023年规划资本支出为1000-1100亿元,目标年内新投产9个项目。
- 产量目标:2023年产量目标为650-660百万桶油当量,2025年产量目标为730-740百万桶油当量,CAGR为5.37%-5.85%。
投资建议
- 业绩预测:预计2023-2025年归母净利润分别为1104.91/1206.39/1291.09亿元。
- 估值:对应2023年3月30日的PE分别为7/7/6倍。
- 评级:维持“推荐”评级。
风险提示
- 油气勘探建设不及预期。
- 国际局势变动对原油价格的影响。
- 疫情反复导致原油需求不及预期。
- 能源政策变动风险。
金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。