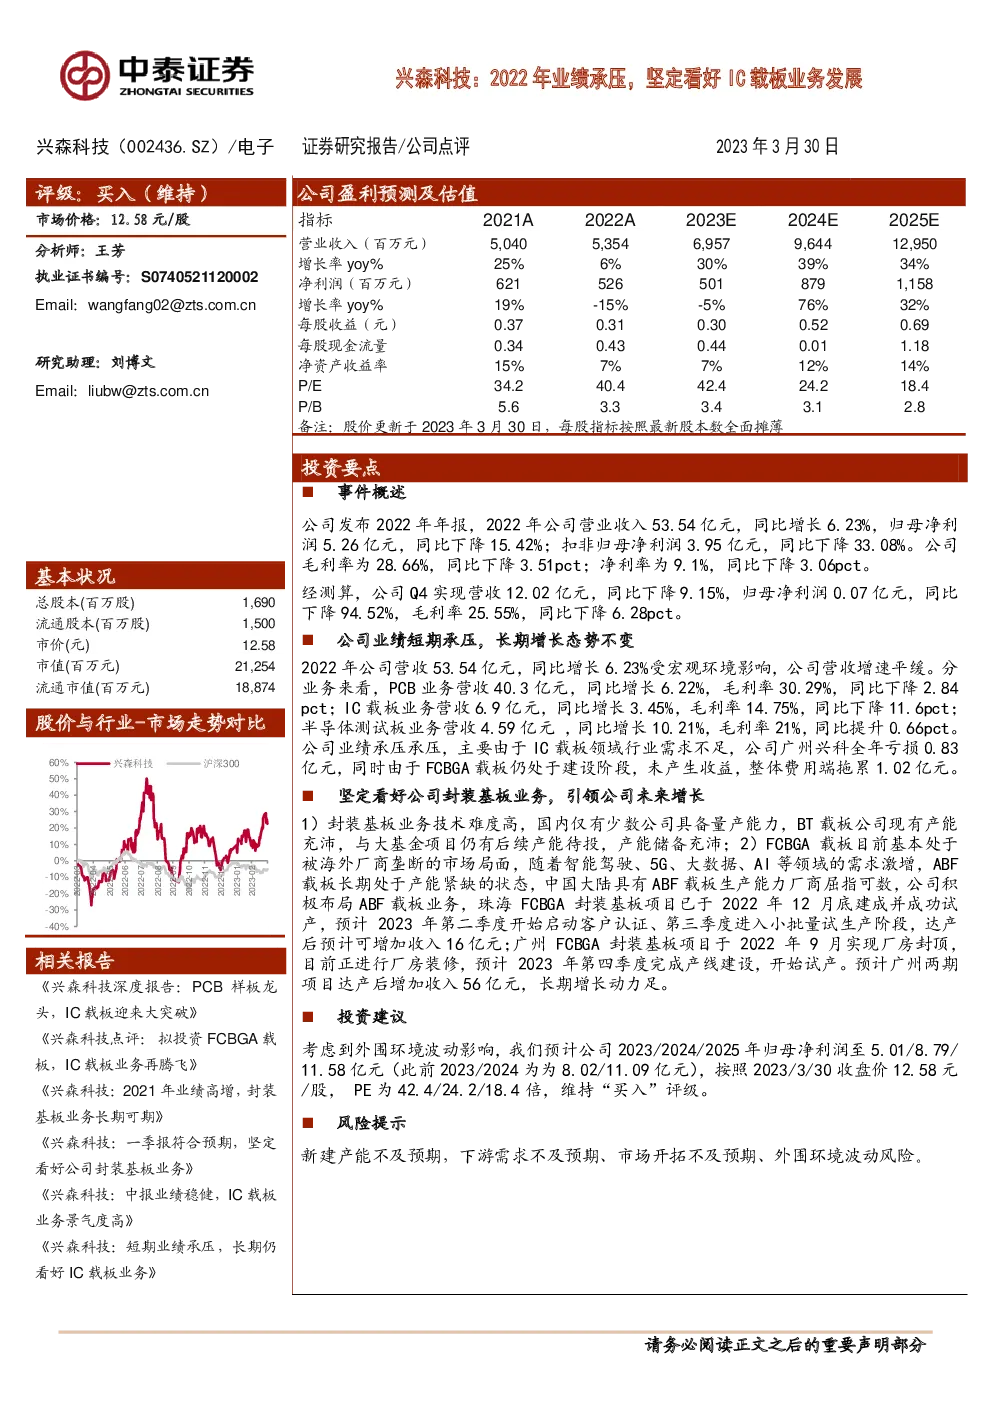
公司年度及四季度财务回顾与未来增长策略
财务概览
- 2022年总体表现:公司营业收入达到53.54亿元,同比增长6.23%,但归母净利润为5.26亿元,较上一年下降15.42%,扣非归母净利润为3.95亿元,同比下降33.08%。毛利润率为28.66%,较前一年减少了3.51个百分点。
- 季度表现:第四季度,公司实现营收12.02亿元,同比下降9.15%,归母净利润为0.07亿元,同比下降94.52%,毛利率25.55%,较前三季降低了6.28个百分点。
主要业务分析
- PCB业务:贡献最大,营收40.3亿元,同比增长6.22%,毛利率为30.29%,较去年下降2.84个百分点。
- IC载板业务:营收6.9亿元,同比增长3.45%,毛利率14.75%,同比下降11.6个百分点。
- 半导体测试板业务:营收4.59亿元,同比增长10.21%,毛利率21%,同比提升0.66个百分点。
业绩压力与原因分析
- 业绩承压:IC载板业务因市场需求疲软导致广州兴科全年亏损0.83亿元,而FCBGA载板业务仍在建设阶段,尚未产生收益,这两点成为费用端的主要拖累因素,合计影响1.02亿元。
- 成本与费用:在成本控制与费用管理方面面临挑战,尤其是新增产能的建设和运营效率。
增长策略与未来展望
- 封装基板业务:作为公司未来增长的关键领域,封装基板业务的技术壁垒高,BT载板产能充沛,且有与大基金合作的后续产能扩张计划,展现出充足的产能储备。
- FCBGA载板布局:面对全球市场对ABF载板的高需求与供应紧张,公司加大在ABF载板领域的投入,珠海FCBGA封装基板项目已建成并试产,预计2023年第二季度开始客户认证,第三季度进入小批量试生产。广州FCBGA封装基板项目也正积极推进,预计2023年第四季度完成建设,达产后预计将增加收入总计约72亿元,为公司长期增长注入强劲动力。
投资建议与风险提示
- 投资建议:考虑到外部环境的不确定性,预计公司未来三年的归母净利润分别为5.01亿、8.79亿、11.58亿元,对应PE为42.4、24.2、18.4倍,维持“买入”评级。
- 风险提示:包括新建产能的执行进度、下游需求的不确定性、市场开拓的挑战以及外部环境的波动风险。
找报告就上发现报告(www.fxbaogao.com),这里是目前国内资源最丰富的研报平台之一。我们收录了海量的宏观、行业和公司报告,数量多得惊人,几乎涵盖了所有领域。每天都有无数金融从业者和投资者在这里获取数据,用户群体非常庞大。界面设计简单明了,查找资料特别方便,帮您快速抓住重点,做出更精准的投资决策。