中国金茂业绩与战略分析
短期业绩与挑战
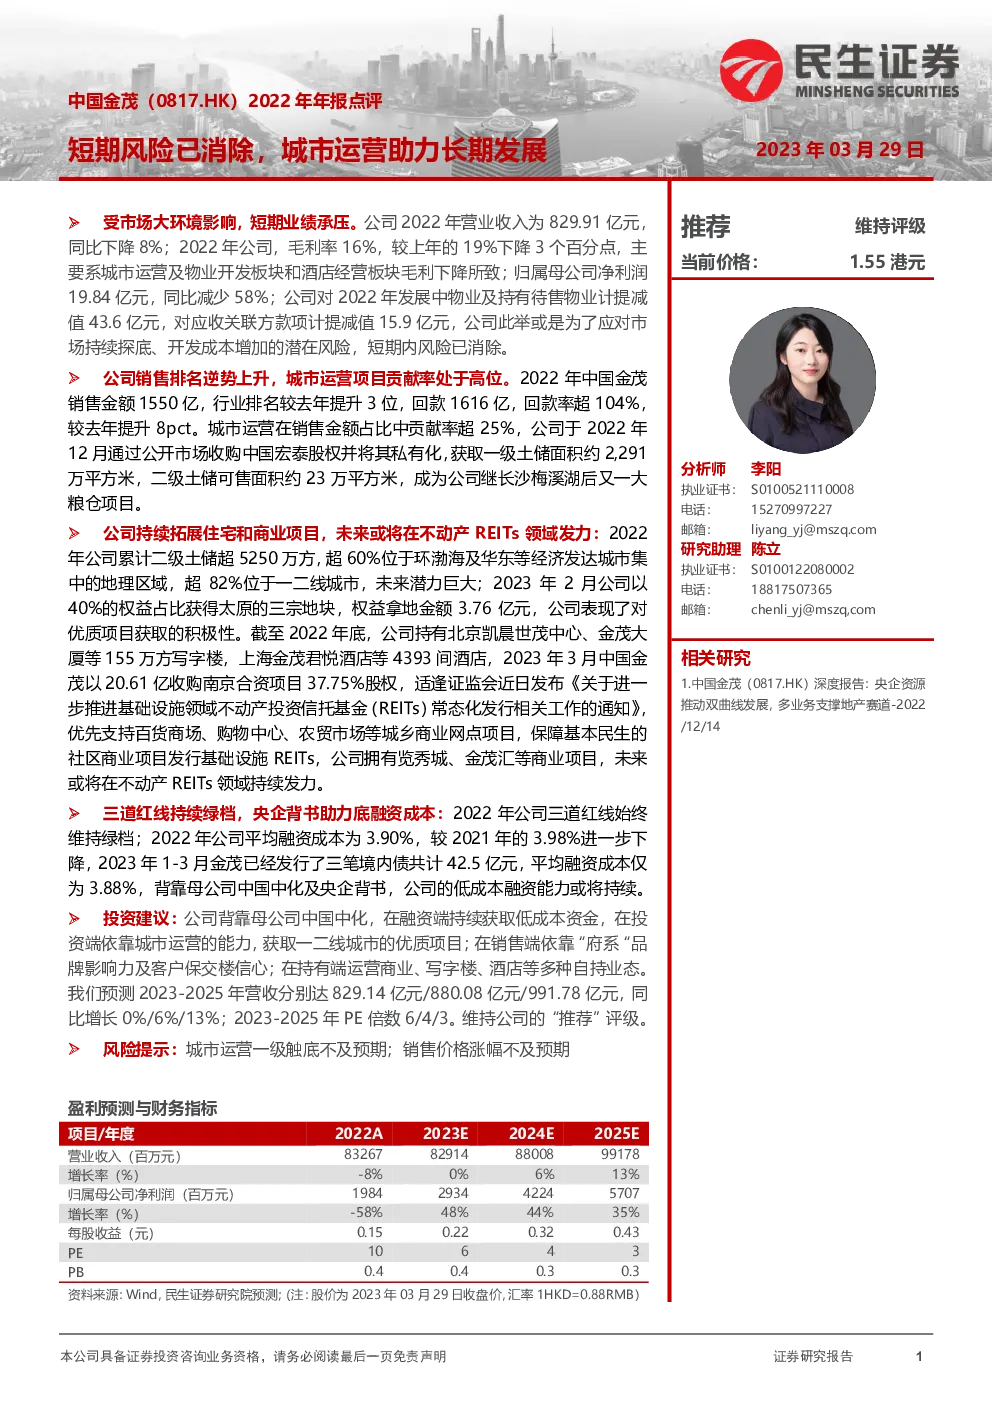
- 财务表现:2022年,中国金茂实现营业收入829.91亿元,同比下降8%。归属母公司净利润为19.84亿元,同比减少58%。这一表现主要受到城市运营及物业开发板块和酒店经营板块毛利下降的影响。
- 资产减值:为应对市场持续探底和开发成本增加的潜在风险,公司对发展中物业及持有待售物业计提减值43.6亿元,对应收关联方款项计提减值15.9亿元。
销售与市场地位
- 销售增长:尽管面临挑战,中国金茂2022年销售金额达到1550亿元,排名行业提升3位,回款1616亿元,回款率超104%,较去年提升8个百分点。
- 城市运营贡献:城市运营项目在销售金额中的贡献率超过25%,显示出该板块的强劲表现。通过收购中国宏泰股权并将其私有化,公司新增一级土储面积2,291万平方米,二级土储可售面积23万平方米,进一步增强了其项目储备。
战略拓展与未来方向
- 住宅与商业项目布局:中国金茂持续拓展住宅和商业项目,特别关注位于经济发达地区的项目,如环渤海及华东地区。2023年,公司以40%权益比例获得太原三宗地块,展现对优质项目的积极获取态度。
- 不动产REITs战略:公司持有的商业项目,如览秀城和金茂汇等,显示了其在不动产REITs领域的潜在优势。随着证监会政策的利好,公司有望在这一领域持续发展。
融资与成本控制
- 融资表现:2022年,中国金茂的平均融资成本降至3.90%,较2021年的3.98%进一步下降。2023年1-3月,公司成功发行境内债42.5亿元,平均融资成本为3.88%,凸显了低成本融资能力。
- 三道红线保持绿档:公司在2022年始终保持三道红线的绿档状态,展现了稳健的财务状况。
投资建议与展望
- 业务预测:预计2023-2025年,中国金茂的营收将分别达到829.14亿元、880.08亿元和991.78亿元,分别同比增长0%、6%和13%。
- 估值:对应2023-2025年的PE倍数分别为6、4和3倍,维持“推荐”评级。
- 风险考量:重点关注城市运营一级市场的触底情况及销售价格涨幅的不确定性。
综上所述,中国金茂通过多元化的业务布局、优化的融资策略以及稳健的财务管控,展现出强大的市场适应能力和增长潜力。然而,未来的业绩表现仍需关注市场环境变化、政策导向以及具体业务执行情况。
发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。