2022年三季报点评:地面电站需求即将提升,看好公司中长期表现
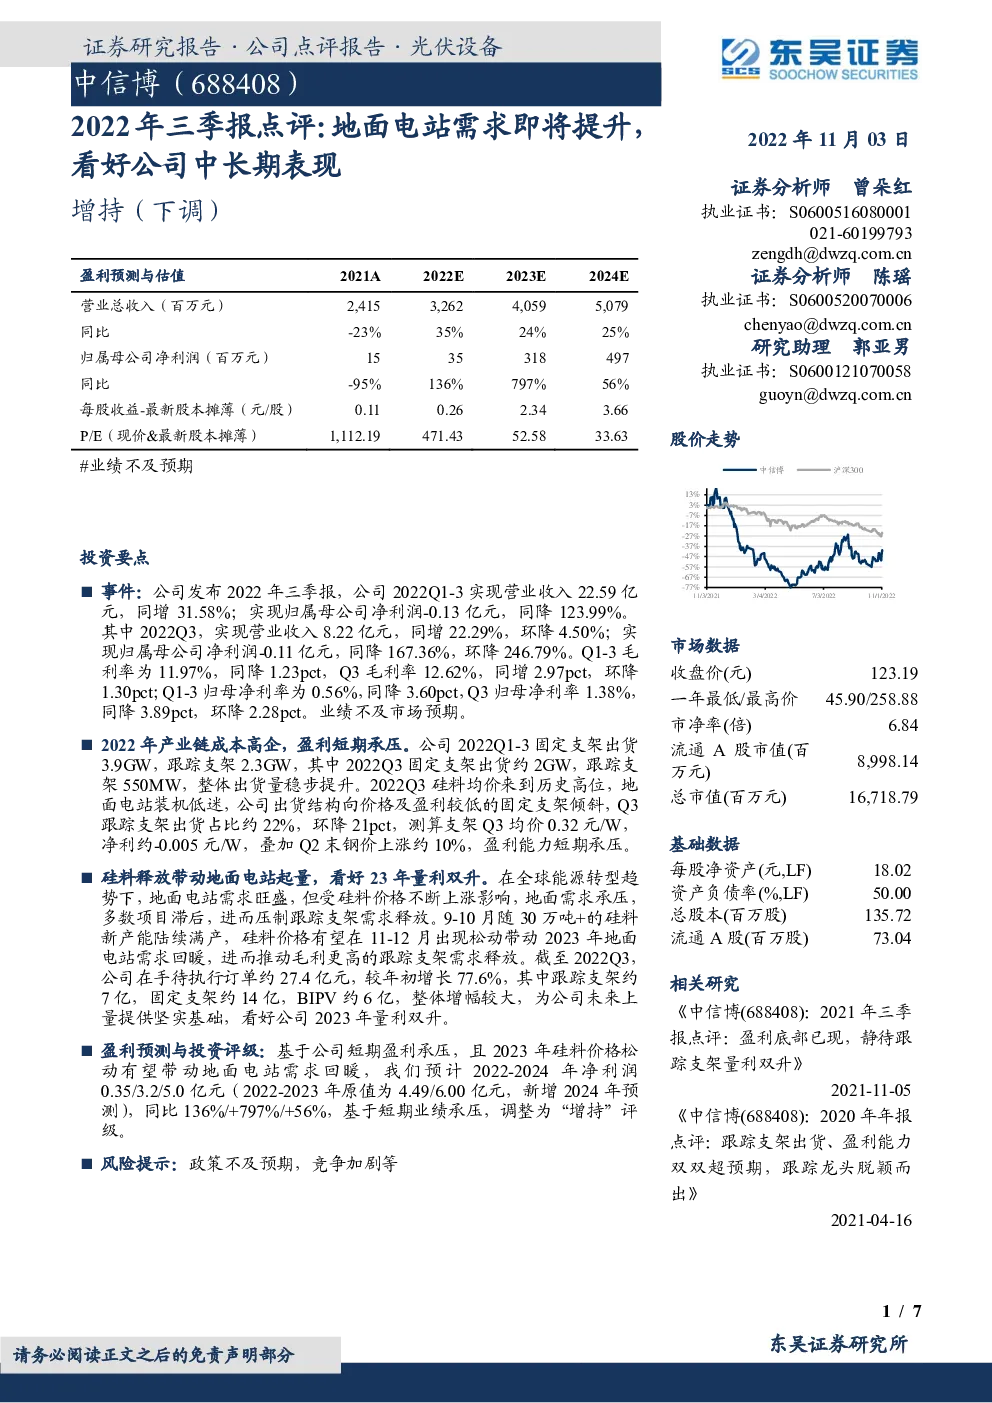
事件:公司发布2022年三季报,公司2022Q1-3实现营业收入22.59亿元,同增31.58%;实现归属母公司净利润-0.13亿元,同降123.99%。 其中2022Q3,实现营业收入8.22亿元,同增22.29%,环降4.50%;实现归属母公司净利润-0.11亿元,同降167.36%,环降246.79%。Q1-3毛利率为11.97%,同降1.23pct,Q3毛利率12.62%,同增2.97pct,环降1.30pct;Q1-3归母净利率为0.56%,同降3.60pct,Q3归母净利率1.38%,同降3.89pct,环降2.28pct。业绩不及市场预期。 2022年产业链成本高企,盈利短期承压。公司2022Q1-3固定支架出货3.9GW,跟踪支架2.3GW,其中2022Q3固定支架出货约2GW,跟踪支架550MW,整体出货量稳步提升。2022Q3硅料均价来到历史高位,地面电站装机低迷,公司出货结构向价格及盈利较低的固定支架倾斜,Q3跟踪支架出货占比约22%,环降21pct,测算支架Q3均价0.32元/W,净利约-0.005元/W,叠加Q2末钢价上涨约10%,盈利能力短期承压。 硅料释放带动地面电站起量,看好23年量利双升。在全球能源转型趋势下,地面电站需求旺盛,但受硅料价格不断上涨影响,地面需求承压,多数项目滞后,进而压制跟踪支架需求释放。9-10月随30万吨+的硅料新产能陆续满产,硅料价格有望在11-12月出现松动带动2023年地面电站需求回暖,进而推动毛利更高的跟踪支架需求释放。截至2022Q3,公司在手待执行订单约27.4亿元,较年初增长77.6%,其中跟踪支架约7亿,固定支架约14亿,BIPV约6亿,整体增幅较大,为公司未来上量提供坚实基础,看好公司2023年量利双升。 盈利预测与投资评级:基于公司短期盈利承压,且2023年硅料价格松动有望带动地面电站需求回暖 ,我们预计2022-2024年净利润0.35/3.2/5.0亿元(2022-2023年原值为4.49/6.00亿元,新增2024年预测),同比136%/+797%/+56%,基于短期业绩承压,调整为“增持”评级。 风险提示:政策不及预期,竞争加剧等 事件:公司发布2022年三季报,公司2022Q1-3实现营业收入22.59亿元,同增31.58%;实现归属母公司净利润-0.13亿元,同降123.99%。其中2022Q3,实现营业收入8.22亿元,同增22.29%,环降4.50%;实现归属母公司净利润-0.11亿元,同降167.36%,环降246.79%。Q1-3毛利率为11.97%,同降1.23pct,Q3毛利率12.62%,同增2.97pct,环降1.30pct;Q1-3归母净利率为-0. 6%,同降3.6pct,Q3归母净利率-1.4%,同降3.9pct,环降2.28pct。 表1:2022Q1-3收入22.59亿元,同比增长31.58%;盈利-0.13亿元,同比下降123.99%(单位:亿元) 图1:2022Q1-3收入22.59亿元,同比+31.58% 图2:2022Q1-3归母净利润-0.13亿元,同比-123.99% 图3:2022Q3收入8.22亿元,同比+22.29% 图4:2022Q3归母净利润-0.11亿元,同比-167.36% 图5:2022Q1-3毛利率、净利率同比-1.23、-3.6pct 图6:2022Q3毛利率、净利率同比+2.97、-3.89pct 2022年产业链成本高企,盈利短期承压。公司2022Q1-3固定支架出货3.9GW,跟踪支架2.3GW,其中2022Q3固定支架出货约2GW,跟踪支架550MW,整体出货量稳步提升。2022Q3硅料均价来到历史高位,地面电站装机低迷,公司出货结构向价格及盈利较低的固定支架倾斜,Q3跟踪支架出货占比约22%,环降21pct,测算支架Q3均价0.32元/W,净利约-0.005元/W,叠加Q2末钢价上涨约10%,盈利能力短期承压。 硅料释放带动地面电站起量,看好23年量利双升。在全球能源转型趋势下,地面电站需求旺盛,但受硅料价格不断上涨影响,地面需求承压,多数项目滞后,进而压制跟踪支架需求释放。9-10月随30万吨+的硅料新产能陆续满产,硅料价格有望在11-12月出现松动带动2023年地面电站需求回暖,进而推动毛利更高的跟踪支架需求释放。 截至2022Q3,公司在手待执行订单约27.4亿元,较年初增长77.6%,其中跟踪支架约7亿,固定支架约14亿,BIPV约6亿,整体增幅较大,为公司未来上量提供坚实基础,看好公司2023年量利双升。 期间费用率略降,优化机构控制费用取得成效。公司2022Q1-3期间费用同比增长37.33%至2.49亿元,期间费用率下降1.64个百分点至11.01%。其中,销售、管理(含研发)、研发、财务费用分别同比上升40.83%、上升10.61%、下降0.46%、下降224.56%至0.72亿元、1.81亿元、0.91亿元、-0.04亿元;费用率分别上升0.21、下降1.52、下降1.29、下降0.33个百分点至3.17%、8.00%、4.01%、-0.16%。Q3,销售、管理、研发、财务费用分别同比+81.13%/+70.42%/+6.39%/-611.82%, 费用率分别为3.50%/9.37%/4.89%/-0.46%。报告期内公司加大营销投入扩大市场,销售费用较上年同期增长幅度较大;公司优化机构控制费用取得一定成效,前三季度管理费用增长24.52%,低于营业收入31.58%的增长幅度;研发费用与去年持平。 图7:2022Q1-3期间费用2.49亿元,同比+37.33% 图8:2022Q3期间费用率9.69%,同比-2.41pct 经营活动现金流量净流出大幅下降,应收账款、存货周转天数大幅上升。公司2022Q1-3经营活动现金流量净流出7.39亿元,同比下降345.57%,其中2022Q3经营活动现金流量净额-0.48亿元;2022Q1-3销售商品取得现金19.89亿元,同比增长2.56%。 期末合同负债1.88亿元,同比+70.92%。期末应收账款4.47亿元,较期初增长1.91亿元,应收账款周转天数上升4.9天至41.95天。期末存货7.92亿元,较期初上升0.7亿元;存货周转天数上升17.33天至102.72天。经营活动现金流量净流出主要系为后续业务增长,维持产能优势,降低钢材平均成本进行备货所致。 图9:2022Q3现金净流出-0.48亿元,同比+77.96% 图10:2022Q3期末合同负债1.88亿元,同比+70.92% 盈利预测与投资评级:基于公司短期盈利承压,且2023年硅料价格松动有望带动地面电站需求回暖,我们预计2022-2024年净利润0.35/3.2/5.0亿元(2022-2023年原值为4.49/6.00亿元,新增2024年预测),同比136%/+797%/+56%,基于短期业绩承压,调整为“增持”评级。 风险提示:政策不及预期,竞争加剧等