销售费用优化,利润端超预期
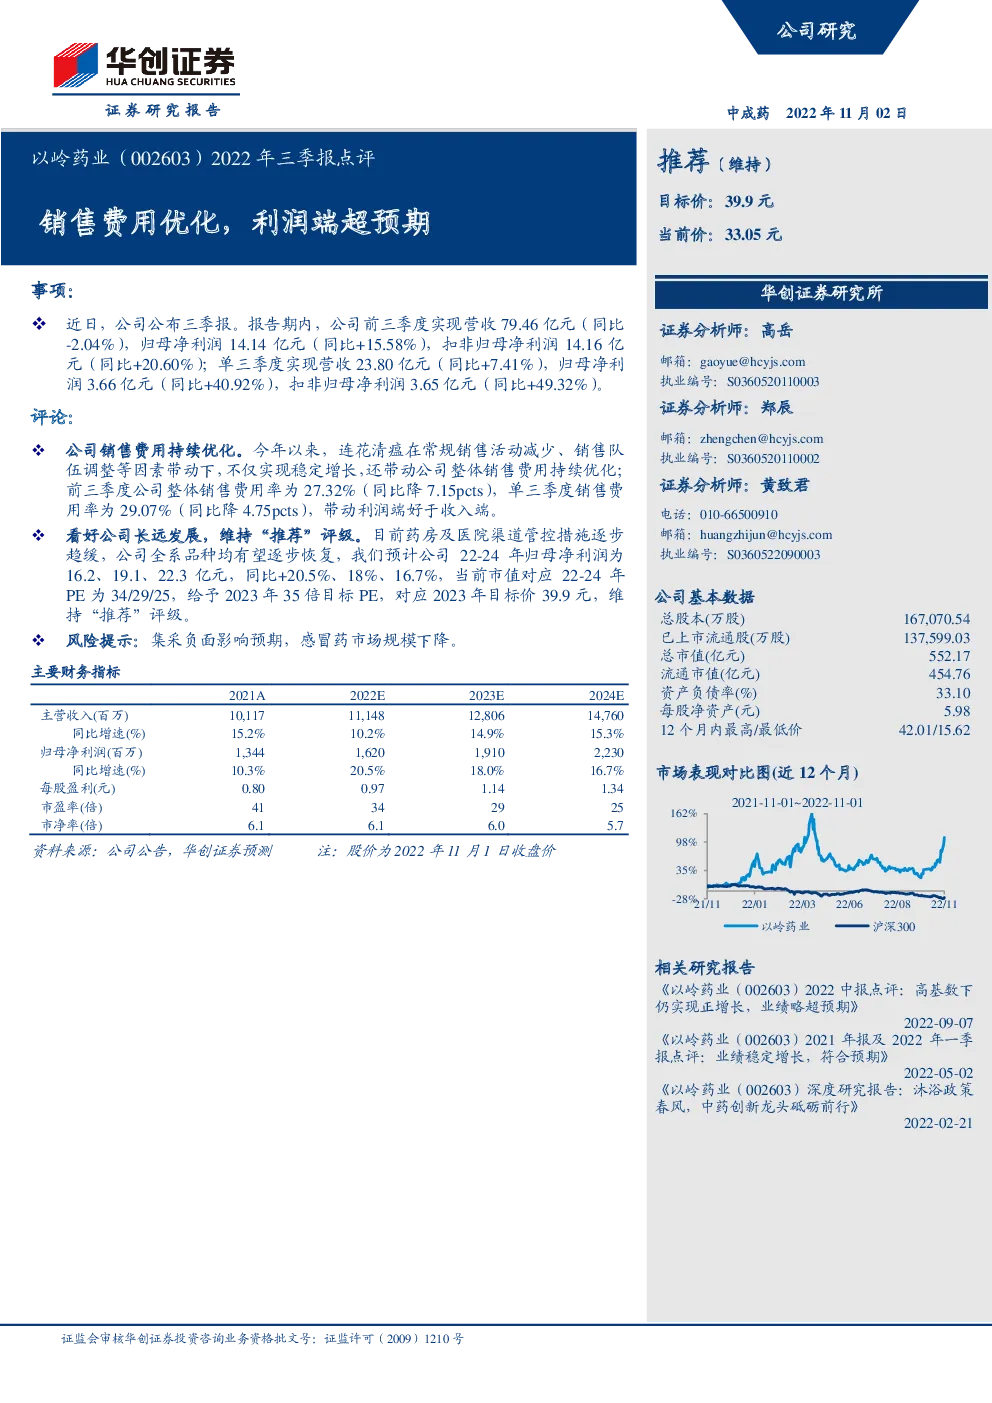
事项: 近日,公司公布三季报。报告期内,公司前三季度实现营收79.46亿元(同比-2.04%),归母净利润14.14亿元(同比+15.58%),扣非归母净利润14.16亿元(同比+20.60%);单三季度实现营收23.80亿元(同比+7.41%),归母净利润3.66亿元(同比+40.92%),扣非归母净利润3.65亿元(同比+49.32%)。 评论: 公司销售费用持续优化。今年以来,连花清瘟在常规销售活动减少、销售队伍调整等因素带动下,不仅实现稳定增长,还带动公司整体销售费用持续优化; 前三季度公司整体销售费用率为27.32%(同比降7.15pcts),单三季度销售费用率为29.07%(同比降4.75pcts),带动利润端好于收入端。 看好公司长远发展,维持“推荐”评级。目前药房及医院渠道管控措施逐步趋缓,公司全系品种均有望逐步恢复,我们预计公司22-24年归母净利润为16.2、19.1、22.3亿元,同比+20.5%、18%、16.7%,当前市值对应22-24年PE为34/29/25,给予2023年35倍目标PE,对应2023年目标价39.9元,维持“推荐”评级。 风险提示:集采负面影响预期,感冒药市场规模下降。 主要财务指标
你可能感兴趣
京新药业(002020):Q2收入和利润端实现环比快速增长,销售费用率持续优化
太平洋证券2025-08-28
成本费用优化利润端超预期,泛货架推进下需求持续释放
东方证券2024-05-26
公司信息更新报告:产品及费用优化利润端再超预期,派发中期股息
机械设备开源证券2024-09-03
用户生态持续优化,利润端超预期——哔哩哔哩FY25Q3 业绩点评
国泰海通证券2025-11-14
2025一季报点评:利润端超预期,开店结构优化
休闲服务东吴证券2025-04-28
22年三季报点评:收入、利润超预期,C端持续亮眼,B端边际改善,人员规模趋于平稳,费用率优化显著
德邦证券2022-11-07
利润端增长超预期,费用结构进一步优化
医药生物安信证券2019-10-30
三季报利润超预期,毛利率提振利润端表现持续优化
电子设备国盛证券2023-10-21
2024年三季报点评:业绩符合预期,销售费用优化,汇兑损失略微影响当期利润
医药生物东吴证券2024-10-18
收入端好于预期,利润端受销售费用影响
纺织服装华西证券2022-05-12