业绩增长符合预期,全渠道建设蓄力未来
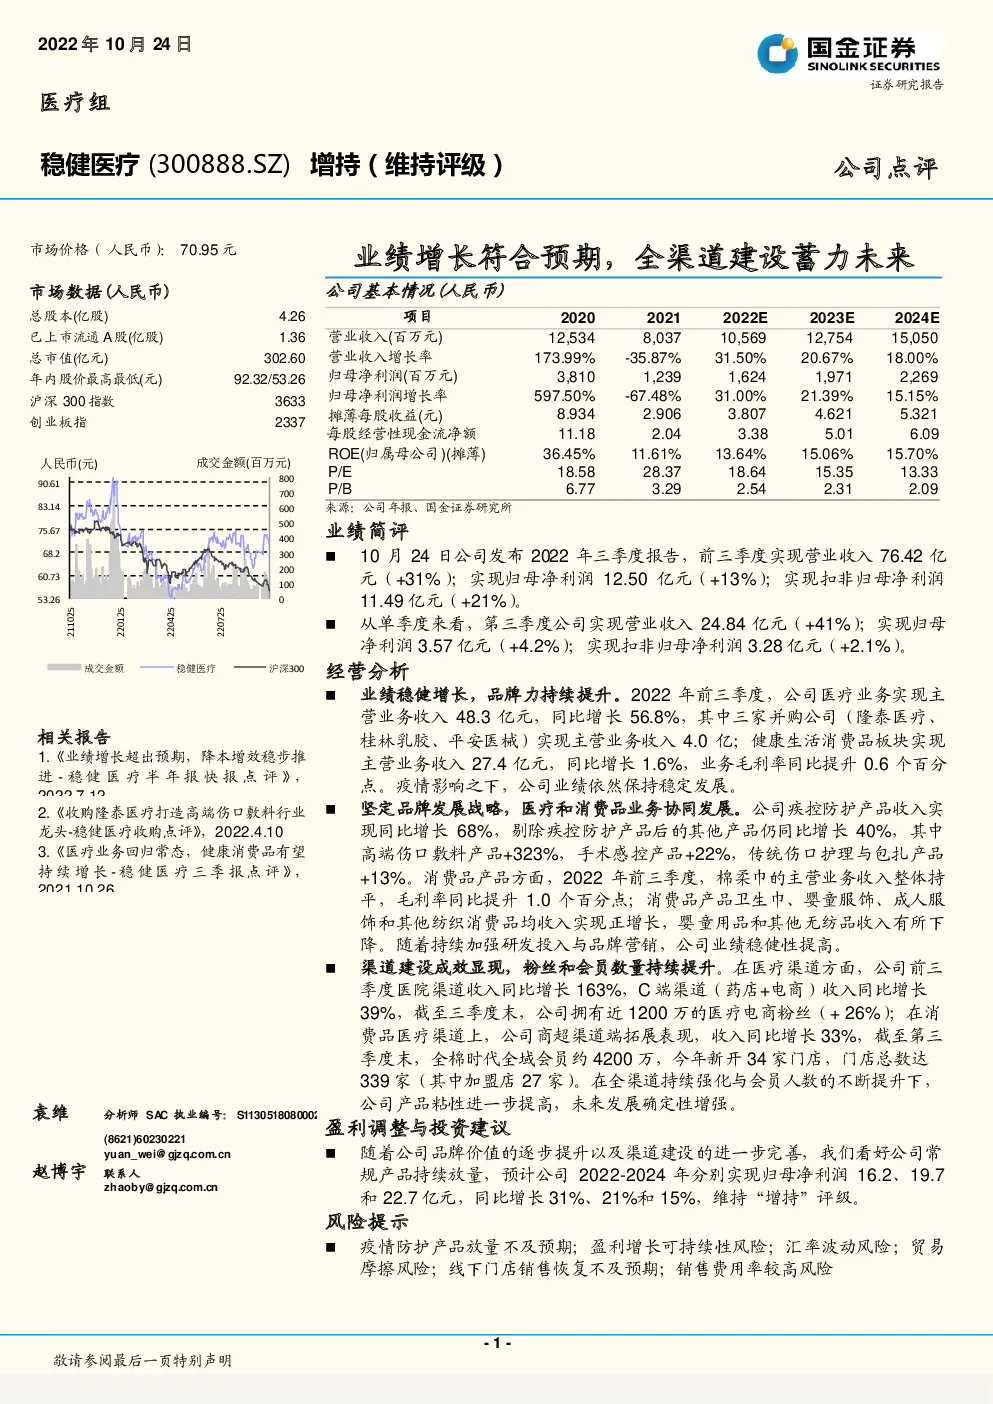
公司基本情况(人民币) 业绩简评 10月24日公司发布2022年三季度报告,前三季度实现营业收入76.42亿元(+31%);实现归母净利润12.50亿元(+13%);实现扣非归母净利润11.49亿元(+21%)。 从单季度来看,第三季度公司实现营业收入24.84亿元(+41%);实现归母净利润3.57亿元(+4.2%);实现扣非归母净利润3.28亿元(+2.1%)。 经营分析 业绩稳健增长,品牌力持续提升。2022年前三季度,公司医疗业务实现主营业务收入48.3亿元,同比增长56.8%,其中三家并购公司(隆泰医疗、桂林乳胶、平安医械)实现主营业务收入4.0亿;健康生活消费品板块实现主营业务收入27.4亿元,同比增长1.6%,业务毛利率同比提升0.6个百分点。疫情影响之下,公司业绩依然保持稳定发展。 坚定品牌发展战略,医疗和消费品业务协同发展。公司疾控防护产品收入实现同比增长68%,剔除疾控防护产品后的其他产品仍同比增长40%,其中高端伤口敷料产品+323%,手术感控产品+22%,传统伤口护理与包扎产品+13%。消费品产品方面,2022年前三季度,棉柔巾的主营业务收入整体持平,毛利率同比提升1.0个百分点;消费品产品卫生巾、婴童服饰、成人服饰和其他纺织消费品均收入实现正增长,婴童用品和其他无纺品收入有所下降。随着持续加强研发投入与品牌营销,公司业绩稳健性提高。 渠道建设成效显现,粉丝和会员数量持续提升。在医疗渠道方面,公司前三季度医院渠道收入同比增长163%,C端渠道(药店+电商)收入同比增长39%,截至三季度末,公司拥有近1200万的医疗电商粉丝(+26%);在消费品医疗渠道上,公司商超渠道端拓展表现,收入同比增长33%,截至第三季度末,全棉时代全域会员约4200万,今年新开34家门店,门店总数达339家(其中加盟店27家)。在全渠道持续强化与会员人数的不断提升下,公司产品粘性进一步提高,未来发展确定性增强。 盈利调整与投资建议 随着公司品牌价值的逐步提升以及渠道建设的进一步完善,我们看好公司常规产品持续放量,预计公司2022-2024年分别实现归母净利润16.2、19.7和22.7亿元,同比增长31%、21%和15%,维持“增持”评级。 风险提示 疫情防护产品放量不及预期;盈利增长可持续性风险;汇率波动风险;贸易摩擦风险;线下门店销售恢复不及预期;销售费用率较高风险