业绩增速平稳,盈利能力回升
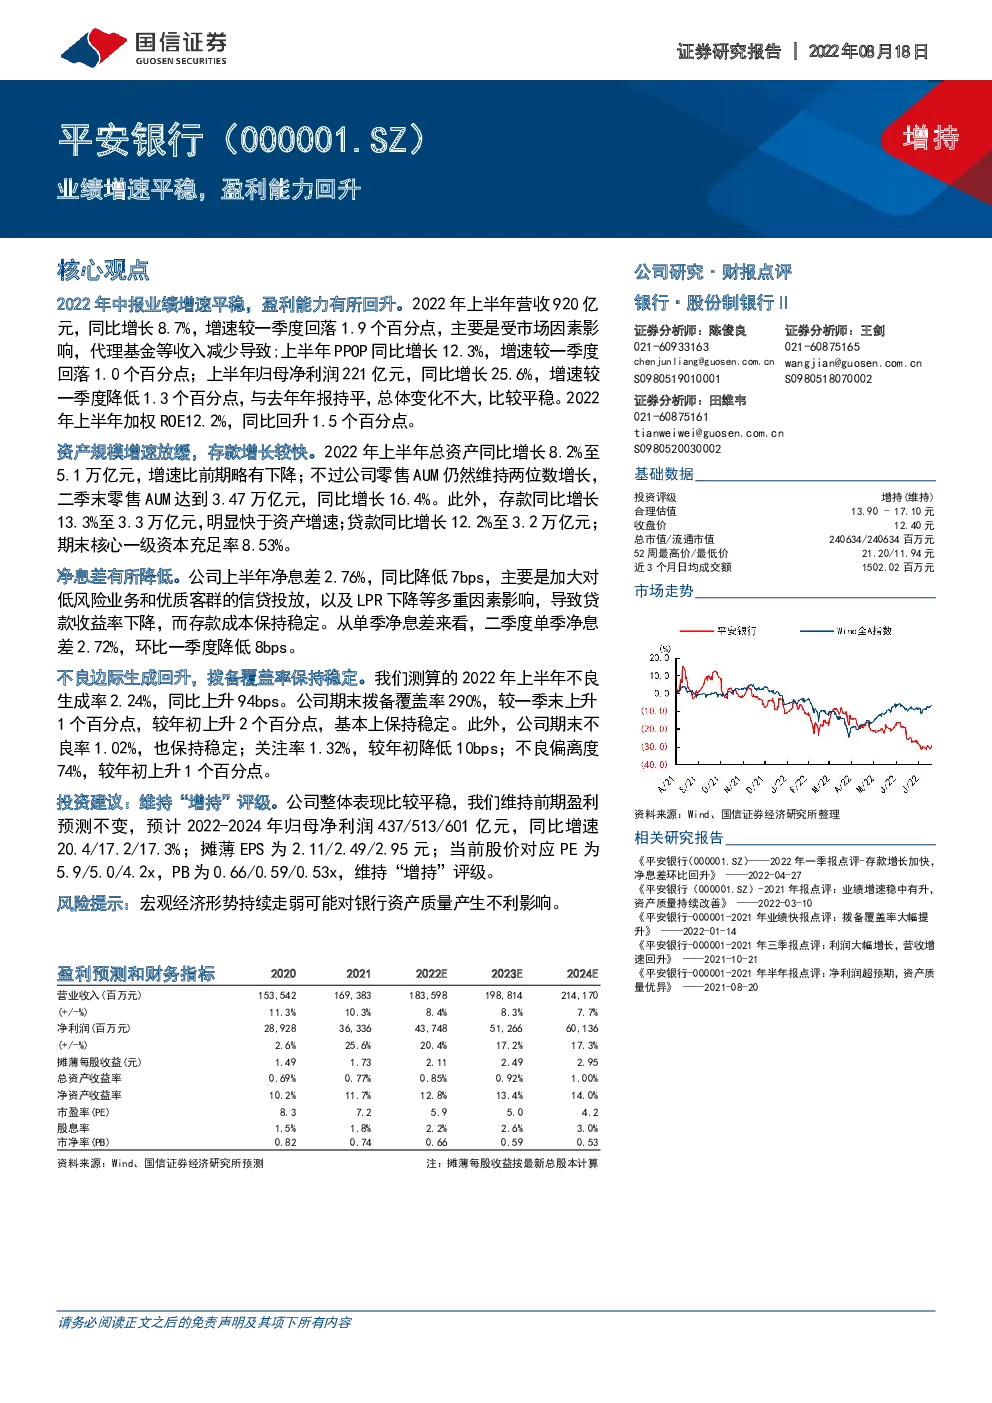
2022年中报业绩增速平稳,盈利能力有所回升。2022年上半年营收920亿元,同比增长8.7%,增速较一季度回落1.9个百分点,主要是受市场因素影响,代理基金等收入减少导致;上半年PPOP同比增长12.3%,增速较一季度回落1.0个百分点;上半年归母净利润221亿元,同比增长25.6%,增速较一季度降低1.3个百分点,与去年年报持平,总体变化不大,比较平稳。2022年上半年加权ROE12.2%,同比回升1.5个百分点。 资产规模增速放缓,存款增长较快。2022年上半年总资产同比增长8.2%至5.1万亿元,增速比前期略有下降;不过公司零售AUM仍然维持两位数增长,二季末零售AUM达到3.47万亿元,同比增长16.4%。此外,存款同比增长13.3%至3.3万亿元,明显快于资产增速;贷款同比增长12.2%至3.2万亿元; 期末核心一级资本充足率8.53%。 净息差有所降低。公司上半年净息差2.76%,同比降低7bps,主要是加大对低风险业务和优质客群的信贷投放,以及LPR下降等多重因素影响,导致贷款收益率下降,而存款成本保持稳定。从单季净息差来看,二季度单季净息差2.72%,环比一季度降低8bps。 不良边际生成回升,拨备覆盖率保持稳定。我们测算的2022年上半年不良生成率2.24%,同比上升94bps。公司期末拨备覆盖率290%,较一季末上升1个百分点,较年初上升2个百分点,基本上保持稳定。此外,公司期末不良率1.02%,也保持稳定;关注率1.32%,较年初降低10bps;不良偏离度74%,较年初上升1个百分点。 投资建议:维持“增持”评级。公司整体表现比较平稳,我们维持前期盈利预测不变,预计2022-2024年归母净利润437/513/601亿元,同比增速20.4/17.2/17.3%;摊薄EPS为2.11/2.49/2.95元;当前股价对应PE为5.9/5.0/4.2x,PB为0.66/0.59/0.53x,维持“增持”评级。 风险提示:宏观经济形势持续走弱可能对银行资产质量产生不利影响。 盈利预测和财务指标 附表:财务预测与估值 利润表(十亿元) 资产负债表(十亿元) 免责声明