能源周报:高温天气持续,动力煤库存有望下行
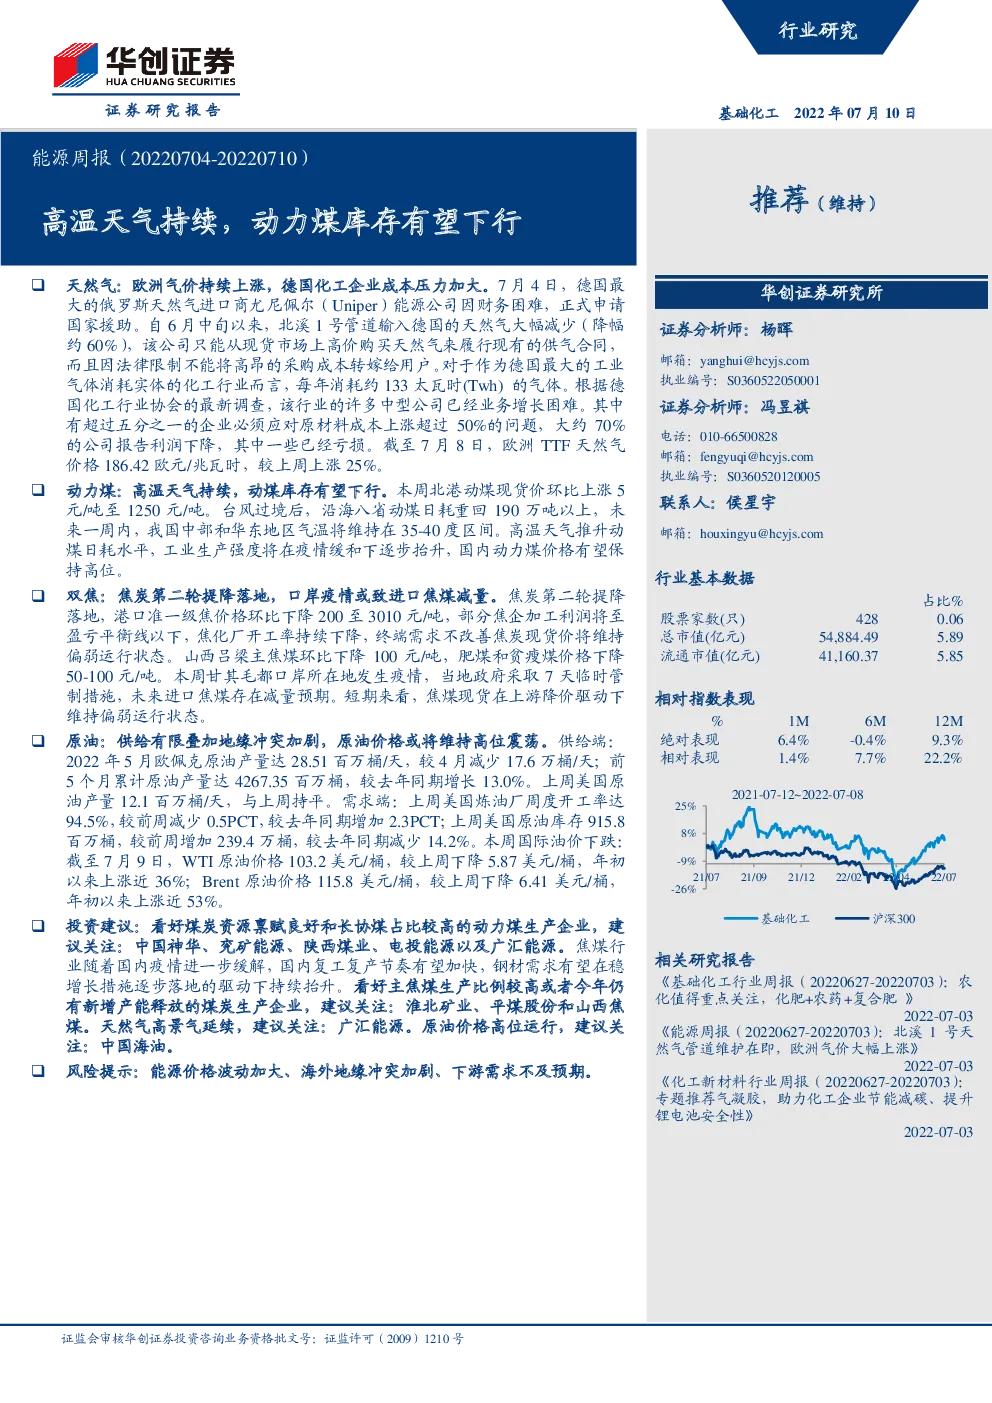
天然气:欧洲气价持续上涨,德国化工企业成本压力加大。7月4日,德国最大的俄罗斯天然气进口商尤尼佩尔(Uniper)能源公司因财务困难,正式申请国家援助。自6月中旬以来,北溪1号管道输入德国的天然气大幅减少(降幅约60%),该公司只能从现货市场上高价购买天然气来履行现有的供气合同,而且因法律限制不能将高昂的采购成本转嫁给用户。对于作为德国最大的工业气体消耗实体的化工行业而言,每年消耗约133太瓦时(Twh)的气体。根据德国化工行业协会的最新调查,该行业的许多中型公司已经业务增长困难。其中有超过五分之一的企业必须应对原材料成本上涨超过50%的问题,大约70%的公司报告利润下降,其中一些已经亏损。截至7月8日,欧洲TTF天然气价格186.42欧元/兆瓦时,较上周上涨25%。 动力煤:高温天气持续,动煤库存有望下行。本周北港动煤现货价环比上涨5元/吨至1250元/吨。台风过境后,沿海八省动煤日耗重回190万吨以上,未来一周内,我国中部和华东地区气温将维持在35-40度区间。高温天气推升动煤日耗水平,工业生产强度将在疫情缓和下逐步抬升,国内动力煤价格有望保持高位。 双焦:焦炭第二轮提降落地,口岸疫情或致进口焦煤减量。焦炭第二轮提降落地,港口准一级焦价格环比下降200至3010元/吨,部分焦企加工利润将至盈亏平衡线以下,焦化厂开工率持续下降,终端需求不改善焦炭现货价将维持偏弱运行状态。山西吕梁主焦煤环比下降100元/吨,肥煤和贫瘦煤价格下降50-100元/吨。本周甘其毛都口岸所在地发生疫情,当地政府采取7天临时管制措施,未来进口焦煤存在减量预期。短期来看,焦煤现货在上游降价驱动下维持偏弱运行状态。 原油:供给有限叠加地缘冲突加剧,原油价格或将维持高位震荡。供给端:2022年5月欧佩克原油产量达28.51百万桶/天,较4月减少17.6万桶/天;前5个月累计原油产量达4267.35百万桶,较去年同期增长13.0%。上周美国原油产量12.1百万桶/天,与上周持平。需求端:上周美国炼油厂周度开工率达94.5%,较前周减少0.5PCT,较去年同期增加2.3PCT;上周美国原油库存915.8百万桶,较前周增加239.4万桶,较去年同期减少14.2%。本周国际油价下跌:截至7月9日,WTI原油价格103.2美元/桶,较上周下降5.87美元/桶,年初以来上涨近36%;Brent原油价格115.8美元/桶,较上周下降6.41美元/桶,年初以来上涨近53%。 投资建议:看好煤炭资源禀赋良好和长协煤占比较高的动力煤生产企业,建议关注:中国神华、兖矿能源、陕西煤业、电投能源以及广汇能源。焦煤行业随着国内疫情进一步缓解,国内复工复产节奏有望加快,钢材需求有望在稳增长措施逐步落地的驱动下持续抬升。看好主焦煤生产比例较高或者今年仍有新增产能释放的煤炭生产企业,建议关注:淮北矿业、平煤股份和山西焦煤。天然气高景气延续,建议关注:广汇能源。原油价格高位运行,建议关注:中国海油。 风险提示:能源价格波动加大、海外地缘冲突加剧、下游需求不及预期。 一、主要能源价格变化情况 本周华创化工行业指数为110.08,环比上周下跌1.41%,同比上涨8.36%。 图表1本周华创化工行业指数为110.08,环比上周下跌1.41%,同比上涨8.36% 图表2本周国际原油价格下跌(美元/桶) 图表3本周动力煤价格上升(元/吨) 根据我们的统计,本周涨幅较大的能源品种是美国天然气(+8%);本周跌幅较大的能源品种是港口准一级焦炭(-6.2%)、布伦特原油(-4.1%)、WTI原油(-3.4%)。 图表4本周能源价格涨跌汇总 二、煤炭:动煤库存有望下行,焦煤受疫情影响存在减量预期 (一)动力煤:高温天气持续,动煤库存有望下行 2016-2021年我国动力煤产量年复合增速为4.1%,每年进口动力煤约在2亿吨上下,国内动力煤供给增量主要靠国内煤企增产来提供。2021年年中开始,在动煤供需紧张的格局下,国家有关部门加大保供力度,煤矿新增产能从2021年中开始陆续落地。2022年3月,发改委要求继续扩大煤炭供给,主要包括以下三个方面:(1)增产能。采取综合措施增加3亿吨的有效产能,其中,投资技改项目增加1.5亿吨,停工停产的煤矿、露天煤矿增加1.5亿吨;(2)增产量。全国日产煤量要维持在1260万吨/日,其中各省增加量,内蒙390万吨、山西360万吨、陕西190万吨、新疆95万吨、河北15万吨、黑龙江15万吨、河南34万吨、山东34万吨、贵州35万吨、宁夏28万吨;(3)增储备。全国实现6.2亿吨的储备,中央政府7000万吨、地方政府1.5亿吨、发电企业2亿吨、煤炭企业1亿吨且必须做到7天储备能力、其它大用户1亿吨。从实际效果来看,今年1-4月国内原煤产量为14.5亿吨,同比增加10.5%;动力煤1-4月产量为12亿吨,同比增加1.27亿吨,同比增速为12%。考虑到2021年下半年煤炭产量是主要增产期,预计今年国内动煤产量同比增速将呈现前高后低的趋势。 从行业投资机会的角度来分析,动力煤企业的动力煤产量和价格均受到政策端严格管控,动力煤周期性特征进一步弱化,确定性进一步增强,考虑到国内动力煤生产企业大多已经过了大额资本开支阶段,企业盈利能力和经营性净现金流好转后,对股东现金分红意愿不断增强,看好煤炭资源禀赋良好和长协煤占比较高的动力煤生产企业。 图表5本周港口煤价环比增加0.4%(单位:元/吨) 图表6本周坑口煤价格环比持平(单位:元/吨) 图表8本周三峡出库水流量环比下降8%(单位:立方米/秒) 图表7本周煤炭沿海运价综合指数环比增加2.8% 图表9本周北方四港库存环比减少1%(单位:万吨)图表10本周长江口库存环比持平(单位:万吨) 【行业动态】 本周北港动煤现货价环比上涨5元/吨至1250元/吨,坑口报价环比持平,本周煤价较为平稳。本周国内疫情多点出现,苏南、安徽、山东等地区均有新增病例出现,影响工业生产修复节奏。6月底以来,沿海地区动煤日耗增加至190万吨以上,下游电产补库需求释放,煤炭沿海运价综合指数本周环比上升2.8个百分点。 库存方面,本周北方四港库存环比下降10万吨至1421万吨,长江口库存环比持平,全国73港库存环比下降50万吨,动力煤进入需求旺季后,港口煤炭库存开启去库节奏。 本周对动煤需求影响最大的变量是各地气温,台风从广东登陆后一路北上,沿海八省日耗从周一177万吨上升至周五197万吨,内陆十七省日耗从353万吨下降至327万吨。 台风影响彻底消散后,全国地区将重新进入高温状态,未来一周内,中部和华东地区温度将维持在35-40度区间。高温天气推升动煤日耗水平,工业生产强度将在疫情缓和下逐步抬升,国内动力煤价格有望保持高位。 【公司动态】 陕西煤业:7月7日,公司发布公告,经公司财务部门初步测算,预计2022年半年度实现归属于上市公司股东的净利润为242亿元到249亿元,与上年同期相比,增加159亿元到166亿元,同比增加192%到200%。 中国神华:公司发布2021年末A股红利分派实施公告,股权登记日为7月8日,公司A股每股现金红利人民币2.54元(含税)。其中,A股自然人股东和证券投资基金暂不扣缴所得税,派发现金红利每股人民币2.54元(含税);合格境外机构投资者(QFII)、人民币合格境外机构投资者、沪股通股东派发现金红利每股人民币2.286元(税后) 【相关公司】 1、中国神华(601088.SH):动力煤龙头企业,煤电一体化优势突出。 中国神华能源股份有限公司成立于2004年,是国家能源投资集团有限责任公司旗下A+H股上市公司,H股和A股股票分别于2005年和2007年在香港联交所、上海证交所上市。 目前拥有3.4亿吨动力煤核定产能、3790万千瓦装机、铁路运营里程2408公里、港口设计吞吐能力2.7亿吨/年、货船218万载重吨和60万吨煤制烯烃装置。公司业务集煤炭、电力、新能源、铁路、港口、船运和煤化工业务为一体,覆盖煤炭生产、运输和使用的全流程环节,上下游一体化优势突出,在保证国家能源安全稳定供应方面起到了中流砥柱的作用。 2、电投能源(002128.SZ):煤电铝一体化综合发展,新能源电站拓展新增长极。 公司原名露天煤业,实际控制人是五大电力集团之一的国家电投集团,主要产能包括4600万吨煤炭、120万千瓦火电和86万吨电解铝。2021年公司更名为电投能源,彰显公司从传统能源企业向新能源转型的决心。公司依托传统业务丰沛的现金流,大力投建光伏和风力电站运营业务。截至2021年底,公司拥有1.6GW并网绿电机组和5.3GW在建或拟投规划,权益产能分别1.4GW和3.8GW。传统业务板块中动力煤、火电和电解铝综合发展,贡献稳定的净利润和充沛的现金流;新能源电站在传统业务新增产能受约束的情况下打开公司未来成长空间。 3、陕西煤业(601225.SH):煤炭产业明珠,禀赋非凡 陕煤化集团是陕西省唯一省属煤炭开发平台,承担陕西省煤炭开发的主要工作,公司作为其煤炭主业上市平台,煤炭业务营收占比高达96%,其销售煤炭主要分为自产和买断销售集团产煤炭两部分。上市以来公司经历了煤炭产业的一度枯荣,在经历了2010-2014年的高速扩张之后,随即在2015-2019年完成了产能结构的优化,使其煤炭生产成本或者吨煤营业成本极其靠近行业的最左端。在静态资源禀赋上,公司已经有9对合计7440万吨产能的煤矿达到一级安全标准,占总产能的75%,这些煤矿在核增、停复产、减产上享受着诸多政策倾斜。从动态上展望,府谷东胜煤田作为全国最后一片“甜点区”,探明储量高达2300亿吨,按照年产30亿吨的开采速度可供生产200年以上,处于陕西省境内的煤田难度质地显著高于北部,作为省内煤炭开发主体,发展空间广阔。在发展方面,传统能源板块,公司受益于浩吉铁路和靖神铁路的投运,预计3-5年内,公司自产煤长协可以从30%提高至70%,对应地提高煤炭业务的盈利稳定性;同时,按照公司侧重陕北矿区的发展规划,集团将以榆神四期作为主阵地,争取在区域内再建成一个千万吨级矿井群,使集团煤炭产能在十四五末达到3亿吨,公司对应的煤炭销量复合增速可达11%,充分体现期资源禀赋优势;在新能源板块,公司采用渐进式策略,入股隆基股份积累进入新能源产业的资源。目前已形成传统能源为主业+投资新能源产业为方向双轮驱动模式。 (二)双焦:焦炭第二轮提降落地,内蒙口岸发生疫情进口焦煤存在减量预期 我国焦煤呈现总量供应充足,主焦煤结构性供给不足的特点。根据煤种粘结性和挥发性特点,焦煤一般分为高粘结性、高挥发性和低粘结且低挥发性三类煤种。高粘结性煤以主焦煤和肥煤为主,高挥发性煤以气煤和1/3焦煤为主,低粘结且低挥发性煤以贫瘦煤为主。根据下游焦炭需求不同,炼制焦炭过程中各焦煤的配比各不相同,总体以高粘结性和高挥发性煤种为主,低粘结且低挥发性为辅的配煤结构。2021下半年开始大力核增煤矿产能,主要还是以动力煤煤矿为主,且国内主焦煤产地矿井开采时间较久,面临可采资源储量不足的风险。国内焦煤产量主要以稳产为主,结构性短缺的主焦煤主要靠进口煤来补充。 从行业投资机会的角度来分析,站在当下时点,随着国内疫情进一步缓解,国内复工复产节奏有望加快,钢材需求有望在稳增长措施逐步落地的驱动下持续抬升。我们看好焦煤景气度随着需求端好转景气度上行。对于焦煤企业而言,焦煤价格受到行政管制较少,焦煤企业的利润弹性更多通过产品价格波动来体现。从投资的角度来看,我们看好主焦煤生产比例较高或者今年仍有新增产能释放的煤炭生产企业。 图表12本周港口准一级焦价格环比下降6%(单位:元/吨) 图表11本周安泽主焦煤价格环比持平(单位:元/吨) 图表13本周焦化厂产量(单位:万吨) 图表14本周焦煤库存(单位:万吨) 【行业动态】 本周焦炭现货第二轮提降落地,港口和产地焦炭价格下调200元/吨,港口准一级焦价格报价3010元/吨。焦炭价格下调之后,部分焦化厂加工利润下跌至盈亏平衡线以下,焦