终端需求恢复超预期,看好Q3产业链高景气
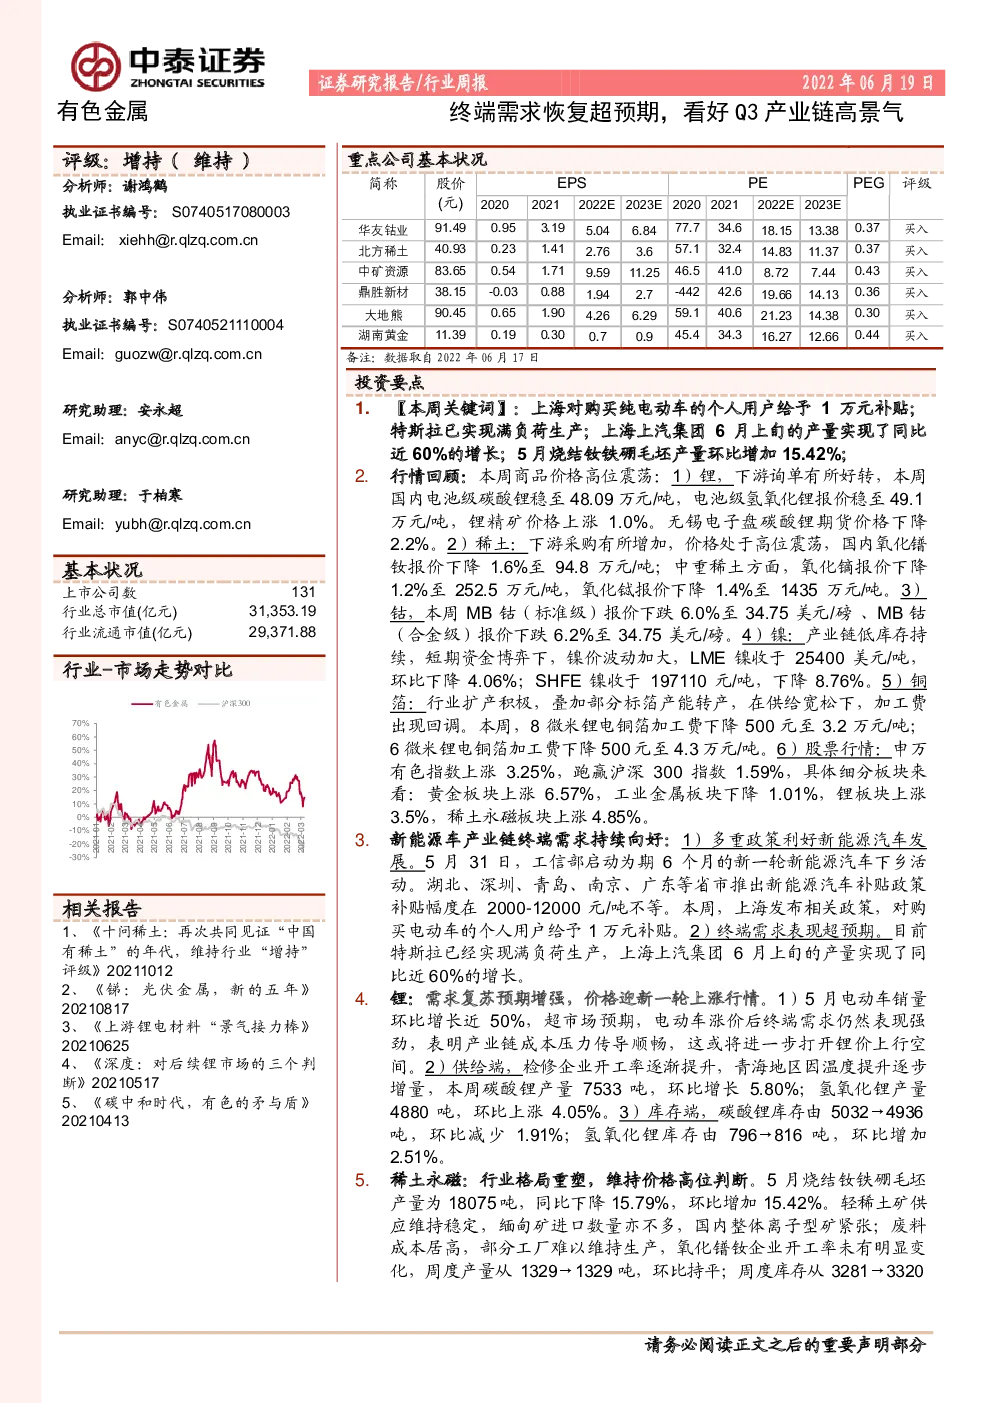
1.【本周关键词】:上海对购买纯电动车的个人用户给予1万元补贴; 特斯拉已实现满负荷生产;上海上汽集团6月上旬的产量实现了同比近60%的增长;5月烧结钕铁硼毛坯产量环比增加15.42%; 2.行情回顾:本周商品价格高位震荡:1)锂,下游询单有所好转,本周国内电池级碳酸锂稳至48.09万元/吨,电池级氢氧化锂报价稳至49.1万元/吨,锂精矿价格上涨1.0%。无锡电子盘碳酸锂期货价格下降2.2%。2)稀土:下游采购有所增加,价格处于高位震荡,国内氧化镨钕报价下降1.6%至94.8万元/吨;中重稀土方面,氧化镝报价下降1.2%至252.5万元/吨,氧化铽报价下降1.4%至1435万元/吨。3)钴,本周MB钴(标准级)报价下跌6.0%至34.75美元/磅、MB钴(合金级)报价下跌6.2%至34.75美元/磅。4)镍:产业链低库存持续,短期资金博弈下,镍价波动加大,LME镍收于25400美元/吨,环比下降4.06%;SHFE镍收于197110元/吨,下降8.76%。5)铜箔:行业扩产积极,叠加部分标箔产能转产,在供给宽松下,加工费出现回调。本周,8微米锂电铜箔加工费下降500元至3.2万元/吨; 6微米锂电铜箔加工费下降500元至4.3万元/吨。6)股票行情:申万有色指数上涨3.25%,跑赢沪深300指数1.59%,具体细分板块来看:黄金板块上涨6.57%,工业金属板块下降1.01%,锂板块上涨3.5%,稀土永磁板块上涨4.85%。 3.新能源车产业链终端需求持续向好:1)多重政策利好新能源汽车发展。5月31日,工信部启动为期6个月的新一轮新能源汽车下乡活动。湖北、深圳、青岛、南京、广东等省市推出新能源汽车补贴政策补贴幅度在2000-12000元/吨不等。本周,上海发布相关政策,对购买电动车的个人用户给予1万元补贴。2)终端需求表现超预期。目前特斯拉已经实现满负荷生产,上海上汽集团6月上旬的产量实现了同比近60%的增长。 4.锂:需求复苏预期增强,价格迎新一轮上涨行情。1)5月电动车销量环比增长近50%,超市场预期,电动车涨价后终端需求仍然表现强劲,表明产业链成本压力传导顺畅,这或将进一步打开锂价上行空间。2)供给端,检修企业开工率逐渐提升,青海地区因温度提升逐步增量,本周碳酸锂产量7533吨,环比增长5.80%;氢氧化锂产量4880吨,环比上涨4.05%。3)库存端,碳酸锂库存由5032→4936吨, 环比减少1.91%;氢氧化锂库存由796→816吨 , 环比增加2.51%。 5.稀土永磁:行业格局重塑,维持价格高位判断。5月烧结钕铁硼毛坯产量为18075吨,同比下降15.79%,环比增加15.42%。轻稀土矿供应维持稳定,缅甸矿进口数量亦不多,国内整体离子型矿紧张;废料成本居高,部分工厂难以维持生产,氧化镨钕企业开工率未有明显变化,周度产量从1329→1329吨,环比持平;周度库存从3281→3320吨,环比增加1.2%。需求随疫情缓解逐渐修复,供给紧张格局不变,现货价格延续上行趋势。 钴:价格走弱。3C需求表现疲软,下游以刚需采购为主,MB价格持续走弱;5月下旬-6月上旬钴中间品进口预计环比下滑,仍延续供需双弱格局。 正负极集流体材料:铜箔加工费出现回调,铝箔加工费维持稳定。1)锂电铜箔:供应宽松下,市场表现较低迷。本周,6/8微米锂电铜箔加工费均下降500元/吨。2)锂电铝箔:新增扩产有限,钠离子电池投产步入倒计时。本周,12u电池铝箔加工费维持在2万元/吨。 投资建议:维持行业“增持”评级。新能源上游原材料稀土磁材锂钴铜箔铝箔等,电动车涨价后终端需求仍然表现强劲,产业链成本传导压力进一步理顺,锂电上游材料延续“高景气、高利润、低估值”格局。核心标的:赣锋锂业、天齐锂业、中矿资源、永兴材料、雅化集团、华友钴业、洛阳钼业、北方稀土、盛和资源、金力永磁、正海磁材、大地熊、鼎胜新材、诺德股份、嘉元科技等。 风险提示:宏观经济波动、产业政策变动风险、疫情加剧风险、新能源汽车销量不及预期风险,供需测算的前提假设不及预期风险等。 1.本周行情回顾 1.1股市行情回顾:有色板块本周相对强势 本周有色指数整体表现相对较强,申万有色指数上涨3.25%,跑赢沪深300指数1.59%,具体细分板块来看:黄金板块上涨6.57%,工业金属板块下降1.01%,锂板块上涨3.5%,稀土永磁板块上涨4.85%。 图表1:有色主要指数涨跌幅 图表2:能源金属板块涨幅前十 1.2现货市场:能源金属价格企稳回升 需求复苏预期增强,锂价本周持稳。本周国内电池级碳酸锂稳至48.09万元/吨,电池级氢氧化锂报价稳至49.1万元/吨,锂精矿价格上涨1.0%。 无锡电子盘碳酸锂期货价格下降2.2%。 钴价本周走弱。本周MB钴(标准级)报价下跌6.0%至34.75美元/磅、MB钴(合金级)报价下跌6.2%至34.75美元/磅,折算国内金属钴含税价达到40万元/吨以上;国内金属钴、硫酸钴价格持稳,四氧化三钴下降5.6%。 稀土价格高位震荡。随着需求预期的逐步修复,本周询单增加,国内氧化镨钕报价下降1.6%至94.8万元/吨;中重稀土方面,氧化镝报价下降1.2%至252.5万元/吨,氧化铽报价下降1.4%至1435万元/吨。 图表3:重点跟踪小金属品种价格涨跌幅 2.产业链有序复产,产业链景气度有望修复 2.1新能源车:多重政策刺激新能源汽车需求,5月销量回暖 多重政策利好新能源汽车发展。5月31日,工信部启动为期6个月的新一轮新能源汽车下乡活动。湖北、深圳、青岛、南京、广东等省市推出新能源汽车补贴政策补贴幅度在2000-12000元/吨不等。本周,上海发布相关政策,对购买电动车的个人用户给予1万元补贴。 国内5月新能源汽车销量表现靓眼。5月国内新能源汽车产销分别完成46.6/44.7万辆,环比增长49.5%/49.6%,同比增长均为1.1倍。其中纯电动汽车产销量分别完成36.4/34.7万辆,同比分别增长1倍和93.9%;插电混合动力汽车产销分别完成10.2/10万辆,同比分别增长1.8/1.6倍;燃料电池汽车产销分别完成243/103辆,同比分别增长5.4/10.4倍。目前特斯拉已经实现满负荷生产,上海上汽集团6月上旬的产量实现了同比近60%的增长。终端需求表现超预期。 图表4:5月新能源车销量同比+1.1倍(万辆) 图表5:5月新能源车产量同比+50%(万辆) 欧洲5月电动车销量回暖:欧洲六国(德、法、瑞典、挪威、意大利、西班牙)5月电动车销量12.1万辆,同比增长2%,环比增长20%。 德国5月电动车销量5.2万辆(同比-3%,环比+19%),法国5月电动车销量2.7万辆(同比+9%,环比+16%),瑞典5月电动车销量1.3万辆(同比+32%,环比+18%),挪威5月电动车销量0.98万辆(同比-16%,环比+20%),意大利5月电动车销量1.2万辆(同比-7%,环比+39%),西班牙5月电动车销量0.675万辆(同比+8%,环比+8%)。欧盟委员会在一项立法草案中提议,2035年起欧洲销售的新车应实现零排放目标,2030年新车应减排65%,欧洲碳排放政策进一步趋严。 图表6:欧洲各国5月电动车销量(辆) 图表7:欧洲主要国家新能源车渗透率 美国电动车政策拟加码,美国市场新能源车销量符合预期。5月美国电动车销量为7.32万辆,环比+2.4%,同比+36%,电动化渗透率为6.6%。 图表8:美国5月新能源销量同比+36%(辆) 图表9:美国新能源车渗透率 2.2中游环节:加速扩产,长尾效应加剧 产量方面,2022年5月,我国动力电池产量35.6GWh,同比增长157.9%,环比增长22.8%。其中三元电池产量16.3GWh,占总产量45.8%,环比增长58.2%;磷酸铁锂电池产量19.2GWh,占总产量54.1%,环比增长3.3%。 装车量方面,2022年5月,我国动力电池装车量共计18.6GWh,同比上升90.3%,同比增长90.3%,环比增长39.9%。其中三元电池装车量8.3GWh,占总装车量44.7%,同比增长59.0%,环比增长90.3%; 磷酸铁锂电池装车量10.2GWh, 占总装车量55.1%, 同比增长126.5%,环比增长15.1%。 图表10:国内动力电池产量(Gwh) 图表11:国内动力电池装机量(GWh) 5月正极材料产量提升。2022年5月,国内三元材料产量为4.11万吨,环比+0.1%,同比+39.49%。磷酸铁锂产量为6.03万吨,环比+6.35%,同比+94.53%。 图表12:三元材料产量(吨) 图表13:磷酸铁锂产量(吨) 图表14:中游产业链放大系数 2.3消费电子:终端需求疲软 终端需求疲软,智能手机厂商下调出货指引。2022年4月,国内智能手机出货量1769.0万部,同比下降35.64%,环比下跌15.87%。其中5G手机出货量1458.5万部,同比下降31.91%,环比下跌9.89%。 2022年4月,我国5G手机的渗透率为81%,环比上涨6pcts。苹果、安卓等手机厂商均出现不同幅度砍单现象。 5月钴酸锂产量和开工率下滑。2022年5月,国内钴酸锂产量6070吨,环比-16%,同比-30%;开工率下降至57.58%。 图表15:5G手机出货量(万部) 图表16:国内智能手机出货量(万部) 图表17:我国5G手机渗透率(%) 图表18:钴酸锂产量(吨) 3.锂:需求复苏预期增强,价格企稳回升 本周碳酸锂价格持稳。需求复苏预期不断增强,下游询单有所好转,本周国内电池级碳酸锂稳至48.09万元/吨,电池级氢氧化锂报价稳至49.1万元/吨,锂精矿价格上涨1.0%。无锡电子盘碳酸锂期货价格下降2.2%。 1)供给端,检修企业开工率逐渐提升,青海地区因温度提升逐步增量,本周碳酸锂产量7533吨,环比增长5.80%;氢氧化锂产量4880吨,环比上涨4.05%。 2)需求端,随着疫情的缓解,下游复工复产不断推进,需求复苏预期不断增强,下游企业询单有所好转,上游企业惜售情绪增强。 3)氢氧化锂与碳酸锂价差:受到碳酸锂贸易商报价下降的影响,氢氧化锂对碳酸锂溢价为1.0万元/吨; 4)锂盐产量方面,5月国内碳酸锂产量24282吨,环比+24.63%,同比+18.33%;5月氢氧化锂产量17288吨,环比+25%,同比+22.42%; 5)锂盐库存情况,碳酸锂库存由4936→4941吨,环比增加0.1%; 氢氧化锂库存由816→835吨,环比增加2.33%。 6)锂盐厂盈利:对于以市场价外购锂精矿的锂盐厂来说,其单吨盈利由15.58→14.40万元/吨。 图表19:碳酸锂价格走势(万元/吨) 图表20:氢氧化锂价格走势(单位:元/吨) 图表21:锂盐企业盈利情况(万元/吨) 图表22:碳酸锂-氢氧化锂价差(万元/吨) 图表23:碳酸锂月度产量(吨) 图表24:氢氧化锂月度产量(吨) 图表25:氢氧化锂周度库存变化(吨) 图表26:碳酸锂周度库存变化(吨) 图表27:阿根廷新增确诊人数 图表28:智利新增确诊人数 图表29:全球锂产量分布 图表30:全球锂储量分布 锂精矿延续短缺局面,矿山满负荷运行:澳大利亚主要在产矿山22年Q1锂精矿产量约23.40万吨,同比增长0.4%,环比增长0.1%。 Mt Cattlin上调Q2锂精矿长协价:Mt Cattlin一季度锂精矿产量4.87万吨,发货量6.60万吨,平均售价2178美元/吨,预计Q2销量5万吨。公司对2022Q2锂辉石的定价为5000美元/吨,较Q1基本实现翻倍增长,对应碳酸锂生产成本约28万/吨(不含税),销量指引约为5万吨。 Marion矿山维持产量指引不变:22年Q1产量为10.4万吨(同比-4%,环比+6%),销售9.4万吨(同比-27%,环比-31%),平均销售价格约1952美元/吨。预计22财年(21H2-22H1)产量