2022年一季报点评:业绩持续高速增长
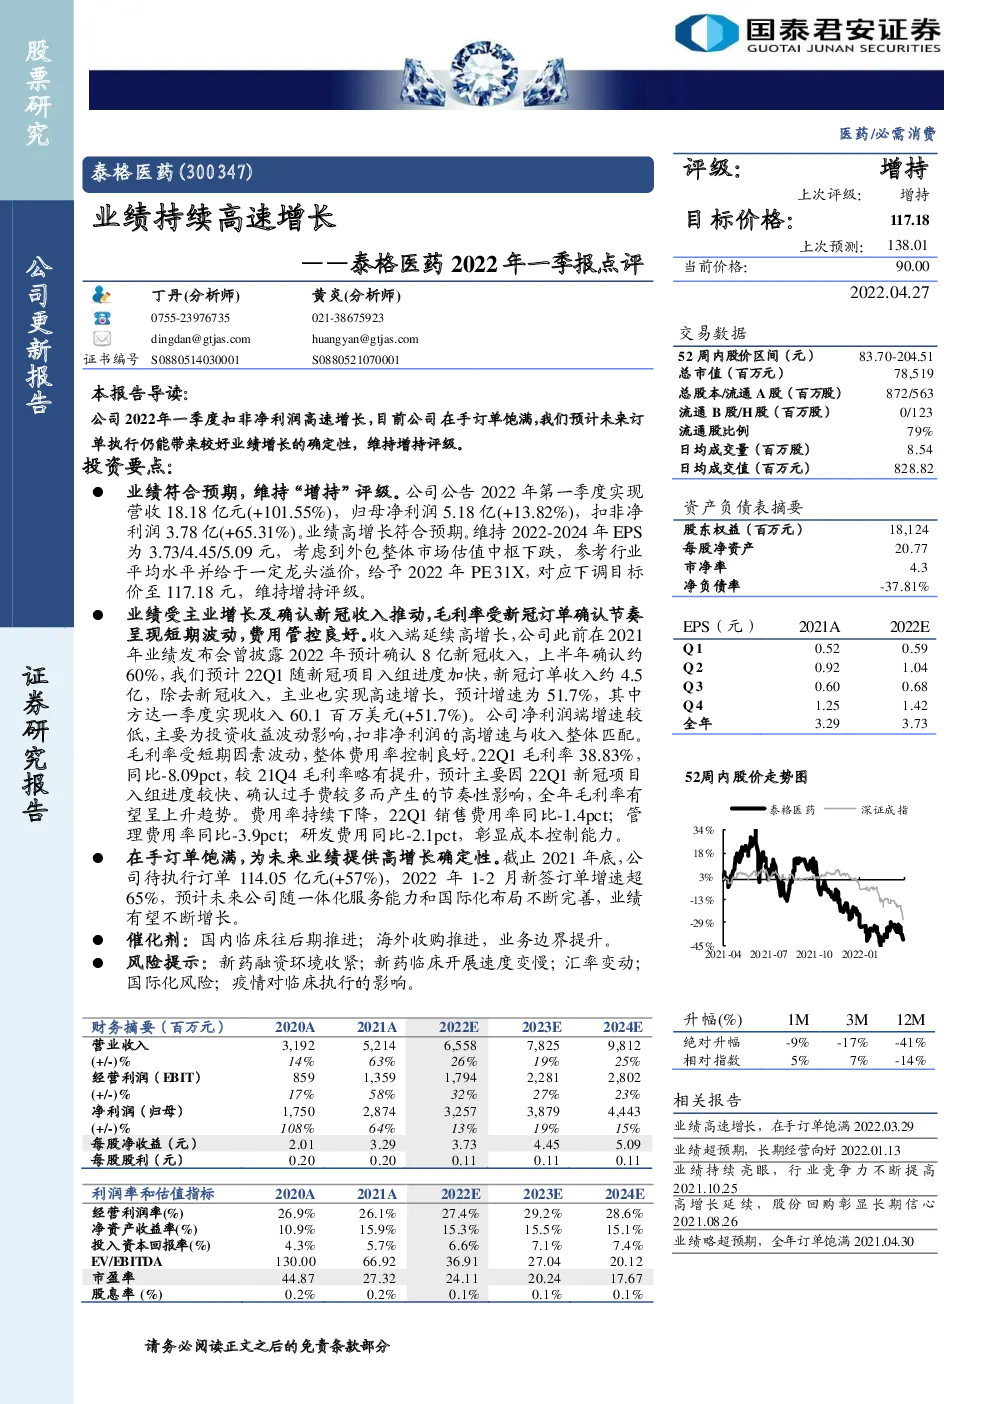
业绩符合预期,维持“增持”评级。公司公告2022年第一季度实现营收18.18亿元(+101.55%),归母净利润5.18亿(+13.82%),扣非净利润3.78亿(+65.31%)。业绩高增长符合预期。维持2022-2024年EPS为3.73/4.45/5.09元,考虑到外包整体市场估值中枢下跌,参考行业平均水平并给于一定龙头溢价,给予2022年PE31X,对应下调目标价至117.18元,维持增持评级。 业绩受主业增长及确认新冠收入推动,毛利率受新冠订单确认节奏呈现短期波动,费用管控良好。收入端延续高增长,公司此前在2021年业绩发布会曾披露2022年预计确认8亿新冠收入,上半年确认约60%,我们预计22Q1随新冠项目入组进度加快,新冠订单收入约4.5亿,除去新冠收入,主业也实现高速增长,预计增速为51.7%,其中方达一季度实现收入60.1百万美元(+51.7%)。公司净利润端增速较低,主要为投资收益波动影响,扣非净利润的高增速与收入整体匹配。 毛利率受短期因素波动,整体费用率控制良好。22Q1毛利率38.83%,同比-8.09pct,较21Q4毛利率略有提升,预计主要因22Q1新冠项目入组进度较快、确认过手费较多而产生的节奏性影响,全年毛利率有望呈上升趋势。费用率持续下降,22Q1销售费用率同比-1.4pct;管理费用率同比-3.9pct;研发费用同比-2.1pct,彰显成本控制能力。 在手订单饱满,为未来业绩提供高增长确定性。截止2021年底,公司待执行订单114.05亿元(+57%),2022年1-2月新签订单增速超65%,预计未来公司随一体化服务能力和国际化布局不断完善,业绩有望不断增长。 催化剂:国内临床往后期推进;海外收购推进,业务边界提升。 风险提示:新药融资环境收紧;新药临床开展速度变慢;汇率变动; 国际化风险;疫情对临床执行的影响。