主营业务维持高景气度,未来成长可期
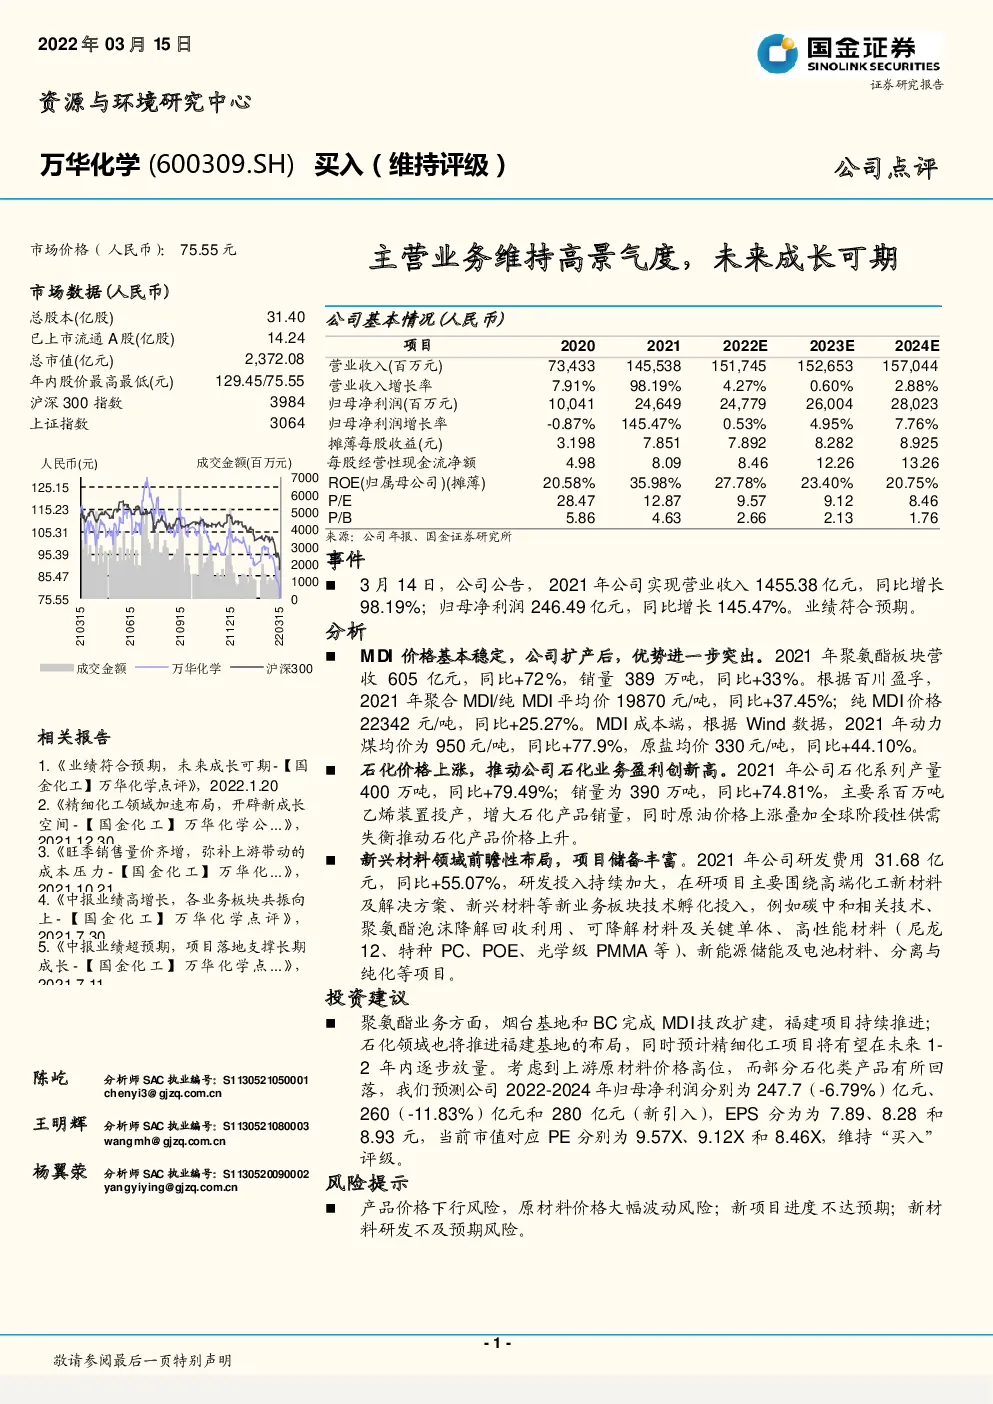
公司基本情况(人民币) 事件 3月14日,公司公告,2021年公司实现营业收入1455.38亿元,同比增长98.19%;归母净利润246.49亿元,同比增长145.47%。业绩符合预期。 分析 MDI价格基本稳定,公司扩产后,优势进一步突出。2021年聚氨酯板块营收605亿元,同比+72%,销量389万吨,同比+33%。根据百川盈孚,2021年聚合MDI/纯MDI平均价19870元/吨,同比+37.45%;纯MDI价格22342元/吨,同比+25.27%。MDI成本端,根据Wind数据,2021年动力煤均价为950元/吨,同比+77.9%,原盐均价330元/吨,同比+44.10%。 石化价格上涨,推动公司石化业务盈利创新高。2021年公司石化系列产量400万吨,同比+79.49%;销量为390万吨,同比+74.81%,主要系百万吨乙烯装置投产,增大石化产品销量,同时原油价格上涨叠加全球阶段性供需失衡推动石化产品价格上升。 新兴材料领域前瞻性布局,项目储备丰富。2021年公司研发费用31.68亿元,同比+55.07%,研发投入持续加大,在研项目主要围绕高端化工新材料及解决方案、新兴材料等新业务板块技术孵化投入,例如碳中和相关技术、聚氨酯泡沫降解回收利用、可降解材料及关键单体、高性能材料(尼龙12、特种PC、POE、光学级PMMA等)、新能源储能及电池材料、分离与纯化等项目。 投资建议 聚氨酯业务方面,烟台基地和BC完成MDI技改扩建,福建项目持续推进; 石化领域也将推进福建基地的布局,同时预计精细化工项目将有望在未来1-2年内逐步放量。考虑到上游原材料价格高位,而部分石化类产品有所回落,我们预测公司2022-2024年归母净利润分别为247.7(-6.79%)亿元、260(-11.83%)亿元和280亿元(新引入),EPS分为为7.89、8.28和8.93元,当前市值对应PE分别为9.57X、9.12X和8.46X,维持“买入”评级。 风险提示 产品价格下行风险,原材料价格大幅波动风险;新项目进度不达预期;新材料研发不及预期风险。