业绩符合预期,常规品种持续放量
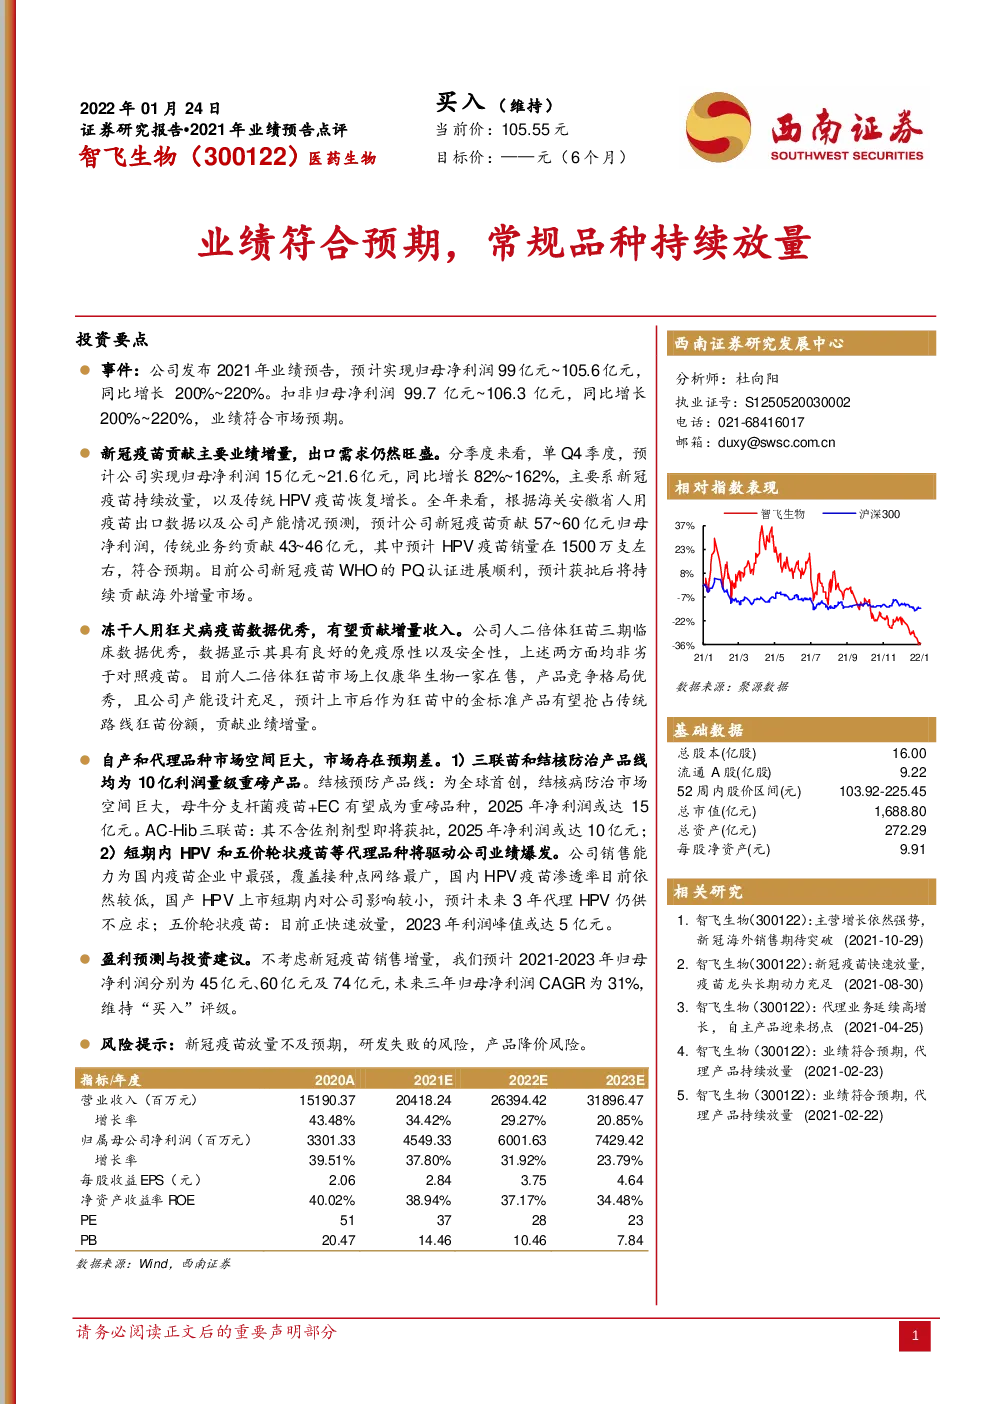
投资要点 事件:公司发布2021年业绩预告,预计实现归母净利润99亿元~105.6亿元,同比增长200%~220%。扣非归母净利润99.7亿元~106.3亿元,同比增长200%~220%,业绩符合市场预期。 新冠疫苗贡献主要业绩增量,出口需求仍然旺盛。分季度来看,单Q4季度,预计公司实现归母净利润15亿元~21.6亿元,同比增长82%~162%,主要系新冠疫苗持续放量,以及传统HPV疫苗恢复增长。全年来看,根据海关安徽省人用疫苗出口数据以及公司产能情况预测,预计公司新冠疫苗贡献57~60亿元归母净利润,传统业务约贡献43~46亿元,其中预计HPV疫苗销量在1500万支左右,符合预期。目前公司新冠疫苗WHO的PQ认证进展顺利,预计获批后将持续贡献海外增量市场。 冻干人用狂犬病疫苗数据优秀,有望贡献增量收入。公司人二倍体狂苗三期临床数据优秀,数据显示其具有良好的免疫原性以及安全性,上述两方面均非劣于对照疫苗。目前人二倍体狂苗市场上仅康华生物一家在售,产品竞争格局优秀,且公司产能设计充足,预计上市后作为狂苗中的金标准产品有望抢占传统路线狂苗份额,贡献业绩增量。 自产和代理品种市场空间巨大,市场存在预期差。1)三联苗和结核防治产品线均为10亿利润量级重磅产品。结核预防产品线:为全球首创,结核病防治市场空间巨大,母牛分支杆菌疫苗+EC有望成为重磅品种,2025年净利润或达15亿元。AC-Hib三联苗:其不含佐剂剂型即将获批,2025年净利润或达10亿元; 2)短期内HPV和五价轮状疫苗等代理品种将驱动公司业绩爆发。公司销售能力为国内疫苗企业中最强,覆盖接种点网络最广,国内HPV疫苗渗透率目前依然较低,国产HPV上市短期内对公司影响较小,预计未来3年代理HPV仍供不应求;五价轮状疫苗:目前正快速放量,2023年利润峰值或达5亿元。 盈利预测与投资建议。不考虑新冠疫苗销售增量,我们预计2021-2023年归母净利润分别为45亿元、60亿元及74亿元,未来三年归母净利润CAGR为31%,维持“买入”评级。 风险提示:新冠疫苗放量不及预期,研发失败的风险,产品降价风险。 指标/年度