猜你想问
这份研报的核心内容是什么?
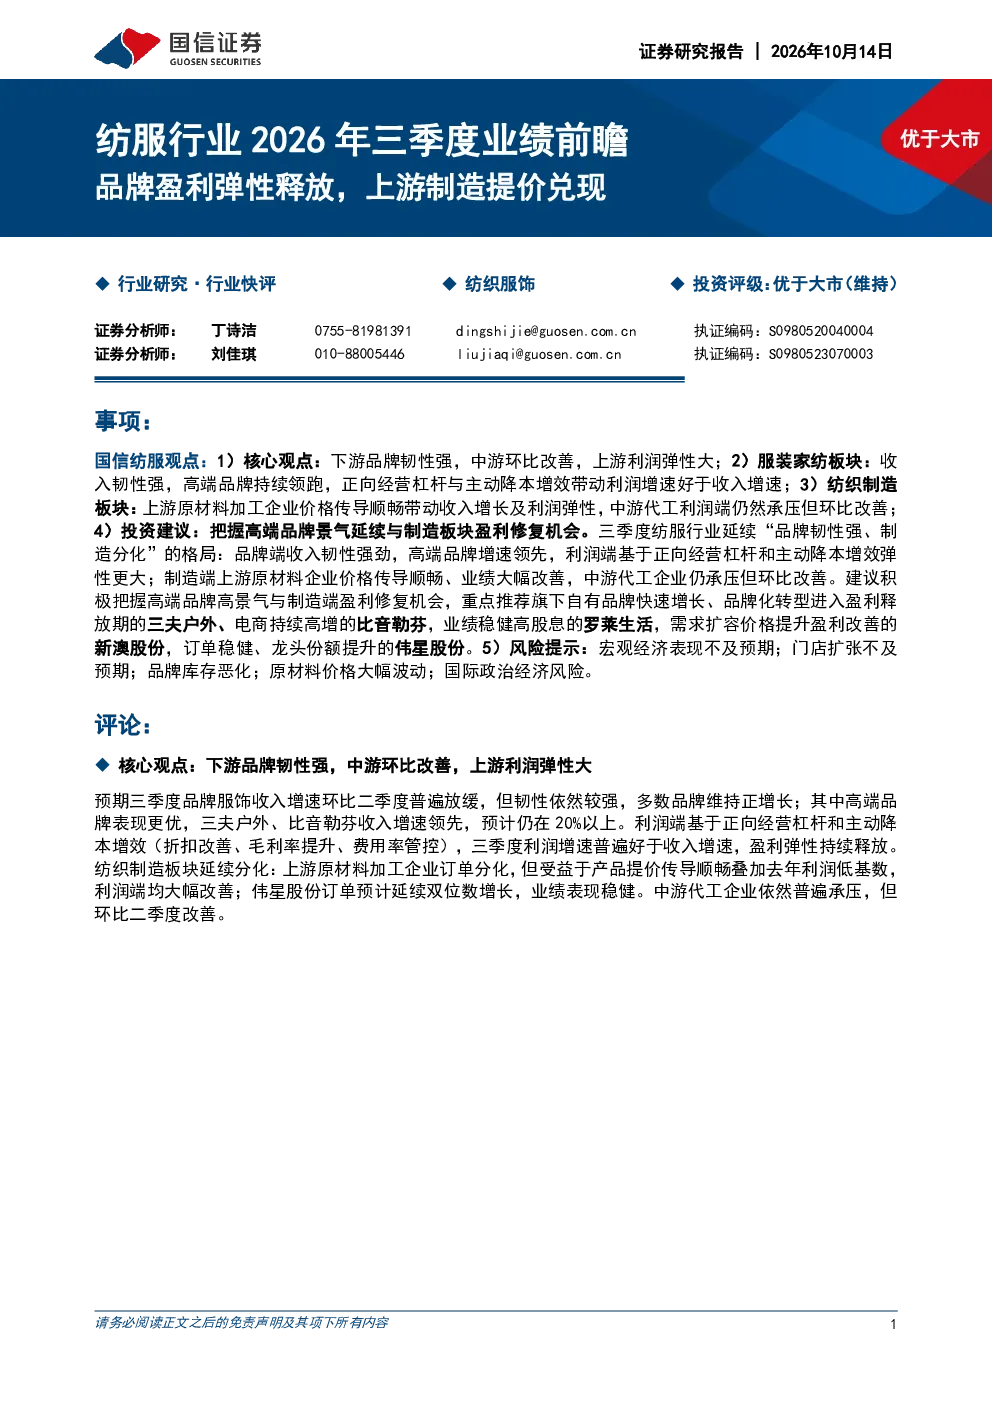
本报告指出三季度纺服行业呈现品牌韧性强、制造分化的格局。下游品牌收入保持韧性,高端品牌增速领先,利润端因正向经营杠杆和降本增效弹性更大。上游原材料企业价格传导顺畅,业绩大幅改善,中游代工企业环比有所改善但仍承压。具体数据显示服装家纺板块多数品牌收入环比放缓但维持正增长,高端品牌增速领先,利润增速普遍好于收入。纺织制造板块收入有所增长,利润端大幅改善。
纺服行业未来的发展趋势如何?
纺服行业未来发展趋势显示品牌端韧性强,高端品牌将保持领先增速,利润弹性大。制造端上游原材料提价传导顺畅,业绩改善,中游代工企业逐步走出压力。行业整体呈现品牌与制造分化,高端品牌和上游原材料企业景气度高,代工企业需关注成本控制和订单质量。
研报重点分析了哪些方向?
研报重点分析了品牌与制造的分化格局。品牌端关注高端品牌收入利润双增长,制造端关注上游原材料提价对业绩的改善作用,以及中游代工企业的环比改善情况。报告还对比了服装家纺板块和纺织制造板块的具体数据,如收入利润增速等,并提出了相应的投资建议。
当前纺服行业的市场现状是怎样的?
当前纺服行业市场现状是品牌端表现强劲,高端品牌收入利润增速领先,展现出较强的经营韧性。制造端上游原材料企业受益于提价,业绩大幅改善,中游代工企业虽仍承压但环比有所好转。整体行业呈现品牌强于制造的趋势,高端化、品牌化是行业主要特征。
研报提到了哪些风险提示?
研报提示的风险包括宏观经济表现不及预期可能影响行业整体增长;门店扩张若不及预期会影响品牌收入;品牌库存恶化可能侵蚀利润;原材料价格大幅波动会传导至下游品牌;国际政治经济风险也可能对行业造成不确定性。这些风险需关注,但报告未对具体风险进行量化分析。
你可能感兴趣
纺服行业2026年三季度业绩前瞻:品牌盈利弹性释放,上游制造提价兑现
纺织服装国信证券2026-10-13
纺织服饰行业专题研究:26H1纺服中报总结:品牌领跑,上游制造景气度高,中游制造等待拐点
纺织服装东方财富2026-09-10
申万纺服歌力思2025年业绩预告发布利润弹性释放逐步兑现
未知机构2026-01-29
5月家具社零同比-8.7%,玖龙回购永续债、盈利弹性可期——轻工制造及纺服服饰行业周报
轻工制造中泰证券2026-06-21
申万宏源轻工纺服美护纺服中报前瞻:看好高端品牌复苏关注上游
未知机构2026-08-07
轻工制造行业周报:轻工纺服行业2022Q1业绩前瞻
轻工制造华创证券2022-03-28
强烈推荐 医药和纺服今日领涨全市场 临近半年报预告季 纺服行业2026年中报业绩前瞻核心要点
未知机构2026-06-24
临近半年报预告季纺服行业2026年中报业绩前瞻核心要点供参
未知机构2026-07-08
消费制造(轻工&纺服&家电)行业2020年三季度综述:Q3业绩反弹明显,关注景气度提升的细分龙头
家用电器万联证券2020-11-19
轻工制造及纺服服饰行业周报:波司登FY25业绩符合预期,Nike最新财报释放信心
纺织服装中泰证券2025-06-29