猜你想问
富国银行2026年第三季度财报核心数据有哪些?
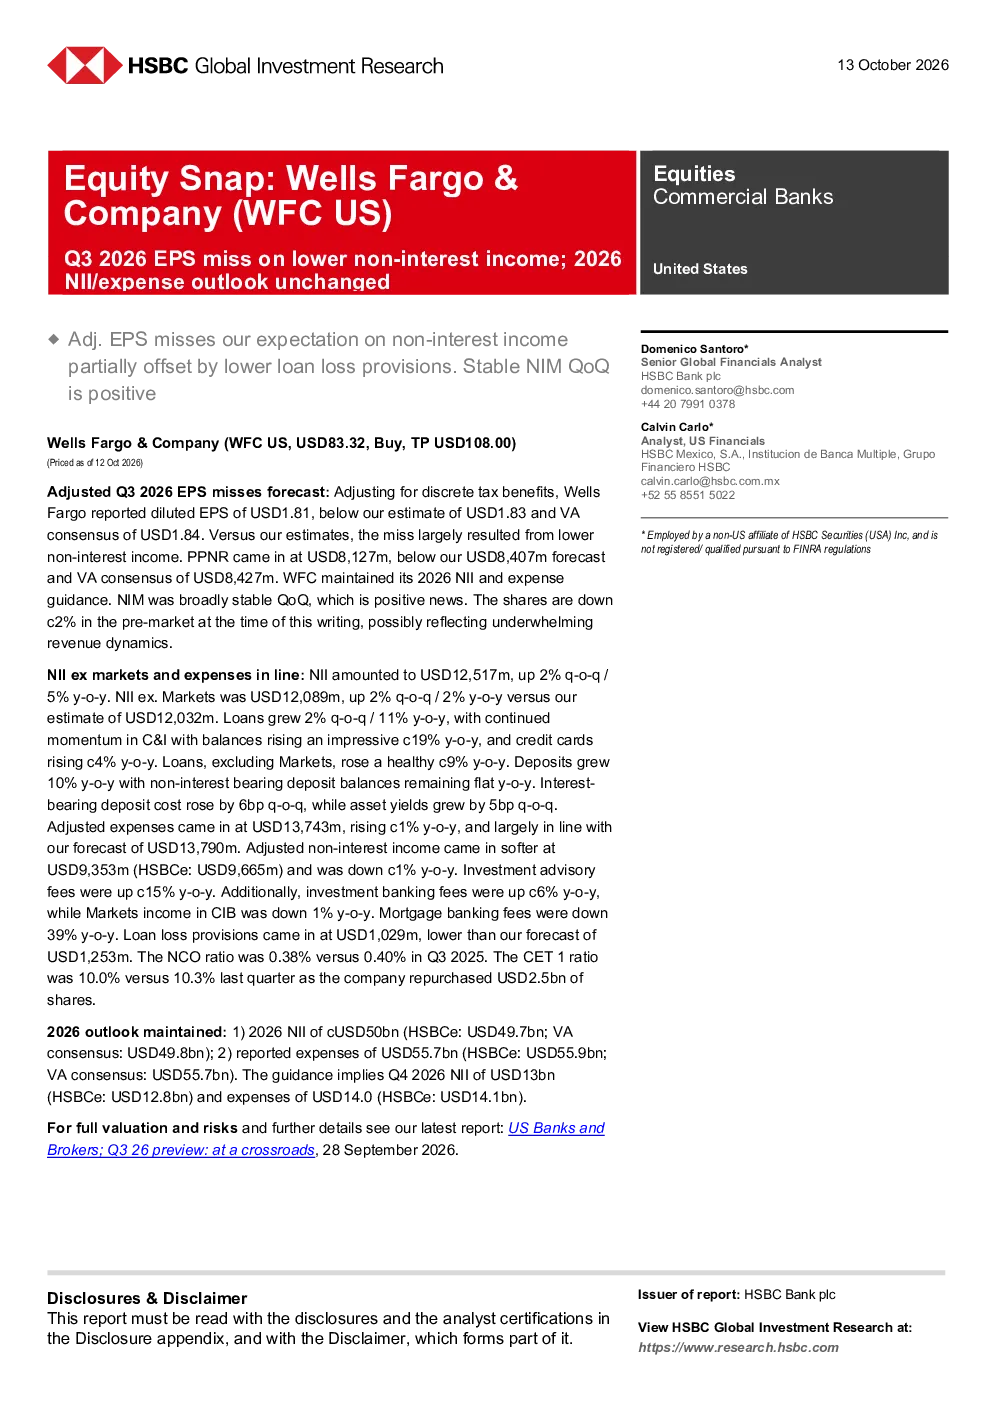
富国银行2026年第三季度财报显示,稀释每股收益为1.81美元,低于预期1.83美元及VA一致预期1.84美元。净利息收入为81.27亿美元,低于预期84.07亿美元及VA一致预期84.27亿美元。净息差环比大致稳定,呈积极态势。NII达125.17亿美元,环比增长2%,同比增长5%。贷款增长2%(环比)/11%(同比),公司贷款与投资贷款持续增长,余额同比增长约19%,信用卡贷款同比增长约4%。存款同比增长10%,非利息存款余额同比持平。调整后费用为137.43亿美元,同比增长约1%。调整后非利息收入为93.53亿美元,同比下降约1%。贷款损失准备为10.29亿美元,低于预期12.53亿美元。不良贷款率(NCO)为0.38%,低于2025年第三季度的0.40%。一级资本充足率(CET 1)为10.0%,低于上一季度的10.3%
富国银行2026年第三季度财报反映的行业发展趋势是什么?
富国银行2026年第三季度财报显示,银行业净息差保持稳定,但非利息收入面临压力,特别是投资银行业务费同比下降39%,反映行业竞争加剧。贷款增长稳健,尤其是公司贷款与投资贷款持续增长,表明经济活动保持活力。不良贷款率下降,资本充足率虽略有下降但仍处健康水平,显示行业风险管理能力提升。但非利息收入结构变化需持续关注,未来可能需要更多依赖核心业务收入增长。
富国银行2026年第三季度财报重点关注哪些方向?
富国银行2026年第三季度财报重点关注净利息收入(NII)增长、贷款质量及风险控制、非利息收入结构优化。报告显示NII符合市场预期,但非利息收入同比下降约1%,其中投资银行业务收入大幅下降,需加强多元化收入来源。同时,不良贷款率下降和资本充足率保持健康,表明公司在风险控制方面表现良好。未来需关注如何提升非利息收入占比,以增强盈利稳定性。
富国银行2026年第三季度财报的市场现状如何判断?
富国银行2026年第三季度财报的市场现状显示,银行业整体面临净息差收窄和非利息收入增长放缓的挑战,但富国银行通过稳健的贷款增长和有效的风险管理保持了相对稳定的业绩。净息差稳定表明其资产质量良好,不良贷款率下降进一步印证了这一点。然而,非利息收入结构单一的问题突出,未来可能需要更多创新业务来提升收入来源的多样性。市场对富国银行的估值可能反映了对其收入结构变化的担忧。
富国银行2026年第三季度财报存在哪些风险提示?
富国银行2026年第三季度财报的风险提示主要集中在非利息收入下降和市场竞争加剧方面。报告显示,投资银行业务收入同比下降39%,未来可能需要更多依赖公司贷款和投资贷款收入增长。此外,虽然不良贷款率下降,但一级资本充足率略有下降,因公司回购了25亿美元股票,需关注资本充足水平变化。市场对富国银行的担忧可能还与其收入结构单一有关,未来需关注如何提升非利息收入占比以增强盈利稳定性。