猜你想问
这份研报主要推荐了哪些公司?
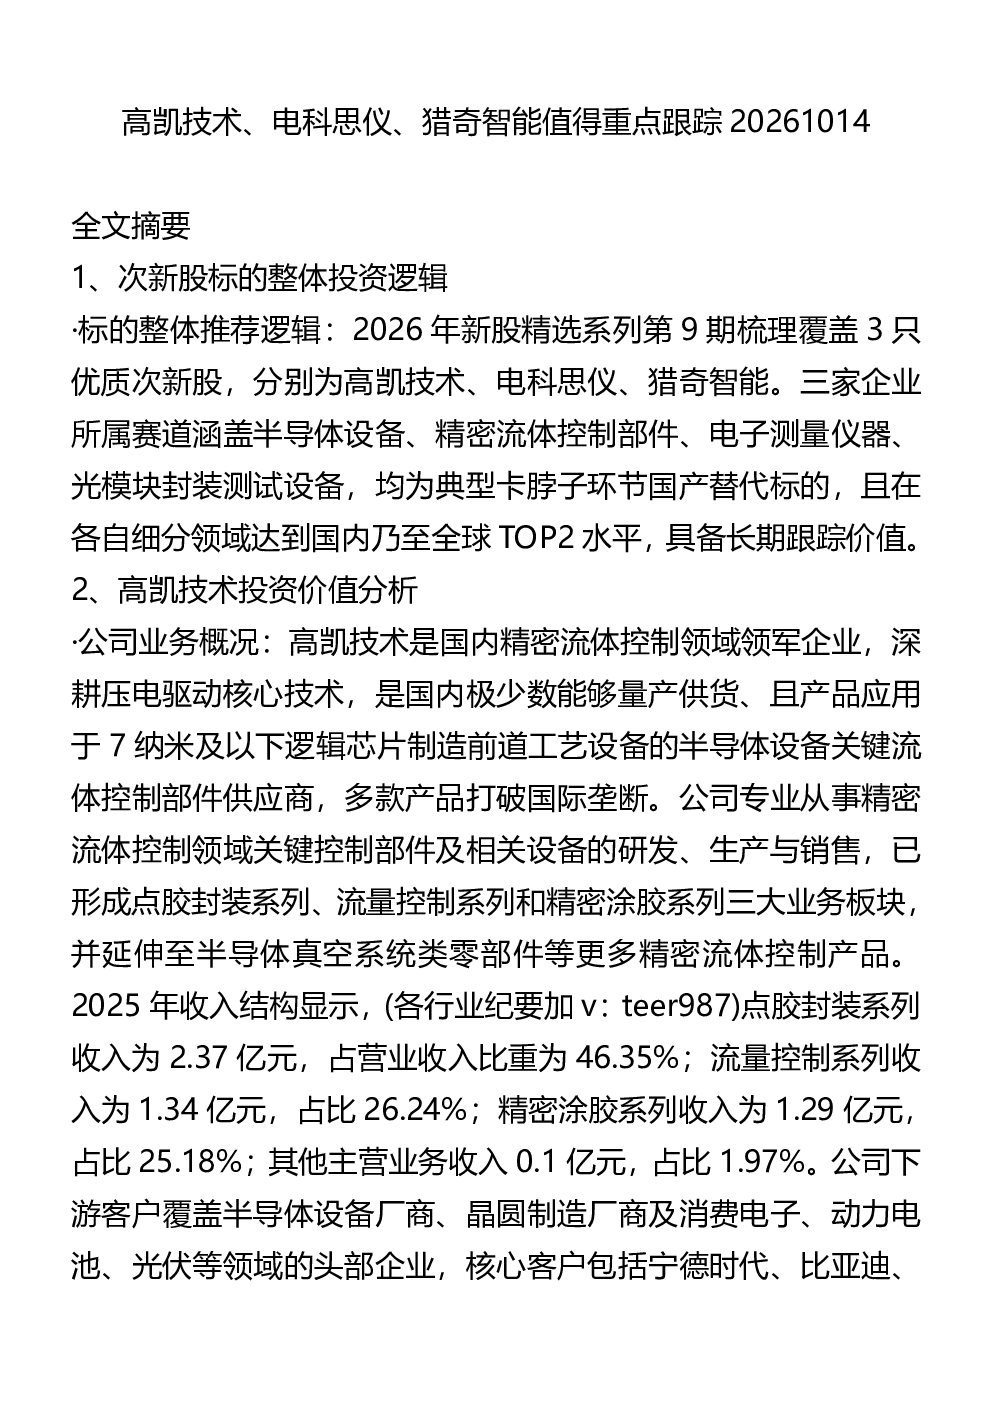
本报告重点推荐了高凯技术、电科思仪、猎奇智能三只优质次新股,分别属于半导体设备、精密流体控制部件、电子测量仪器和光模块封装测试设备领域。这些公司在各自细分领域达到国内乃至全球TOP2水平,具备长期跟踪价值。
精密流体控制行业的发展前景如何?
精密流体控制产品正向精密化、高速化、数字化方向演进,市场规模预计从2024年的324.44亿元增长至2030年的5530.32亿元。目前国产化率极低,2024年半导体设备仪器仪表类零部件国产化率不足5%,真空系统类零部件国产化率不足10%,替代空间广阔。
报告主要分析了这些公司的哪些方面?
报告从公司业务概况、财务表现分析、行业发展前景、核心竞争优势四个方面对高凯技术、电科思仪、猎奇智能进行了详细分析。涵盖了公司主营业务、技术壁垒、产品竞争力、市场地位、财务增长情况以及募投项目规划等内容。
当前电子测量仪器市场的现状如何?
电子测量仪器市场规模预计2024年达495亿元,2029年将达826亿元,高端仪器国产替代空间广阔。目前全球市场仍由是德科技、罗德和施瓦茨等海外龙头主导,但国产品牌份额正在逐步提升,仍处于较低水平,发展潜力巨大。
投资这些公司需要关注哪些风险?
投资这些公司需关注行业竞争加剧、技术迭代风险、客户集中度风险以及政策变动风险。此外,半导体设备行业受下游客户需求波动影响较大,需关注市场需求变化带来的经营波动。同时,募投项目进展不及预期也可能对公司长期发展造成影响。
你可能感兴趣
开源中小盘丨新股精选第9期本批高凯技术电科思仪猎奇智能值得重点跟踪
未知机构2026-10-14
开源证券 开源中小盘 新股精选第9期本批高凯技术 电科思仪 猎奇智能值得重点跟踪
未知机构2026-10-14
中小盘次新股说:次新股说(2026年第9期):本批高凯技术、电科思仪、猎奇智能值得重点跟踪
开源证券2026-09-30
开源中小盘新股精选第9期本批高凯技术 电科思仪 猎奇智能值得重点跟踪
未知机构2026-10-14
中电科思仪科技股份有限公司招股说明书(申报稿)
招股说明书2025-12-24
燧原科技电科思仪新股探寻汇报20260906
未知机构2026-09-06
国海机械 再次 持续Call电科思仪 By YY 0923
未知机构2026-09-23
XB机械 电科思仪调研要点更新260917
未知机构2026-09-18
中电科思仪科技股份有限公司招股说明书(申报稿)
招股说明书2026-03-31
中电科思仪科技股份有限公司招股说明书(注册稿)
招股说明书2026-04-29