猜你想问
德文能源出售Eagle Ford产块的主要内容是什么?
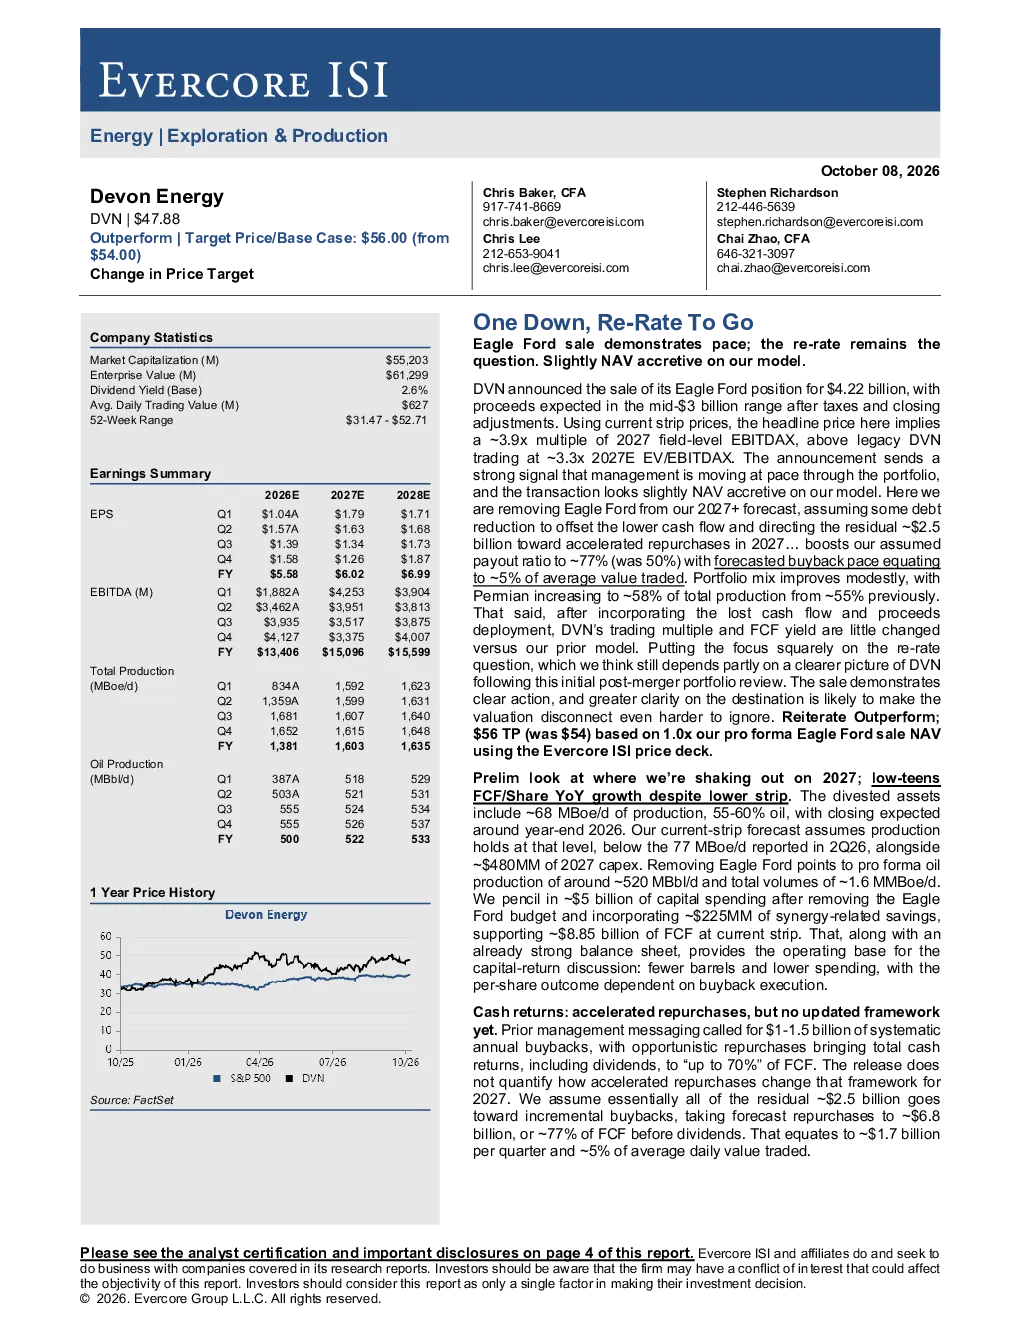
德文能源宣布以42.2亿美元出售其Eagle Ford产块,预计税后和交易调整后收益在30亿美元左右。根据当前油价,该交易意味着2027年EBITDA的3.9倍估值,高于传统德文能源的3.3倍估值。此举表明管理层正积极优化资产组合,对模型而言略微增加净资产价值。研报移除Eagle Ford产块 khỏi 2027年及以后的预测,假设部分债务减少以抵消现金流下降,并将剩余约25亿美元用于2027年加速回购,将派息率提高到约77%,预计回购速度相当于平均交易价值的5%
该出售交易对德文能源的资产组合有何影响?
Eagle Ford产块出售显示管理层积极优化资产组合,但重新估值问题仍待明确。交易对净资产价值略微有利,但整体估值和自由现金流收益率变化不大。产块组合改善, Permian产量占比提升至约58%。移除Eagle Ford后,预计2027年原油产量约5200万桶/天,总产量约1600万桶油当量/天。预计资本支出约50亿美元,自由现金流约88.5亿美元。加速回购将使2027年回购总额达68亿美元,占自由现金流的77%
报告对德文能源未来的分析重点是什么?
报告重点分析了德文能源出售Eagle Ford产块后的财务影响和战略方向。移除该产块后,公司资产负债表将更加稳健,资本回报将取决于回购执行情况。报告重申“跑赢市场”评级,目标价上调至56美元,基于1.0倍净资产价值估值。尽管回购加速,但尚未更新现金回报框架,预计全年回购占自由现金流的77%
当前能源市场的整体状况如何?
当前能源市场面临油价波动和资产估值调整的挑战。德文能源出售Eagle Ford产块的交易估值显示,市场对页岩油资产的价值预期正在变化。Eagle Ford产块售价42.2亿美元,预计税后收益30亿美元,意味着2027年EBITDA的3.9倍估值,高于传统德文能源的3.3倍估值。这一交易反映了能源公司正在积极调整资产组合以应对市场变化,但整体估值和自由现金流收益率变化不大
投资德文能源需关注哪些风险?
投资德文能源需关注资产重新估值后的明确方向,当前估值与基本面存在差距。出售Eagle Ford产块后,公司虽然资产负债表稳健,但资本回报将取决于回购执行情况。此外,能源市场的不确定性仍需警惕,油价波动和行业竞争可能影响公司未来的盈利能力。尽管报告重申“跑赢市场”评级,但估值仍需关注重新估值后的明确方向