猜你想问
优德精密研报核心内容是什么?
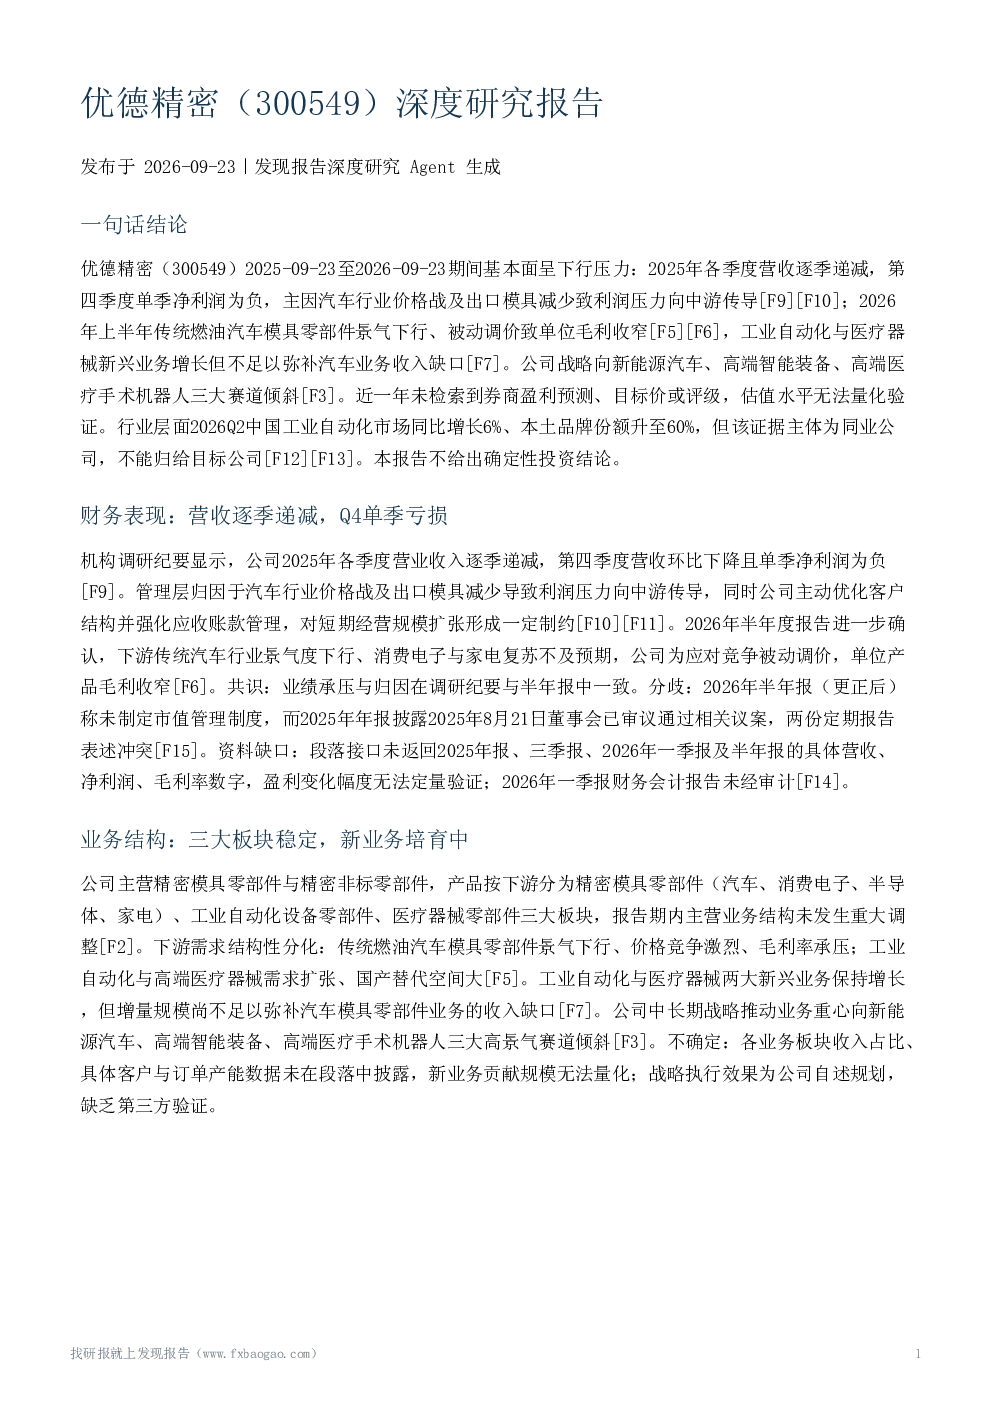
优德精密2025-2026年基本面呈下行压力。2025年各季度营收逐季递减,第四季度单季净利润为负,主因汽车行业价格战及出口模具减少致利润压力向中游传导。2026年上半年传统燃油汽车模具零部件景气下行、被动调价致单位毛利收窄,工业自动化与医疗器械新兴业务增长但不足以弥补汽车业务收入缺口。公司战略向新能源汽车、高端智能装备、高端医疗手术机器人三大赛道倾斜。
报告对优德精密所属行业发展趋势有何分析?
报告显示2026Q2中国工业自动化市场同比增长6%,本土品牌市场份额升至60%,但证据主体为同业公司。公司自述行业格局为低端产能过剩、高端有效供给不足,资源向优质配套企业集聚,但缺乏第三方独立数据交叉验证。工业自动化与高端医疗器械需求扩张、国产替代空间大。
优德精密报告重点分析了哪些方向?
报告重点分析了优德精密的财务表现、业务结构、行业景气与竞争格局、机构预测与目标价、风险因素、估值水平及综合判断。指出公司营收逐季递减、Q4单季亏损、毛利率收窄,新兴业务增长不足以弥补汽车业务缺口,并强调汽车模具业务占比较高、行业竞争激烈等风险。
优德精密市场现状如何被判断?
报告指出优德精密汽车模具零部件业务景气下行、价格竞争激烈、毛利率承压,工业自动化与高端医疗器械需求扩张但公司尚处培育发展阶段。公司战略向新能源汽车、高端智能装备、高端医疗手术机器人三大赛道倾斜,但新兴业务增长不足以对冲汽车业务缺口。
优德精密研报有哪些主要风险提示?
报告提示主要风险包括:汽车模具零部件业务占比较高,受汽车行业政策调整与市场环境变化影响;模具及模具零部件行业整体盈利水平承压,中低端市场同质化竞争加剧,高端市场面临国际头部企业技术与品牌竞争压力;工业自动化与医疗器械业务尚处培育发展阶段,拓展不及预期可能拖累整体业绩;下游新能源汽车、半导体、医疗等新兴领域政策与市场波动可能导致相关业务需求波动、拓展进度不及预期。
你可能感兴趣
优利德(688628)深度研究报告
发现报告2026-10-03
优德精密:2026年一季度报告
财报2026-04-23
优德精密:2024年年度报告
财报2025-04-23
优德精密机构调研纪要
机械设备发现报告2023-05-09
优德精密:2022年三季度报告
财报2022-10-27
优德精密:2017年第三季度报告披露提示性公告
财报2017-10-25
优德精密:2019年第一季度报告披露的提示性公告
财报2019-04-26
优德精密:2019年第一季度报告全文
财报2019-04-26
优德精密:小范围交流纪要20170823
国泰君安证券2017-08-29
优德精密:2019年半年度报告披露提示性公告
财报2019-08-09