猜你想问
这份研报的核心内容是什么?
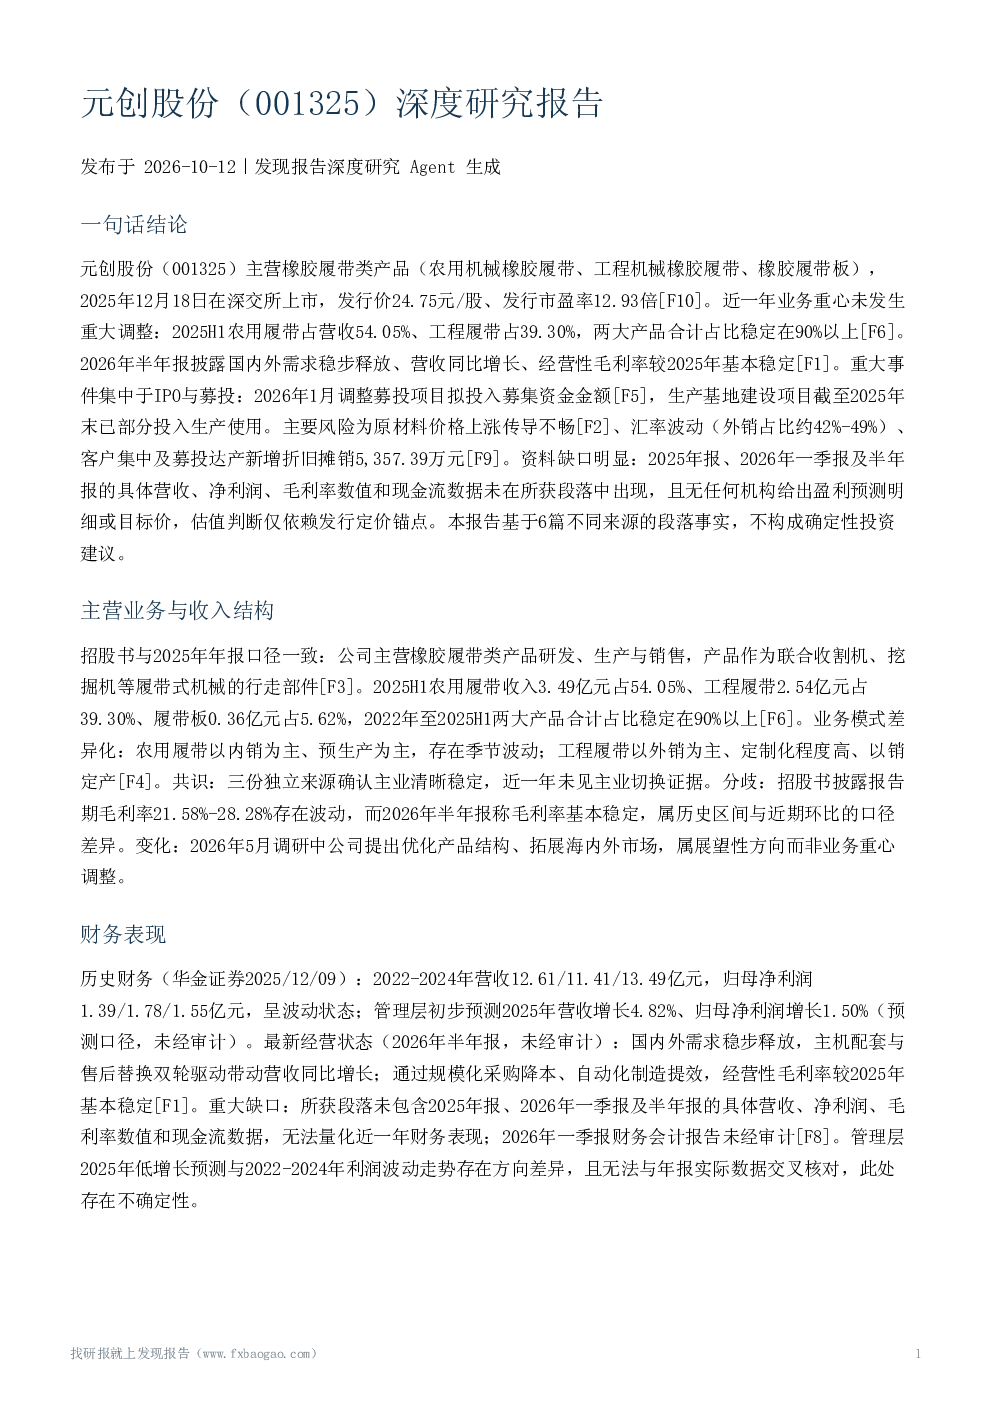
这份研报深度分析了元创股份的主营业务、财务表现、行业地位及风险因素。公司主营橡胶履带类产品,2025年12月上市,业务重心稳定。2026年半年报显示国内外需求稳步释放、营收同比增长、经营性毛利率基本稳定。但存在原材料价格上涨传导不畅、汇率波动、客户集中及募投折旧等风险。报告指出资料缺口明显,不构成确定性投资建议。
橡胶履带行业的发展趋势如何?
橡胶履带行业需求国内外双轮驱动,农用履带对应内销农机,工程履带对应海外工程机械。元创股份作为橡胶履带国家标准起草单位之一,拥有38项专利,与多家国内外主机厂合作,销售覆盖六大洲。但行业具体景气度、市占率、排名等量化数据未提供,判断依赖公司自身披露。
研报重点分析了哪些方向?
研报重点分析了元创股份的主营业务与收入结构、财务表现、行业竞争地位、机构预测与估值、风险因素及重大事件。其中,收入结构分析显示农用履带占营收54.05%,工程履带占39.30%;财务表现显示历史营收波动,最新半年报营收同比增长但缺少具体数据;风险因素包括原材料价格传导不畅、汇率风险、客户集中及募投折旧等。
当前市场对元创股份的判断是怎样的?
市场对元创股份的判断存在分歧。一方面,公司主业稳定,收入结构集中,上市后经营层面呈改善,技术地位与客户资源构成壁垒。另一方面,资料缺口明显,缺少近年财务数据、审计报告、机构目标价、市占率、客户集中度、最新经营动态,估值结论存在高度不确定性。机构覆盖极少,仅华金证券一篇新股覆盖报告。
研报提示了哪些主要风险?
研报提示了元创股份的主要风险,包括原材料价格上涨传导不畅可能影响毛利率,外销占比约42%-49%面临汇率风险,客户集中及订单流失风险,以及募投达产新增折旧摊销5,357.39万元带来的压力。此外,机构风险提示与公司乐观披露的侧重不同,募投折旧压力与降本提效表述存在差异,需关注这些潜在风险。
你可能感兴趣
001325 元创股份 2026年9月7日投资者关系活动记录表
未知机构2026-09-07
深度研究报告:安徽出版集团龙头,固本培元强根基,积极探索创增量
文化传媒华创证券2024-08-20
创元科技(000551)深度研究报告
发现报告2026-09-17
元力股份(300174)深度研究报告
发现报告2026-09-21
创源股份(300703)深度研究报告
发现报告2026-09-24
元琛科技(688659)深度研究报告
发现报告2026-10-04
和元生物(688238)深度研究报告
发现报告2026-10-07
吉大正元(003029)深度研究报告
发现报告2026-10-03
福元医药(601089)深度研究报告
发现报告2026-10-07
正元智慧(300645)深度研究报告
发现报告2026-09-24