猜你想问
雅达股份的核心业务是什么?
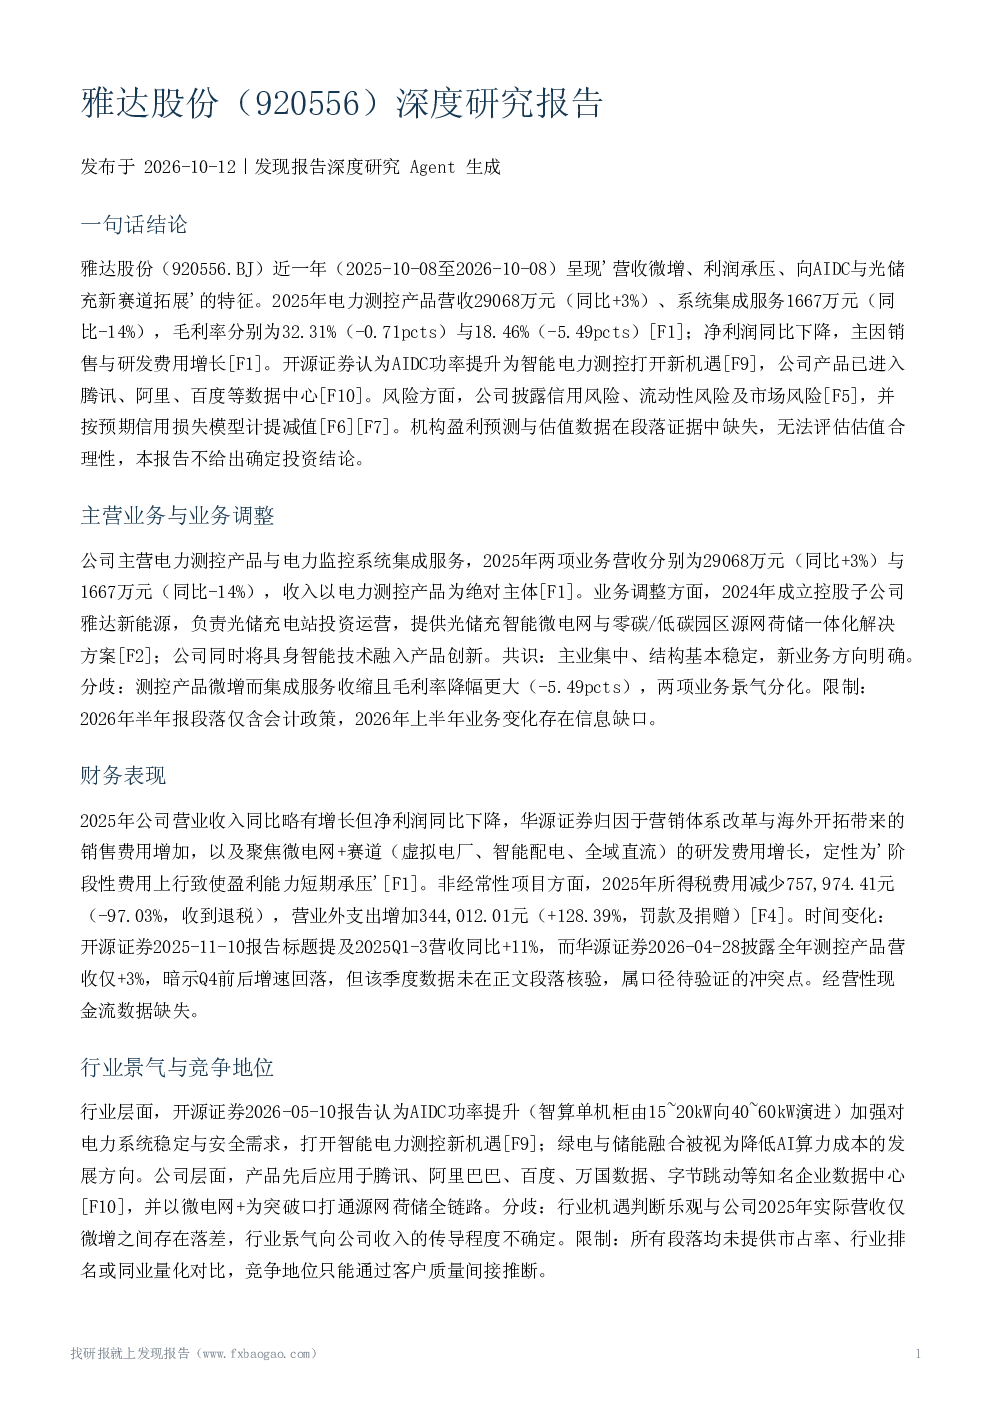
雅达股份的主营业务为电力测控产品与电力监控系统集成服务。2025年电力测控产品营收29068万元(同比+3%),毛利率32.31%(-0.71pcts);系统集成服务1667万元(同比-14%),毛利率18.46%(-5.49pcts)。公司通过成立控股子公司雅达新能源拓展光储充业务,并融入具身智能技术进行产品创新。
电力测控行业发展趋势如何?
开源证券认为AIDC功率提升将带动智能电力测控需求,公司产品已应用于腾讯、阿里、百度等数据中心。但公司2025年营收仅微增,行业景气向公司收入传导程度不确定。公司正通过成立控股子公司雅达新能源拓展光储充业务,并融入具身智能技术进行产品创新。
报告重点分析了雅达股份的哪些方面?
报告重点分析了雅达股份的业务调整、财务表现、行业景气与竞争地位、重大事项与风险因素、盈利预测与估值。其中业务调整方面,公司通过成立控股子公司雅达新能源拓展光储充业务,并融入具身智能技术进行产品创新;财务表现方面,2025年公司营收微增但净利润同比下降,主要归因于销售与研发费用增长。
雅达股份的市场现状如何?
雅达股份2025年电力测控产品营收29068万元(同比+3%),毛利率32.31%(-0.71pcts);系统集成服务1667万元(同比-14%),毛利率18.46%(-5.49pcts)。公司通过成立控股子公司雅达新能源拓展光储充业务,并融入具身智能技术进行产品创新。但2025年公司营收微增,行业景气向公司收入传导程度不确定。
雅达股份面临哪些风险?
雅达股份面临的主要风险包括盈利承压风险、信用风险、业务结构风险、信息时效风险和估值风险。盈利承压风险主要源于2025年净利润同比下降,费用投入回报尚未验证;信用风险主要来自应收款项,但减值准备金额未披露;业务结构风险在于系统集成服务持续收缩可能拖累盈利。报告未提供机构盈利预测或估值数据,存在估值风险。
你可能感兴趣
信雅达(600571)深度研究报告
发现报告2026-09-25
中小盘新股专题研究报告(2022年第21期):隆达股份、英诺特、西测测试、工大科雅、优机股份
中泰证券2022-06-08
奥雅股份(300949)深度研究报告
发现报告2026-10-03
雅运股份(603790)深度研究报告
发现报告2026-09-30
洁雅股份(301108)深度研究报告
发现报告2026-10-06
怡达股份(300721)深度研究报告
发现报告2026-09-24
隆达股份(688231)深度研究报告
发现报告2026-10-07
申达股份(600626)深度研究报告
发现报告2026-09-28
海达股份(300320)深度研究报告
发现报告2026-09-22
永达股份(001239)深度研究报告
发现报告2026-10-10